
Par Nahima Zobri, Head of Tax

13 min.


EN BREF
- La subvention d’exploitation soutient l’activité courante de votre entreprise. Elle peut financer certaines charges d’exploitation ou compenser une insuffisance de produits d’exploitation.
- Les conditions d’obtention varient selon l’aide demandée. Vous devez identifier la subvention adaptée à votre projet, vérifier ses critères d’éligibilité et préparer les justificatifs demandés.
- Son montant dépend des modalités prévues par l’organisme qui l’accorde. Les dépenses éligibles, le chiffre d’affaires, les emplois créés ou maintenus ainsi que certains engagements peuvent entrer dans son calcul.
- La subvention constitue un produit pour votre entreprise. Son enregistrement comptable et son rattachement à un exercice dépendent notamment des conditions prévues pour son attribution.
- Elle entre en principe dans votre résultat imposable. Son traitement au regard de la taxe sur la valeur ajoutée (TVA) dépend de la nature de l’aide et de son lien éventuel avec une opération taxable.
De son obtention à son traitement comptable et fiscal, voyons comment fonctionne une subvention d’exploitation.
SOMMAIRE
Votre entreprise traverse une période difficile et 5 000 € suffiraient à passer le cap ? Parmi les plus de 2 700 aides financières recensées en France, les subventions d’exploitation peuvent vous aider à financer certaines dépenses liées à votre activité.
Une fois l’aide obtenue, une autre question se pose : comment la comptabiliser correctement ? Date d’enregistrement, compte à utiliser, impact sur votre résultat et fiscalité : tout se joue dans les conditions prévues lors de son attribution.
Je suis Nahima Zobri, Responsable fiscalité chez Dougs, et ces questions, je les entends régulièrement chez les dirigeants que j’accompagne. Je vous explique comment fonctionne une subvention d’exploitation, comment la demander, comment l’enregistrer dans votre comptabilité et comment elle est imposée. Et si vous êtes encore en phase de lancement, Dougs vous accompagne aussi pour créer votre entreprise en ligne.
Votre projet peut-il bénéficier d’une subvention d’exploitation ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce qu’une subvention d’exploitation ?
Une subvention d’exploitation est une aide financière accordée à une entreprise par un organisme public, comme l’État ou une collectivité, ou par un organisme privé, pour soutenir son activité courante. Elle est versée sans contrepartie individualisable : l’organisme n’attend pas de vous un bien ou un service précis en échange.
Elle peut couvrir certaines charges, ces dépenses nécessaires à son fonctionnement (salaires, loyers, prestations extérieures, etc.), ou compenser un manque de produits d’exploitation, c’est-à-dire de recettes tirées de l’activité, comme les ventes ou les prestations facturées.
Pour qualifier l’aide, on regarde son objet et les conditions prévues dans la décision d’attribution, le document par lequel l’organisme vous accorde l’aide, ou dans la convention, l’accord que vous signez avec lui. L’usage que vous faites réellement des fonds compte aussi, mais il ne suffit pas à lui seul.
À quoi sert une subvention d’exploitation ?
La subvention d’exploitation soutient le cycle d’exploitation, soit l’ensemble des opérations courantes qui font tourner votre activité : acheter, produire, vendre, payer vos salariés.
Elle peut par exemple participer au financement :
- des charges de personnel, comme certaines dépenses liées à l’emploi ou à la formation professionnelle ;
- des charges externes, ces dépenses payées à d’autres prestataires (téléphone, sous-traitance, honoraires…), lorsqu’elles font partie des dépenses éligibles ;
- de projets spécifiques, dans la recherche et le développement ou la transition énergétique.
Ce qu’elle finance précisément est fixé par l’organisme qui l’accorde.
Sans condition, suspensive ou résolutoire : les trois cas
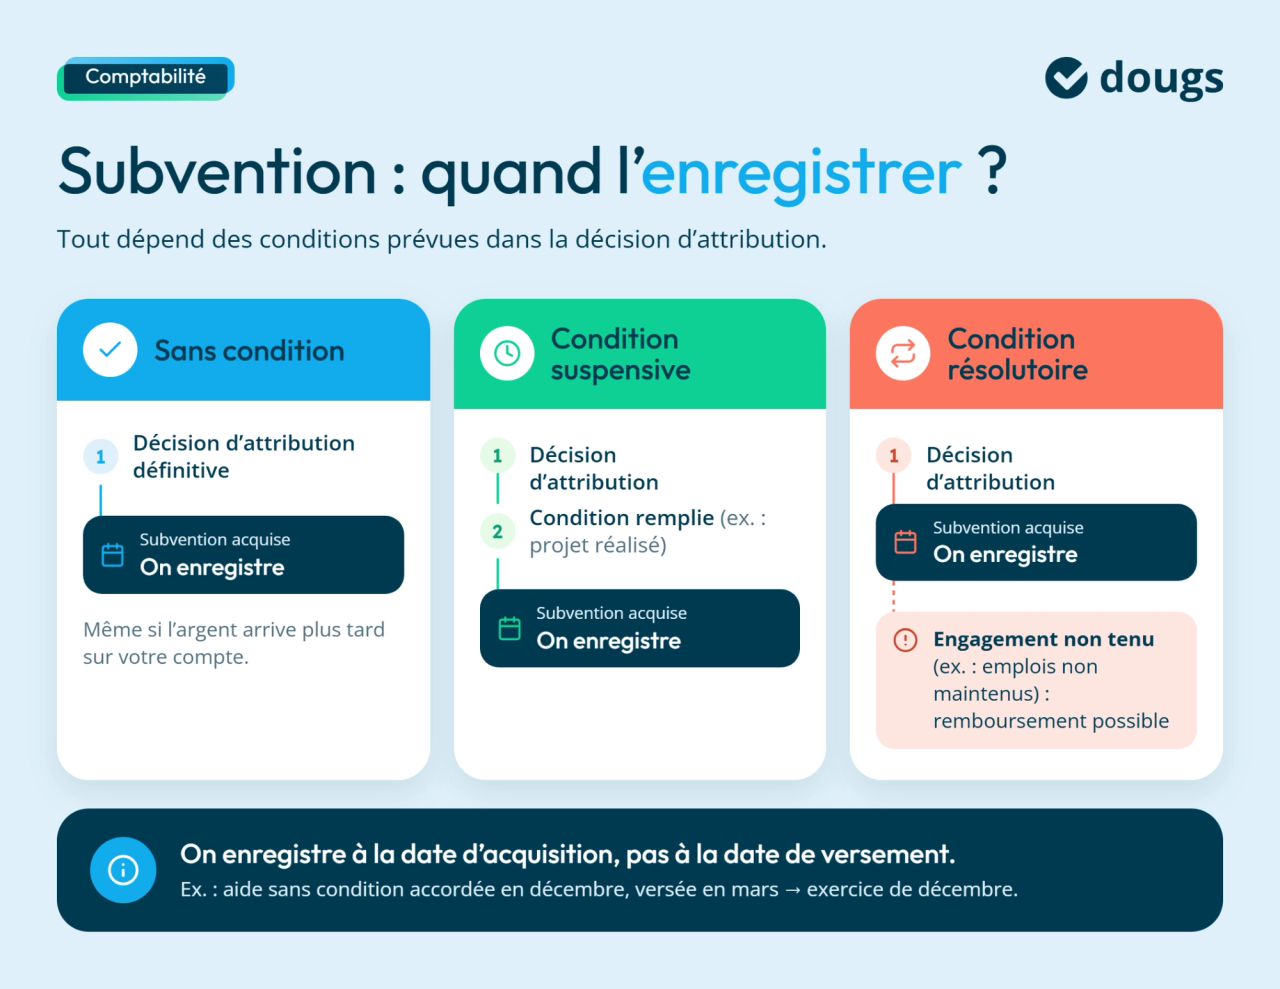
Une subvention d’exploitation peut être accordée sans condition, sous condition suspensive ou sous condition résolutoire. Tout se joue sur le moment où elle vous est acquise, c’est-à-dire où votre entreprise y a définitivement droit.
- Sans condition, la subvention est acquise dès que la décision d’attribution est définitive et que votre droit à l’aide est certain dans son principe et dans son montant : vous savez que vous la toucherez et combien vous toucherez. C’est le cas même si l’argent arrive plus tard sur votre compte.
- Sous condition suspensive, elle n’est acquise qu’une fois la condition remplie : par exemple, l’aide n’est due que lorsque le projet financé est réalisé.
- Sous condition résolutoire, elle est acquise dès son attribution, mais peut être remise en cause : si votre entreprise ne maintient pas les emplois prévus, par exemple, elle peut devoir la rembourser.
Ces conditions déterminent la date à laquelle vous enregistrez la subvention dans vos comptes. Je vous montre plus loin comment les traduire dans vos écritures comptables.
Exploitation, investissement, équilibre : quelles différences ?
Ces trois subventions répondent à des objectifs différents.
| Type de subvention | À quoi sert-elle ? |
|---|---|
| Subvention d’exploitation | Financer l’activité courante : certaines charges (salaires, loyers, prestations…) ou un manque de recettes. |
| Subvention d’investissement | Financer l’acquisition ou la création d’une immobilisation déterminée, c’est-à-dire d’un bien durable précis, comme une machine ou du matériel informatique, que l’entreprise achète ou réalise elle-même. |
| Subvention d’équilibre | Résorber la perte d’une activité jugée d’intérêt général, souvent pour préserver l’emploi dans une zone en difficulté. |
La différence se voit aussi dans vos comptes. Une subvention d’exploitation constitue en principe un produit de l’exercice auquel elle se rattache : elle est prise en compte dans le résultat de ce seul exercice. Une subvention d’investissement est réintégrée au résultat par fractions, au rythme de l’amortissement du bien financé, c’est-à-dire de sa perte de valeur année après année.
Comment obtenir une subvention d’exploitation ?
Obtenir une subvention d’exploitation se joue en quatre temps : repérer le bon organisme, vérifier que vous êtes éligible, déposer votre dossier, puis tenir vos engagements une fois l’aide accordée.
Vers quels organismes vous tourner ?
L’organisme auquel vous vous adressez dépend de votre activité, de votre localisation et du projet à financer. Vous pouvez consulter les aides proposées par les organismes suivants. Elles prennent des formes variées, et seule une partie d’entre elles sont des subventions d’exploitation :
- l’État et les collectivités territoriales, comme les régions, auprès desquelles vous pouvez par exemple demander une prime régionale à la création d’entreprise, les départements et les communes ;
- France Travail, pour des aides liées au recrutement et à la formation ;
- Bpifrance, qui accompagne des projets de recherche, de développement et d’innovation. Votre entreprise peut aussi bénéficier du statut de jeune entreprise innovante (JEI), qui ouvre droit sous conditions à des avantages fiscaux et sociaux. Notre guide sur les crédits d’impôt et les aides à l’innovation présente les autres dispositifs disponibles ;
- l’Agence de la transition écologique (ADEME), pour des projets liés à la transition écologique.
Attention à la nature de l’aide proposée. Les prêts, les garanties, les crédits d’impôt et les exonérations fiscales ou sociales sont des dispositifs distincts des subventions d’exploitation, avec leurs propres règles. Le statut de jeune entreprise innovante (JEI) ouvre par exemple droit, sous conditions, à des avantages fiscaux et sociaux, mais il s’agit d’un autre dispositif qu’une subvention d’exploitation. Les crédits d’impôt et les aides à l’innovation obéissent eux aussi à des règles spécifiques.
Si vous cherchez un financement complémentaire, vous pouvez par exemple obtenir un prêt d’honneur : contrairement à une subvention dont les conditions sont respectées, il doit être remboursé. Et si votre activité traverse une période difficile, il existe aussi des aides et solutions pour les entreprises en difficulté.
Pour faciliter votre recherche, découvrez les aides pour les entrepreneurs qui correspondent à votre projet et à votre situation.
Vous pouvez aussi consulter Aides-entreprises.fr, le répertoire national qui recense les dispositifs selon votre localisation, votre activité et votre besoin de financement. Si votre entreprise est en cours de création, vérifiez aussi les conditions des aides à la création d’entreprise : certaines sont réservées à des profils ou à des projets spécifiques.
Les critères d’éligibilité
Les critères d’éligibilité sont les conditions que votre entreprise doit remplir pour accéder à une aide. Ils portent en général sur quatre points :
- les caractéristiques de votre entreprise, comme son activité, sa taille ou sa localisation ;
- le profil du dirigeant, pour certaines aides comme les aides à la création d’entreprise pour les personnes en situation de handicap ou les initiatives destinées à soutenir l’entrepreneuriat féminin ;
- la nature des dépenses ou du projet financés ;
- les engagements prévus par le dispositif, comme la création ou le maintien d’emplois.
L’organisme peut aussi exiger que votre entreprise soit à jour de ses obligations fiscales et sociales, ou encadrer l’utilisation de la somme accordée.
Faire une demande de subvention d’exploitation
Chaque organisme a sa propre procédure, mais une demande suit en général quatre étapes :
- Identifiez l’aide adaptée à votre activité, votre projet et vos dépenses.
- Récupérez le formulaire de demande auprès de l’organisme concerné, avec les conditions d’attribution, les délais et la liste des pièces à fournir.
- Préparez les justificatifs demandés pour démontrer que votre entreprise et votre projet remplissent les critères. Si l’organisme demande des projections chiffrées, vous pouvez les présenter dans un prévisionnel financier attesté par un expert-comptable.
- Complétez et transmettez votre demande avant la date limite fixée par l’organisme.
Vos obligations après l’obtention de l’aide
Une fois l’aide obtenue, vos engagements commencent. La décision d’attribution liste ce que l’organisme attend de vous, en général :
- utiliser la subvention pour les dépenses prévues ;
- conserver les justificatifs qui prouvent l’utilisation des sommes reçues ;
- transmettre les documents demandés à l’organisme qui a accordé l’aide ;
- tenir les engagements pris, comme réaliser le projet financé ou maintenir les emplois prévus.
Si vous ne les respectez pas, l’organisme peut vous demander de rembourser tout ou partie de la subvention.
Création d'entreprise : comment choisir le bon statut juridique ?
Panorama des formes juridiques courantes
Quel régime fiscal et social pour vous ?
Les aides à la création à ne pas manquer
Comment est calculée une subvention d’exploitation ?
Pour beaucoup d’aides, le calcul tient en une formule : vos dépenses éligibles multipliées par un taux, dans la limite d’un plafond. D’autres critères peuvent s’y ajouter, comme votre activité ou les emplois que vous créez. Certaines subventions sont aussi forfaitaires, c’est-à-dire d’un montant fixé à l’avance, calculées sur la base de justificatifs ou versées en plusieurs tranches. Dans tous les cas, ce sont les règles propres à chaque dispositif qui fixent le mode de calcul.
Ce qui fait varier le montant
L’organisme peut s’appuyer sur un ou plusieurs critères :
- les dépenses éligibles, c’est-à-dire celles que l’aide accepte de financer ;
- le chiffre d’affaires ou certains éléments liés à l’activité ;
- le nombre d’emplois créés ou maintenus ;
- les engagements pris par l’entreprise dans le cadre de l’attribution.
Par exemple, pour une aide qui finance 50 % des dépenses éligibles dans la limite de 5 000 €, 8 000 € de dépenses vous donnent droit à 4 000 € (8 000 € × 50 %). Avec 12 000 € de dépenses, le calcul donne 6 000 €, mais le plafond ramène l’aide à 5 000 €.
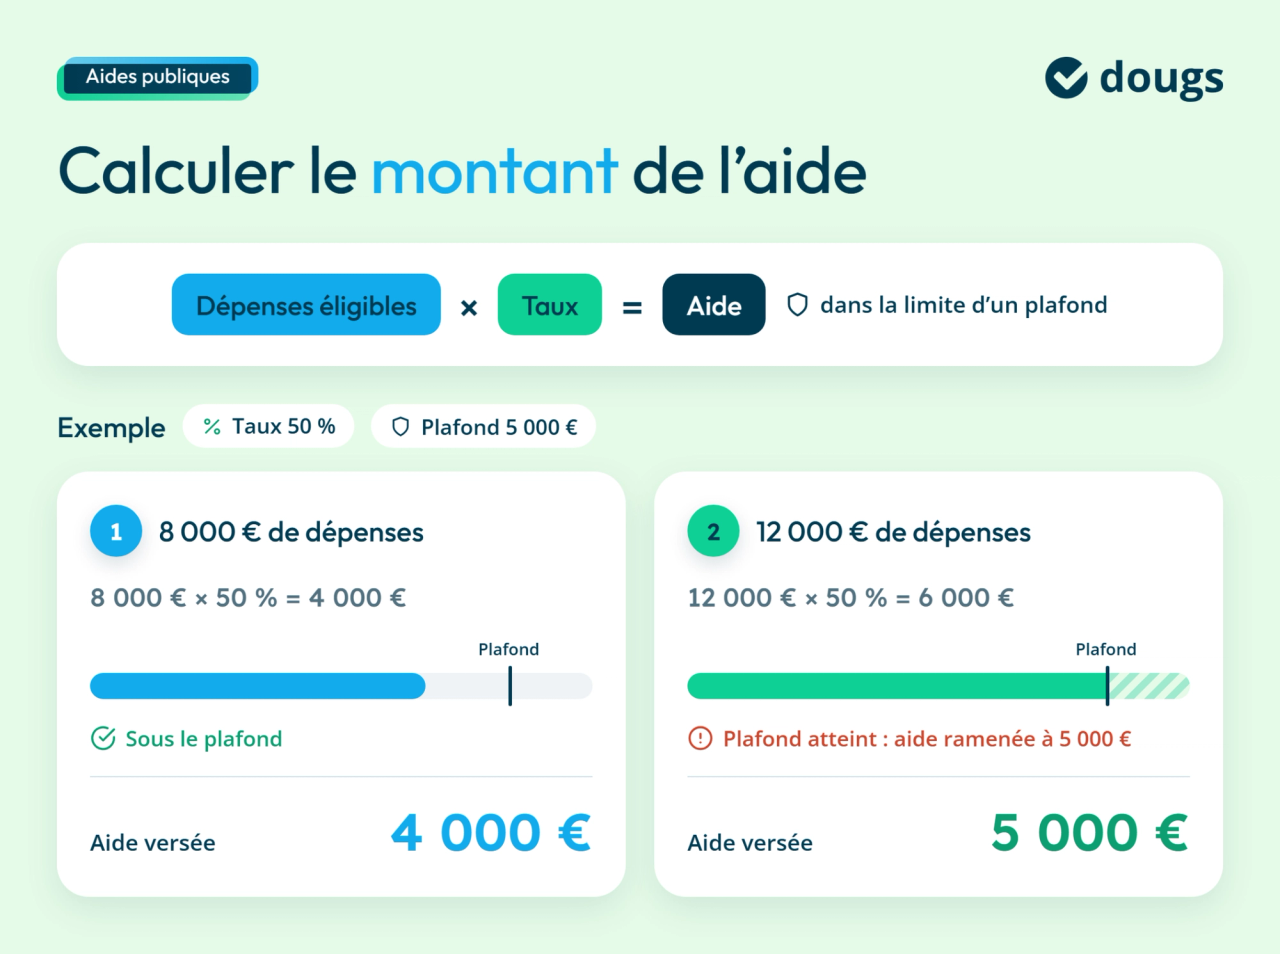
Avant de compter sur une subvention dans votre budget, refaites le calcul avec les chiffres du règlement de l’aide : c’est lui qui fixe le montant que vous toucherez.
Comment comptabiliser une subvention d’exploitation ?
Une subvention d’exploitation est un produit, c’est-à-dire une somme qui enrichit votre entreprise, à l’inverse d’une charge. Pour l’inscrire dans la comptabilité de la société, il faut d’abord savoir à quel moment le droit à cette aide vous est acquis.
À quelle date enregistrer la subvention ?
En comptabilité d’engagement, une subvention d’exploitation s’enregistre dans l’exercice où votre droit à l’aide devient certain dans son principe et dans son montant, quelle que soit la date à laquelle l’argent arrive sur votre compte. La comptabilité d’engagement enregistre chaque opération au moment où elle naît, et non au moment du paiement : c’est la méthode suivie par les sociétés commerciales. L’exercice est la période, en général de douze mois, sur laquelle votre entreprise établit ses comptes. Le moment auquel la subvention est rattachée s’appelle la date de rattachement.
Pour déterminer cette date, vérifiez trois points :
- la décision d’attribution est définitive ;
- le montant de la subvention est déterminé ou déterminable, c’est-à-dire connu ou calculable à partir des éléments prévus ;
- les éventuelles conditions suspensives sont remplies.
Ces points dépendent des conditions prévues dans la décision d’attribution :
- sans condition, la subvention est acquise dès que la décision est définitive et que votre droit est certain dans son principe et dans son montant ;
- sous condition suspensive, elle n’est acquise qu’une fois la condition remplie ;
- sous condition résolutoire, elle est acquise dès son attribution, mais un remboursement reste possible si l’engagement prévu n’est pas tenu.
Une aide sans condition, dont le montant est fixé dans une décision définitive de décembre et qui est versée en mars suivant, se rattache donc à l’exercice en cours en décembre.
Les écritures comptables à enregistrer
Tant que l’organisme ne vous a pas versé l’aide, il vous doit cette somme : c’est une créance. L’enregistrement se fait donc en deux temps. Prenons une subvention de 5 000 €.
À la date où la subvention vous est acquise, vous enregistrez le produit et la créance :
| Compte | Débit | Crédit |
|---|---|---|
| 441 – Subventions à recevoir | 5 000 € | |
| 74 – Subventions d’exploitation | 5 000 € |
À l’encaissement, la créance est soldée et votre trésorerie augmente :
| Compte | Débit | Crédit |
|---|---|---|
| 512 – Banque | 5 000 € | |
| 441 – Subventions à recevoir | 5 000 € |
Le compte 74 est celui que prévoit le plan comptable général pour les subventions d’exploitation.
Mon conseil d’experte
Dès que vous recevez une décision d’attribution, transmettez-la à votre expert-comptable. Le montant versé ne suffit pas toujours pour déterminer le traitement comptable de l’aide. Les conditions prévues dans ce document permettent de vérifier la date de rattachement et les écritures à enregistrer.
— Nahima Zobri, Responsable fiscalité chez Dougs
L’impact d’une subvention d’exploitation sur le compte de résultat
La subvention d’exploitation est enregistrée parmi les produits de l’entreprise dans le compte de résultat, le document qui récapitule ce que l’entreprise a gagné et dépensé sur l’exercice. Elle augmente donc directement votre résultat.
Subvention d’exploitation et résultat d’exploitation
Comptabilisée comme un produit d’exploitation, la subvention s’ajoute au résultat d’exploitation, qui mesure ce que rapporte l’activité courante de l’entreprise.
Je prends un exemple. Votre entreprise enregistre 100 000 € de produits d’exploitation et 80 000 € de charges d’exploitation : son résultat d’exploitation s’élève à 20 000 €. Si elle comptabilise une subvention d’exploitation de 5 000 € sur le même exercice, sans autre changement, ce résultat passe à 25 000 €.
Si vous attendez une aide, intégrez-la dans votre compte d’exploitation prévisionnel pour mesurer son effet sur votre résultat.
Ce qui apparaît au bilan
Tant que l’aide n’est pas versée, la créance figure au bilan, le document qui recense ce que votre entreprise possède et ce qu’elle doit à la date de clôture de l’exercice. Lors du versement, cette créance disparaît et votre trésorerie augmente du même montant.
Quelle fiscalité s’applique aux subventions d’exploitation ?
En principe, une subvention d’exploitation s’ajoute à votre bénéfice imposable, sauf exonération ou régime particulier prévu par les textes. Elle entre donc dans le résultat fiscal de l’entreprise, le bénéfice sur lequel l’impôt est calculé. Son traitement fiscal dépend notamment du régime d’imposition de votre entreprise. Pour la TVA, tout dépend de ce que l’aide finance : pour savoir si elle est taxable, il faut regarder sa nature réelle, au-delà de son classement comptable en subvention d’exploitation.
La subvention d’exploitation est-elle imposable ?
Oui, en principe. La subvention s’ajoute au bénéfice de votre entreprise. Son traitement et son rattachement fiscal, c’est-à-dire l’exercice au titre duquel elle est imposée, s’apprécient toutefois selon le régime d’imposition de votre entreprise :
- si votre société est soumise à l’impôt sur les sociétés (IS), elle augmente le bénéfice soumis à l’IS ;
- si le bénéfice de votre entreprise est soumis à l’impôt sur le revenu (IR), elle augmente le bénéfice déclaré dans sa catégorie : bénéfices industriels et commerciaux (BIC) pour une activité commerciale ou artisanale, bénéfices non commerciaux (BNC) pour une profession libérale, par exemple.
Certains dispositifs prévoient toutefois un traitement fiscal spécifique : c’est un point que votre expert-comptable vérifie au moment d’enregistrer l’aide.
Une subvention d’exploitation est-elle soumise à la TVA ?
Seulement dans certains cas. Son traitement dépend de sa nature réelle et de son lien avec une opération imposable, c’est-à-dire une vente ou une prestation soumise à la TVA. La TVA s’applique lorsque la subvention correspond à :
- la contrepartie d’une opération individualisable, quand la somme rémunère en réalité une livraison de biens, comme une vente de marchandises, ou une prestation de services identifiable, réalisée pour l’organisme qui la verse ou pour un tiers ;
- un complément de prix, quand la subvention est directement liée au prix d’une livraison de biens ou d’une prestation de services soumise à la TVA.
À l’inverse, une aide qui soutient votre activité dans son ensemble, par exemple en couvrant une partie de vos charges, n’est pas soumise à la TVA.
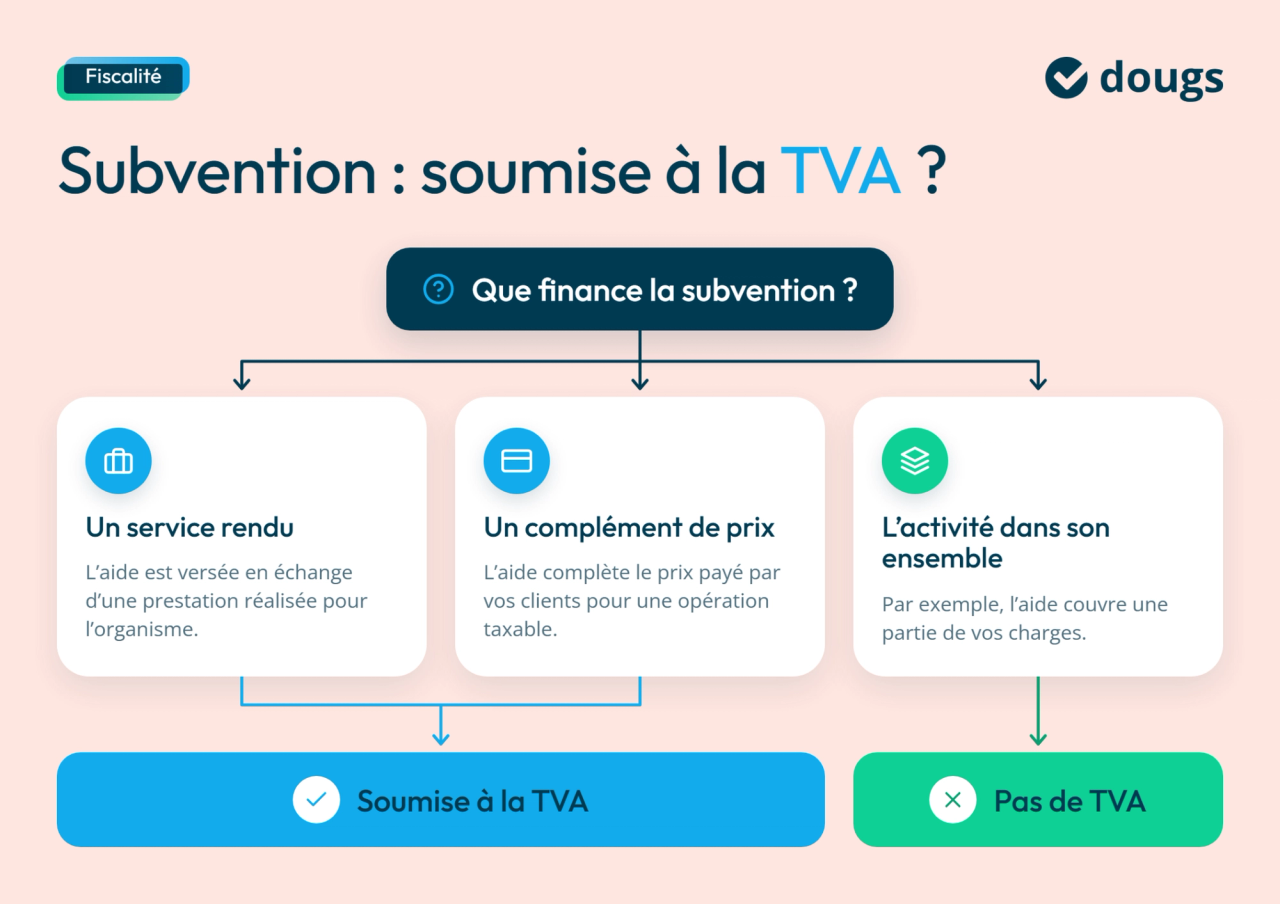
Ce n’est pas le versement qui compte, mais ce que l’aide finance. La convention ou la décision d’attribution vous le dit précisément.
Pour conclure
Une subvention d’exploitation peut soulager vos finances, à condition de bien la traiter. Trois réflexes suffisent :
- avant la demande, repérez dans le règlement de l’aide les dépenses éligibles, le taux et le plafond ;
- à l’attribution, lisez les conditions : ce sont elles qui fixent la date à laquelle vous enregistrez la subvention ;
- à la clôture de l’exercice, n’oubliez pas qu’elle augmente votre résultat, et donc en principe votre bénéfice imposable.
Chez Dougs, je vous conseille de transmettre la décision d’attribution à votre expert-comptable dès que vous la recevez : nos experts s’occupent ensuite de l’enregistrer au bon moment et au bon compte.

EN RÉSUMÉ
- Repérez les aides adaptées auprès des collectivités, de Bpifrance ou de l’ADEME, puis vérifiez les dépenses éligibles, les plafonds et les délais avant de déposer votre dossier.
- Le montant peut correspondre à un pourcentage des dépenses éligibles plafonné ou à un forfait, selon les règles du dispositif.
- En comptabilité d’engagement, enregistrez l’aide au compte 74 lorsque votre droit devient certain dans son principe et son montant, après réalisation des éventuelles conditions suspensives, sans attendre le versement.
- La subvention augmente en principe le bénéfice imposable à l’IS ou à l’IR ; elle relève de la TVA uniquement si elle rémunère une opération individualisable ou constitue un complément de prix taxable.
- Conservez les justificatifs et respectez les engagements prévus pour éviter un remboursement, puis transmettez la décision d’attribution à votre expert-comptable.
FAQ sur les subventions d’exploitation
Une subvention d’exploitation finance l’activité courante de votre entreprise et constitue en principe un produit de l’exercice auquel elle se rattache. Une subvention d’investissement finance l’acquisition ou la création d’un bien durable précis, par exemple du matériel nécessaire au développement de l’entreprise : elle est réintégrée au résultat par fractions, au rythme de l’amortissement de ce bien.
Oui, si les règles propres à chaque dispositif autorisent leur cumul. Certaines aides relèvent aussi du régime européen de minimis : pour le régime général, le règlement (UE) 2023/2831 fixe un plafond de 300 000 € par entreprise unique, c’est-à-dire votre entreprise et celles qui lui sont liées, sur une période glissante de trois ans. Ce plafond concerne uniquement les aides relevant de ce régime.
C’est un produit : elle figure dans le compte de résultat et augmente le résultat de l’exercice auquel elle se rattache.
Non, tant que vous respectez les conditions de la décision d’attribution. Si votre entreprise ne tient pas un engagement prévu, par exemple maintenir les emplois financés, l’organisme peut vous demander de restituer tout ou partie de l’aide.
En principe, dans l’exercice où votre droit à l’aide devient certain dans son principe et dans son montant, quelle que soit la date à laquelle l’argent arrive sur votre compte. Sans condition, c’est lorsque la décision d’attribution est définitive et que le montant est déterminé ou déterminable ; sous condition suspensive, une fois la condition remplie.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 David Bernier
 Mélanie Cloutet
 Nahima Zobri
 David Bernier
 David Bernier
 David Bernier