
Par Nahima Zobri, Head of Tax

11 min.


EN BREF
- La taxe PUMa désigne la cotisation subsidiaire maladie (CSM). Elle peut concerner les personnes qui bénéficient de la Protection universelle maladie (PUMa), disposent de faibles revenus d’activité et perçoivent certains revenus du capital.
- Le seuil de revenus d’activité correspond à 20 % du Plafond annuel de la Sécurité sociale (PASS). Avec un PASS fixé à 48 060 € en 2026, ce seuil correspond à 9 612 €.
- L’assiette, c’est-à-dire les revenus sur lesquels la CSM est calculée, bénéficie d’un abattement égal à 50 % du PASS. Le taux maximal est de 6,5 % et diminue à mesure que vos revenus d’activité se rapprochent du seuil de 9 612 € en 2026.
- L’Urssaf recouvre la cotisation l’année suivante, à partir des informations issues de votre déclaration fiscale.Votre rémunération, vos dividendes et certains flux patrimoniaux méritent d’être anticipés ensemble.
SOMMAIRE
Une belle plus-value cette année, et l’an prochain, un avis de l’Urssaf que vous n’aviez pas vu venir : c’est le piège de la taxe PUMa.
Je suis Nahima Zobri, responsable fiscalité chez Dougs, et j’accompagne les entrepreneurs pour anticiper les conséquences fiscales et sociales de leurs choix de rémunération.
Dans cet article, je vous explique qui peut être concerné par la taxe PUMa, quels sont les revenus retenus, comment calculer son montant et comment l’anticiper avec votre expert-comptable en ligne.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Taxe PUMa et CSM : de quoi parle-t-on ?
Deux notions se cachent derrière l’expression « taxe PUMa ». Pour comprendre dans quels cas une cotisation peut vous être demandée, il faut d’abord distinguer la couverture maladie dont vous bénéficiez de la cotisation qui peut en découler.
Pourquoi distingue-t-on la PUMa de la cotisation subsidiaire maladie ?
La PUMa vous permet de bénéficier de la prise en charge de vos frais de santé par l’Assurance maladie. La cotisation subsidiaire maladie (CSM), couramment appelée « taxe PUMa », est différente : il s’agit d’une cotisation que certaines personnes couvertes par la PUMa doivent verser selon leurs revenus et leur situation. Elle est également distincte des prélèvements sociaux en France, comme la Contribution sociale généralisée (CSG) et la Contribution au remboursement de la dette sociale (CRDS), qui s’appliquent eux aussi à vos revenus du capital.
Bénéficier de la PUMa ne signifie pas automatiquement payer la taxe PUMa.
Qui doit payer la taxe PUMa ?
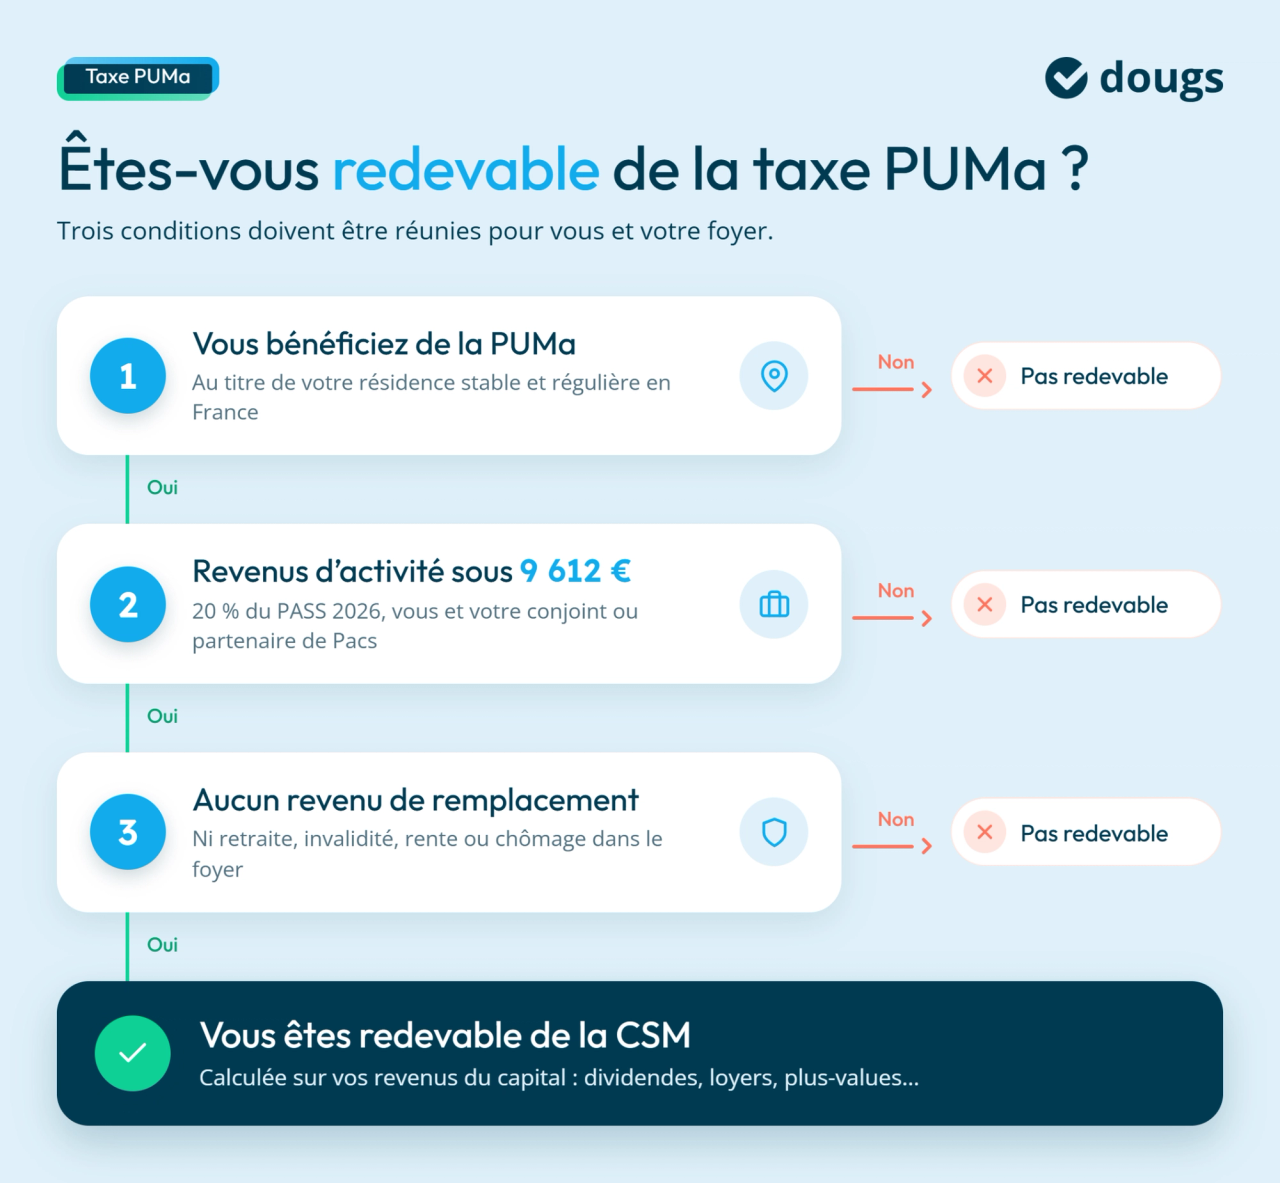
Vous êtes redevable de la taxe PUMa, c’est-à-dire tenu de la payer, quand trois conditions sont réunies : votre couverture maladie, vos revenus d’activité et ceux de votre conjoint ou partenaire de Pacs (Pacte civil de solidarité), et l’absence de revenus de remplacement. Une fois ce point établi, ce sont d’autres revenus, ceux de l’assiette, qui servent à calculer le montant de la cotisation.
Les trois conditions à réunir
Vous pouvez être redevable de la taxe PUMa lorsque vous bénéficiez de la PUMa au titre de votre résidence stable et régulière en France et que ces trois conditions sont réunies.
Vos revenus tirés d’activités professionnelles exercées en France doivent être inférieurs à 20 % du PASS, le plafond annuel de la Sécurité sociale. Ce montant de référence, revalorisé chaque année, sert à calculer de nombreux seuils sociaux. En 2026, le PASS est fixé à 48 060 € : le seuil correspond à 9 612 €. Si vous êtes marié ou lié par un Pacs, les revenus professionnels de votre conjoint ou partenaire sont également pris en compte pour apprécier ce seuil.
Vous et votre conjoint ou partenaire de Pacs devez également n’avoir perçu aucune pension de retraite ou d’invalidité, aucune rente et aucune allocation chômage lors de l’année considérée. Si l’un de vous perçoit l’un de ces revenus, vous n’êtes pas redevable de la taxe PUMa.
Estimez votre rémunération et vos cotisations de dirigeant
Calculez votre rémunération brute et nette
Estimez votre IR et vos cotisations sociales
TNS ou assimilé salarié ?
Quels revenus sont pris en compte ?
L’Urssaf distingue les revenus d’activité qui permettent de déterminer si vous êtes concerné par la taxe PUMa des revenus retenus pour calculer son montant. À revenu global égal, deux entrepreneurs peuvent payer des montants différents.
Revenus d’activité professionnelle et revenus de remplacement
Vos revenus d’activité, ce sont ceux que vous tirez de votre travail : votre rémunération de dirigeant, un salaire ou vos bénéfices professionnels. Les dividendes, eux, n’en font pas partie : ils relèvent des revenus du capital. Vos revenus d’activité servent à déterminer si vous êtes concerné par la taxe PUMa et, si c’est le cas, à réduire le taux de la cotisation.
Les revenus de remplacement compensent la perte ou l’absence de revenus professionnels : pension de retraite ou d’invalidité, rente, allocation chômage. Si vous ou votre conjoint en percevez, vous sortez du champ de la cotisation.
Les revenus du capital retenus pour le calcul
L’assiette, c’est-à-dire l’ensemble des revenus sur lesquels la taxe PUMa est calculée, comprend principalement des revenus tirés de votre patrimoine et de vos placements :
- les revenus fonciers, c’est-à-dire les loyers d’un bien immobilier loué vide ;
- les revenus de capitaux mobiliers, en particulier vos dividendes et les intérêts de vos placements ;
- les plus-values de cession, c’est-à-dire le gain réalisé quand vous vendez des titres ou un bien plus cher que vous ne les aviez achetés ;
- les bénéfices industriels et commerciaux (BIC) non professionnels, par exemple les loyers d’une location meublée non professionnelle (LMNP) ;
- les bénéfices non commerciaux (BNC) non professionnels, tirés d’une activité exercée à titre accessoire, sans en faire votre métier.
L’article L380-2 du Code de la Sécurité sociale prévoit aussi de retenir certaines ressources dont vous disposez et qui n’apparaissent pas dans ces revenus, en s’appuyant sur des éléments de votre train de vie.
La nature de vos revenus compte autant que leur montant pour déterminer votre exposition à la taxe PUMa.
Quel impact en cas de plus-value ou de revenu exceptionnel ?
Une année exceptionnelle peut augmenter le montant de votre taxe PUMa. Une cession générant une plus-value ou une hausse ponctuelle de vos revenus fonciers peut augmenter l’assiette, même si vos revenus sont habituellement plus faibles.
C’est d’ailleurs la situation que je rencontre le plus souvent : un dirigeant vend des titres ou un bien, encaisse une belle plus-value, et découvre l’année suivante un appel de cotisation qu’il n’avait pas anticipé. Regardez l’ensemble des revenus perçus au cours de l’année concernée, pas seulement vos dividendes.
Avant une cession, intégrez la taxe PUMa au coût de l’opération : elle ne vous sera réclamée que l’année suivante, une fois le prix de vente déjà encaissé et souvent réinvesti.
Quelle prise en compte des dividendes et de l’abattement de 40 % ?
Une distribution de dividendes peut avoir une incidence sur votre taxe PUMa, car ces revenus font partie des revenus de capitaux mobiliers susceptibles d’entrer dans l’assiette de la cotisation. Pour déterminer cette assiette, le Code de la Sécurité sociale renvoie aux règles utilisées pour calculer le revenu fiscal de référence, l’indicateur qui figure sur votre avis d’impôt.
Pour l’imposition de vos dividendes, vous avez le choix : flat tax ou barème de l’impôt sur le revenu. La flat tax, aussi appelée prélèvement forfaitaire unique (PFU), les taxe à un taux fixe. Le barème progressif, lui, permet aux dividendes éligibles de bénéficier d’un abattement de 40 % : seuls 60 % de leur montant sont imposés. Cet abattement est toutefois réintégré dans le revenu fiscal de référence. Il ne réduit donc pas, à lui seul, les dividendes retenus dans l’assiette de la taxe PUMa.
Prenons 50 000 € de dividendes éligibles à cet abattement. Après application des 40 %, 30 000 € sont retenus pour le calcul de l’impôt sur le revenu. Pour la CSM, les 20 000 € d’abattement sont réintégrés : les 50 000 € restent pris en compte avant l’application des règles propres au calcul de la CSM.
Comment calculer la taxe PUMa ?
Le montant de la taxe PUMa dépend des revenus qui composent son assiette et de vos revenus d’activité. Le PASS sert à déterminer les différents seuils utilisés dans le calcul.
La formule de calcul
L’Urssaf calcule la cotisation avec la formule suivante :
Montant de la CSM = 6,5 % × (A − 0,5 × PASS) × [1 − R / (0,2 × PASS)]
Dans cette formule :
- A correspond aux revenus constituant l’assiette de la cotisation, dans la limite de 8 PASS ;
- PASS désigne le plafond annuel de la Sécurité sociale ;
- R représente vos revenus tirés d’activités professionnelles exercées en France.
Avant d’appliquer le taux, la formule retire de l’assiette un abattement égal à 50 % du PASS, soit 24 030 € en 2026.
Taux, dégressivité et plafonnement de la cotisation
Le taux maximal de 6,5 % s’applique lorsque vous n’avez aucun revenu d’activité retenu dans la formule.
Plus vos revenus d’activité augmentent, plus le taux diminue. Il devient nul lorsque ces revenus atteignent 20 % du PASS, soit 9 612 € en 2026.
Les revenus constituant l’assiette sont par ailleurs retenus dans la limite de 8 PASS, soit 384 480 € en 2026.
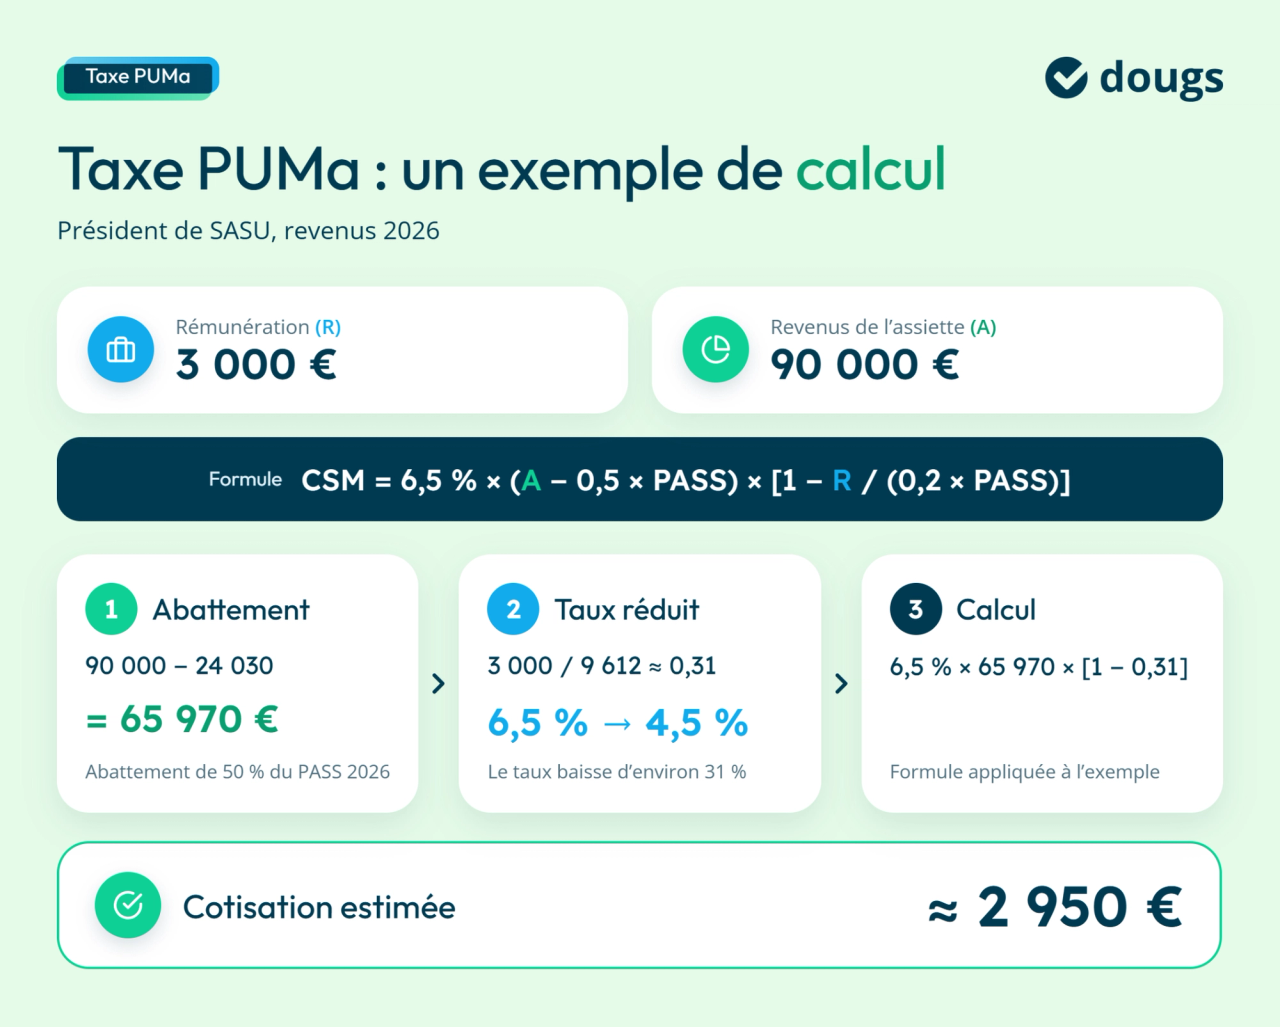
Exemple de calcul pour un président de SASU
Prenons le président d’une société par actions simplifiée unipersonnelle (SASU). Sa rémunération de président de SASU s’élève à 3 000 € sur l’année 2026. La même année, il perçoit 90 000 € de revenus entrant dans l’assiette de la CSM, par exemple des dividendes de sa SASU.
Le calcul se fait sur la base du PASS en vigueur l’année de réalisation des revenus, soit le PASS 2026 pour des revenus 2026.
Première étape, l’abattement : avec le PASS 2026, il représente 24 030 €. L’assiette retenue passe donc de 90 000 € à 65 970 €.
Deuxième étape, la réduction du taux : les 3 000 € de rémunération représentent environ 31 % du seuil de 9 612 € (3 000 / 9 612 ≈ 0,31). Le taux de 6,5 % est réduit d’autant et passe à environ 4,5 %.
Troisième étape, le calcul : CSM = 6,5 % × 65 970 × [1 − (3 000 / 9 612)]
La cotisation atteint ainsi environ 2 950 €. Avec davantage de revenus d’activité, son montant diminuerait encore grâce à la dégressivité du taux.
Vous souhaitez estimer votre propre cotisation ? Utilisez notre simulateur de taxe PUMa pour obtenir une estimation à partir de vos propres chiffres.
Trois profils, trois montants de CSM
À revenus du capital identiques, la rémunération du dirigeant change tout.
Voici la cotisation calculée sur les revenus 2026 de trois présidents de SASU qui perçoivent chacun 90 000 € de revenus entrant dans l’assiette, comme dans l’exemple ci-dessus.
| Profil | Rémunération 2026 | Revenus entrant dans l’assiette | Taux appliqué | CSM estimée |
|---|---|---|---|---|
| Président non rémunéré | 0 € | 90 000 € | 6,5 % | environ 4 290 € |
| Président faiblement rémunéré | 3 000 € | 90 000 € | environ 4,5 % | environ 2 950 € |
| Président rémunéré au niveau du seuil | 9 612 € ou plus | 90 000 € | 0 % | 0 € |
Avec les mêmes 90 000 € de revenus du capital, la cotisation passe d’environ 4 290 € à zéro selon le niveau de rémunération. Une rémunération entraîne toutefois des charges patronales pour votre société : l’économie de CSM se compare donc toujours à ce coût.
Quand et comment payer la CSM ?
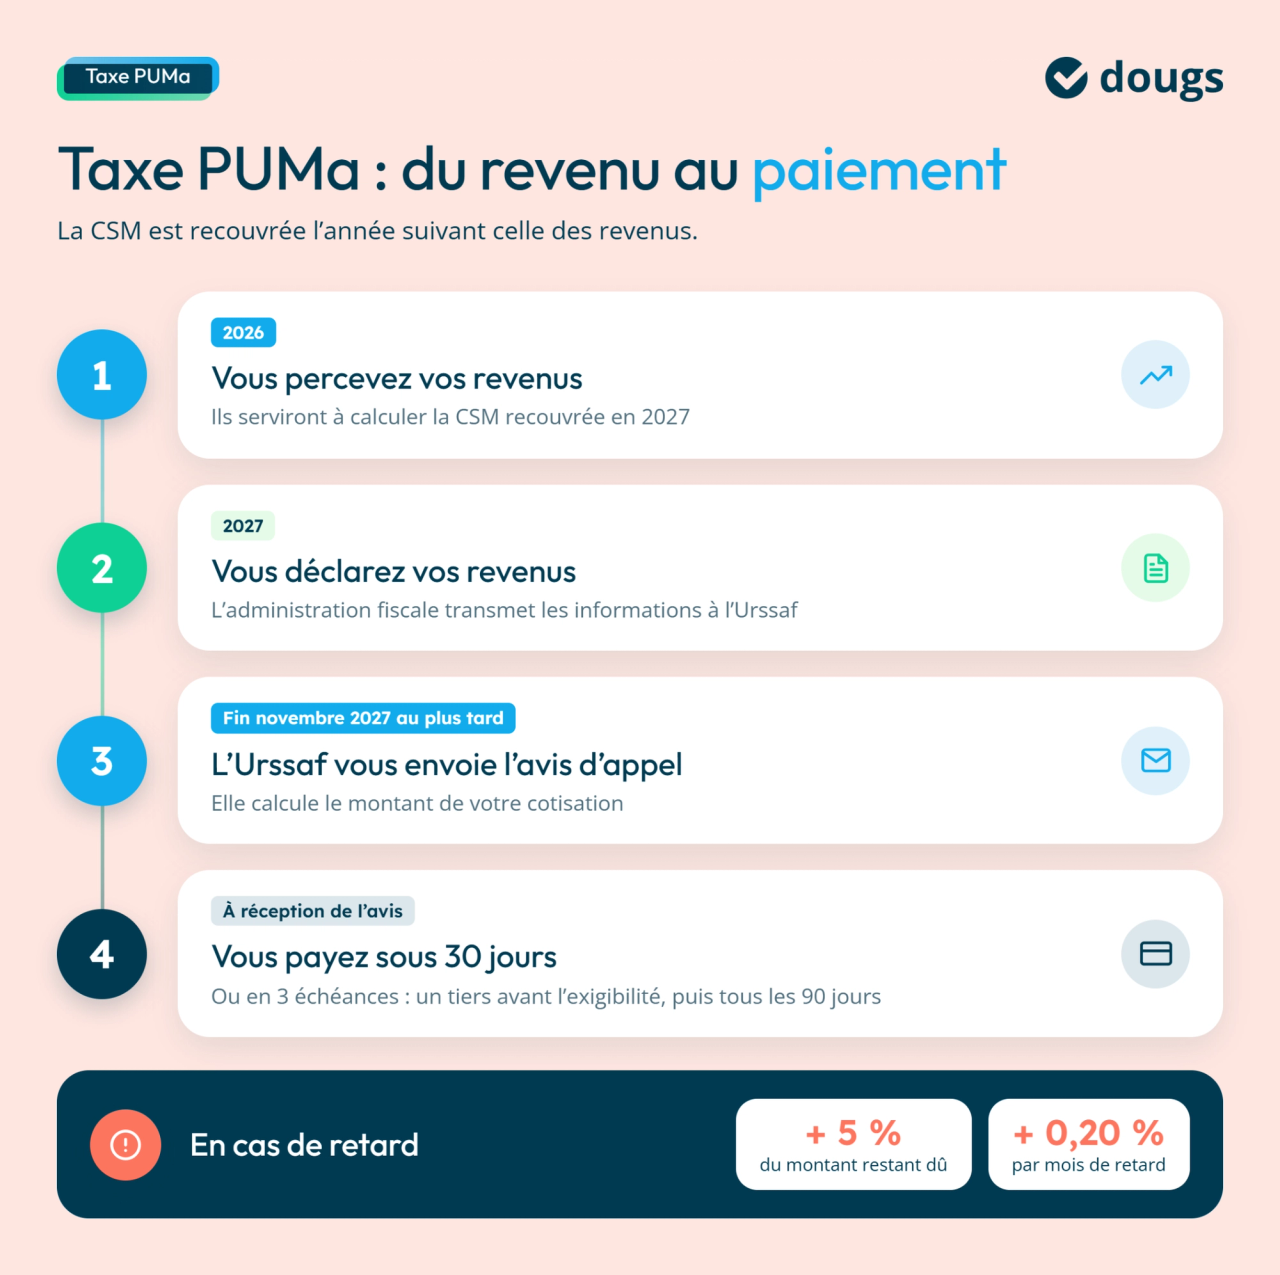
La CSM est recouvrée l’année suivant celle des revenus concernés. Déclaration, avis d’appel de cotisations, paiement et difficultés de règlement : voici les démarches à connaître.
CPAM ou Urssaf : à qui s’adresser pour vos démarches PUMa ?
La Caisse primaire d’assurance maladie (CPAM) intervient pour vos droits à l’Assurance maladie. Si vous demandez l’ouverture de vos droits à la PUMa, vous transmettez à l’Assurance maladie le formulaire de demande d’ouverture de droits accompagné des justificatifs nécessaires.
L’Urssaf intervient de son côté pour la taxe PUMa. Elle calcule et recouvre la CSM puis gère son paiement et les éventuelles réclamations.
De la déclaration de revenus à l’avis d’appel de cotisations
Vous renseignez vos revenus dans votre déclaration de revenus en ligne. L’administration fiscale transmet ensuite à l’Urssaf les informations nécessaires pour identifier les personnes susceptibles d’être redevables.
L’Urssaf calcule alors la cotisation et vous adresse un avis d’appel de cotisations au plus tard fin novembre de l’année suivante.
Par exemple, les revenus perçus en 2025 servent à déterminer la CSM recouvrée en 2026. De la même façon, les revenus perçus en 2026 serviront à calculer la CSM recouvrée en 2027.
Courrier de l’Urssaf, espace PUMa et paiement en ligne
À réception de l’avis d’appel, vous disposez de 30 jours pour régler la cotisation. Vous pouvez également demander un paiement en trois échéances.
Dans ce cas, vous réglez un premier tiers avant la date d’exigibilité. Les deux autres tiers sont prélevés à 90 jours d’intervalle.
Votre espace PUMa de l’Urssaf vous permet de payer en ligne, de consulter votre situation et d’échanger avec l’organisme. Le règlement peut également s’effectuer par chèque ou par virement.
Retard de paiement et réclamation auprès de l’Urssaf
Payer en retard entraîne des majorations de retard : une majoration initiale de 5 % du montant restant dû, puis une majoration complémentaire de 0,20 % par mois de retard, comptée à partir de la date d’exigibilité, c’est-à-dire la date limite de paiement.
Vous constatez une erreur dans votre assujettissement ou dans le montant réclamé ? Rassemblez les justificatifs permettant de prouver vos revenus et votre situation puis transmettez-les à l’Urssaf avec votre réclamation. Conservez également ces documents en cas de contrôle.
En cas de désaccord, vous pouvez saisir la Commission de recours amiable dans un délai de deux mois à compter de la décision contestée.
Comment réduire la taxe PUMa ?
Trois leviers permettent de réduire la taxe PUMa, voire de l’éviter : votre rémunération, le calendrier de vos cessions et le statut de vos locations meublées. Ils ont un point commun : tout se décide avant la fin de l’année concernée.
Arbitrer entre rémunération et dividendes
Pour vous, dirigeant de société, tout se joue dans la répartition de vos revenus entre rémunération et dividendes. Ce choix pèse directement sur la taxe PUMa : plus votre rémunération augmente, plus le taux de la cotisation baisse, grâce à sa dégressivité. Dès que votre rémunération atteint 9 612 € en 2026, vous n’êtes plus redevable de la taxe PUMa : c’est une exonération totale au titre de ce critère.
Avant de modifier votre rémunération, faites un calcul global. Il doit intégrer votre fiscalité personnelle, dont l’imposition de vos dividendes, les cotisations sociales, la protection sociale du dirigeant, la situation de votre foyer et l’ensemble des revenus entrant dans l’assiette.
Si vous envisagez aussi des dispositifs d’épargne salariale, comme l’intéressement, intégrez leur coût pour votre société en vérifiant qui paie le forfait social, une contribution due par l’employeur sur certaines de ces sommes.
Vous hésitez à vous rémunérer principalement en dividendes ? Cette vidéo fait le point sur ce choix et ses limites.
Cession et location meublée : deux leviers à étudier
Au-delà de votre rémunération, le moment et la nature de vos revenus peuvent aussi modifier ceux retenus pour la CSM.
Le premier levier, c’est le calendrier d’une cession. La plus-value entre dans l’assiette de l’année où vous vendez. La réaliser une année où votre rémunération atteint le seuil (9 612 € en 2026) évite la cotisation sur cette plus-value.
Le second, c’est le statut de votre location meublée. En location meublée non professionnelle (LMNP), les loyers entrent dans l’assiette. En location meublée professionnelle (LMP), ils sont considérés comme des revenus d’activité : ils sortent de l’assiette et comptent pour atteindre le seuil. Le passage en LMP obéit à des conditions précises, détaillées dans notre article sur la fiscalité de la location meublée.
Ces deux leviers ont d’autres conséquences fiscales et sociales : faites-les étudier avant de vous lancer.
Votre check-list avant la fin de l’année
Avant une distribution de dividendes ou une opération patrimoniale, prenez cinq minutes pour vérifier ces quatre points :
- Comparez votre rémunération de l’année au seuil de 9 612 € (en 2026).
- Additionnez les revenus qui alimentent l’assiette : dividendes, loyers, plus-values.
- Repérez les cessions prévues et l’année où elles seront réalisées.
- Testez plusieurs scénarios avec le simulateur présenté plus haut, en faisant varier votre rémunération et vos dividendes.
Mon conseil d'experte
Je vous conseille de faire cette simulation avant de décider de votre rémunération ou d’une distribution de dividendes. À ce stade, vous pouvez encore comparer plusieurs scénarios et mesurer leur coût fiscal et social global. Une fois l’année terminée, vos possibilités d’arbitrage sont beaucoup plus limitées.
— Naïma Zohbri, responsable fiscalité chez Dougs

EN RÉSUMÉ
- En 2026, l’assujettissement suppose notamment des revenus professionnels inférieurs à 9 612 €, en tenant compte de la situation du conjoint marié ou partenaire de Pacs et de l’absence de revenus de remplacement.
- Dividendes, revenus fonciers, plus-values et bénéfices non professionnels peuvent entrer dans l’assiette, sans réduction liée à l’abattement fiscal de 40 % sur les dividendes.
- Le calcul applique un abattement de 24 030 € à une assiette plafonnée à 384 480 €, puis un taux maximal de 6,5 %, dégressif jusqu’à devenir nul à 9 612 € de revenus professionnels.
- L’Urssaf appelle la cotisation l’année suivant la perception des revenus, avec un règlement sous 30 jours et une possibilité de paiement en trois échéances.
- Avant la fin de l’année, comparez avec votre expert-comptable plusieurs scénarios de rémunération et de cession, en intégrant les cotisations sociales, la fiscalité et la protection sociale.
FAQ : questions fréquentes et cas particuliers sur la taxe PUMa
Non. Des revenus du capital élevés ne suffisent pas. Vous n’êtes redevable que si vos revenus d’activité, et ceux de votre conjoint ou partenaire de Pacs, sont inférieurs à 9 612 € en 2026, et si aucun de vous deux ne perçoit de pension, de rente ou d’allocation chômage. Même dans ce cas, la cotisation ne porte que sur la part de vos revenus du capital qui dépasse 24 030 € en 2026.
La CSM est une cotisation individuelle. La situation de votre conjoint ou partenaire de Pacs intervient toutefois dans l’analyse de certaines conditions d’assujettissement. Foyer fiscal et personne redevable sont deux notions différentes.
Vous pouvez vérifier les revenus et les informations retenus par l’Urssaf. Si votre situation justifie une correction, transmettez les justificatifs concernés avec votre réclamation.
Oui, en partie. Lors d’un rachat, la part de gains contenue dans la somme retirée relève des revenus de capitaux mobiliers et peut donc entrer dans l’assiette. Les sommes que vous aviez versées ne sont pas concernées. Pour le détail de l’imposition de ces gains, consultez notre article sur la fiscalité de l’assurance-vie.
Commencez par vérifier les revenus d’activité et les revenus du capital retenus pour le calcul. Un simulateur de taxe PUMa peut ensuite vous aider à obtenir une première estimation et à repérer une éventuelle différence avec le montant réclamé par l’Urssaf.
Pas forcément. La taxe PUMa ne concerne que les personnes couvertes par l’Assurance maladie française au titre de leur résidence en France. Si vous restez rattaché au régime de Sécurité sociale d’un autre pays pendant votre mission, vous n’êtes en principe pas concerné.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nathalie Michel