
Par David Bernier, Head of Legal

21 min.


EN BREF
- L'adjonction d'activité désigne la procédure officielle pour ajouter une nouvelle activité à une entreprise existante, sans créer de nouvelle structure juridique.
- En entreprise individuelle ou en micro-entreprise, une simple déclaration modificative au guichet unique de l'INPI suffit. Pas de statuts à modifier, pas d'annonce légale à publier.
- En société (SARL, EURL, SAS, SASU), vous devez d'abord vérifier que la nouvelle activité entre dans votre objet social. Si ce n'est pas le cas, une modification de statuts est obligatoire avant toute démarche.
- Le coût va de zéro euro pour un auto-entrepreneur à plusieurs centaines d'euros pour une société qui modifie ses statuts et publie une annonce légale.
Ajouter une activité commerciale à une activité libérale peut modifier votre régime fiscal et votre assujettissement à la TVA. La suite de cet article vous explique exactement dans quelles situations.
SOMMAIRE
Vous avez développé une nouvelle offre, un client vous la demande et vous êtes prêt à facturer. Pourtant, une question peut retarder votre lancement : cette nouvelle activité est-elle bien déclarée ?
L’adjonction d’activité permet de développer votre entreprise sans créer de nouvelle structure. Mais les démarches ne sont pas les mêmes en entreprise individuelle et en société. Selon votre objet social, une modification des statuts peut s’imposer, avec des frais et des conséquences fiscales à anticiper.
Je suis David Bernier, responsable juridique chez Dougs. J’accompagne les dirigeants dans les décisions et les formalités qui jalonnent l’évolution de leur société. Je vous aide ici à comprendre comment ajouter votre activité dans les règles, tout en évitant les démarches inutiles. Et si vous préférez les déléguer, notre expert-comptable peut prendre le relais.
Vous souhaitez ajouter une activité à votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
L'adjonction d'activité : définition et principes
L'adjonction d'activité désigne une procédure formelle : ajouter officiellement une nouvelle activité à celles que vous avez déjà déclarées auprès des administrations. Pour une société, cela concerne l'objet social inscrit dans vos statuts, autrement dit la clause qui délimite légalement ce que votre entreprise est autorisée à faire. Pour une entreprise individuelle ou une micro-entreprise, il s'agit de l'activité déclarée lors de la création.
Cette démarche recouvre des situations variées : développer une prestation complémentaire, diversifier ses revenus ou cumuler des types d'activités différents. Comprendre ce terme avec précision est la première étape pour éviter les erreurs de procédure.
Qu'entend-on par adjonction d'activité ?
L'adjonction d'activité consiste à ajouter une nouvelle activité à une structure juridique existante, sans créer une deuxième entreprise. Vous conservez le même numéro SIRET, le même régime fiscal de base et la même structure juridique. En somme, vous étendez simplement le périmètre de ce que votre entreprise peut légalement exercer et facturer.
Cette démarche se distingue d'un changement d'activité : vous ne supprimez pas l'activité existante, vous en ajoutez une en parallèle. Elle se distingue aussi de la création d'une nouvelle entreprise, qui implique une structure distincte avec son propre numéro d'identification.
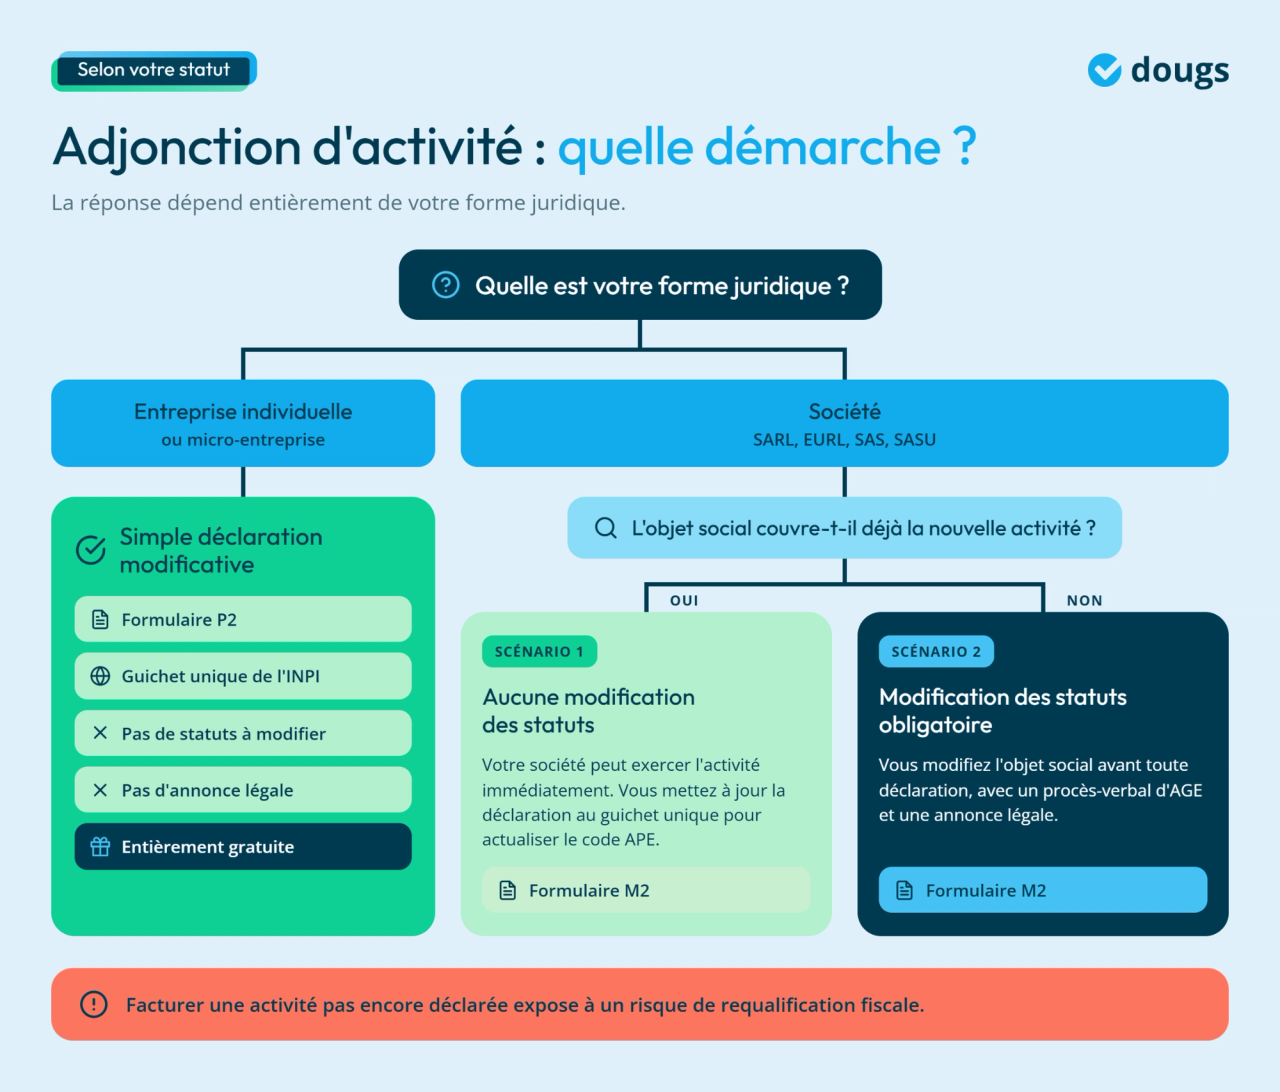
Un point que beaucoup ignorent : facturer une activité pas encore déclarée expose à un risque de requalification fiscale en cas de contrôle. Aucune facture ne peut être émise au titre d'une activité que vous n'avez pas officiellement déclarée.
Activité principale, activité secondaire et activité accessoire : quelles différences ?
Trois notions reviennent souvent dans les textes administratifs. Les confondre peut conduire à la mauvaise décision.
L'activité principale est celle que vous avez déclarée en premier ou qui génère le chiffre d'affaires dominant. Elle détermine votre code APE, à savoir le code à cinq chiffres qui identifie la nature principale de votre activité auprès des administrations, et elle peut influencer votre régime social ou fiscal.
L'activité secondaire est exercée en parallèle de la première. Elle doit faire l'objet d'une déclaration formelle : c'est précisément l'adjonction d'activité.
L'activité accessoire est exercée de façon marginale. Ce n'est pas parce qu'une activité est accessoire en volume qu'elle échappe aux obligations déclaratives. En micro-entreprise notamment, chaque nature d'activité, qu'elle soit commerciale, artisanale ou libérale, obéit à ses propres règles de plafond et de déclaration.
J'attire régulièrement l'attention sur ce point : ne sous-estimez pas la portée administrative d'une activité que vous considérez comme secondaire. L'administration, elle, ne fait pas cette distinction spontanément.
Dans quels cas une adjonction d'activité est-elle nécessaire ?
L'adjonction d'activité devient nécessaire dans plusieurs situations concrètes :
- Vous ajoutez un nouveau type de prestation, différent de l'activité que vous avez déclarée, par exemple un graphiste qui commence à dispenser des formations en ligne.
- Votre objet social est trop restrictif pour inclure la nouvelle activité : vous devez le modifier avant de pouvoir l'exercer légalement.
- Vous passez d'une activité libérale à une activité mixte, en combinant désormais une activité libérale et une activité commerciale. Un changement de régime fiscal peut en découler.
- Vous ajoutez une activité qui nécessite une inscription complémentaire au Registre du Commerce et des Sociétés (le registre officiel où sont immatriculées les sociétés et entreprises commerciales) ou au répertoire des métiers.
- En micro-entreprise, vous cumulez des activités de nature différente, ce qui déclenche des règles spécifiques sur les plafonds de chiffre d'affaires. En 2026, ces plafonds sont fixés à 83 600 € pour les prestations de services et à 203 100 € pour la vente de marchandises. Attention, ces plafonds ne s'additionnent pas. Si vous cumulez vente et prestations de services, votre chiffre d'affaires total ne doit pas dépasser 203 100 €, dont 83 600 € au maximum pour les prestations de services. Vous ne sortez du régime micro qu'après deux années consécutives de dépassement.
Motivations et intérêts pour ajouter une activité à son entreprise
Ajouter une nouvelle activité à son entreprise répond rarement à un seul motif. Il peut s'agir de diversifier ses revenus pour ne plus dépendre d'un seul type de client, de saisir une opportunité de marché que votre structure actuelle ne couvre pas encore, ou de répondre à une demande récurrente de vos clients pour un service complémentaire. Dans chaque cas, les avantages sont bien réels, à condition d'anticiper les contraintes administratives et fiscales qui peuvent accompagner ce choix.
Diversification d'activité : sécuriser et élargir ses revenus
La diversification protège contre la perte d'un client majeur ou un ralentissement dans un secteur donné. Un consultant en marketing digital qui ajoute une activité de formation monétise son expertise de façon récurrente et réduit sa dépendance à des missions ponctuelles.
L'ajout d'une activité secondaire peut aussi modifier favorablement le mode d'imposition : certaines activités ouvrent des abattements spécifiques en micro-entreprise ou permettent de déduire de nouvelles charges en régime réel.
Certains entrepreneurs vont plus loin en structurant leur offre comme une véritable entreprise multiservice, c'est-à-dire une structure qui combine dès le départ plusieurs types de prestations complémentaires. Cette organisation permet d'adresser plusieurs segments de clients avec une seule et même entité juridique.
Activités réglementées : ce qu'il faut vérifier avant de se lancer
Une activité réglementée est une activité pour laquelle la loi exige de prouver une qualification professionnelle spécifique avant de pouvoir l'exercer. Sans le justificatif d'aptitude correspondant, votre dossier sera bloqué lors du dépôt sur la plateforme du guichet unique.
Voici quelques exemples pour illustrer concrètement :
- Électricien : CAP, BP ou diplôme équivalent, ou à défaut 3 ans d'expérience professionnelle dans le métier (attestation délivrée par la chambre de métiers et de l'artisanat).
- Coiffeur : Brevet professionnel (BP) ou brevet de maîtrise de coiffure pour exploiter un salon, qui doit être placé sous le contrôle permanent d'une personne qualifiée. CAP coiffure pour exercer uniquement à domicile.
- Agent immobilier : carte professionnelle T, G ou S obligatoire.
- Transporteur : capacité professionnelle de transport selon la nature du fret.
Certaines professions libérales réglementées (experts-comptables, avocats, médecins) ne peuvent pas non plus cumuler leur activité avec certaines activités commerciales. Une incompatibilité déontologique peut s'opposer à l'adjonction, indépendamment des formalités administratives. Je vous conseille de vérifier ce point auprès de l'ordre professionnel correspondant avant d'engager toute démarche.
Régime micro-entrepreneur : la gratuité et la déclaration simplifiée
Pour un micro-entrepreneur, l'adjonction d'activité est l'une des rares formalités entièrement gratuites et rapides. Contrairement aux sociétés, il n'y a pas de statuts à modifier, pas d'annonce légale à publier et pas de procès-verbal d'assemblée à rédiger. La déclaration simplifiée se fait directement en ligne, sur la plateforme du guichet unique de l'INPI.
Cette gratuité de l'ajout d'activité lève souvent la dernière barrière psychologique à la diversification.
Une limite importante existe cependant : si la nouvelle activité est de nature différente (par exemple une activité artisanale ajoutée à une activité libérale), une immatriculation complémentaire au répertoire des métiers peut être requise. Elle est gratuite dans certains cas, payante dans d'autres.
À noter également : vérifiez que votre assurance professionnelle (responsabilité civile professionnelle, voire décennale pour certaines activités du bâtiment) couvre bien la nouvelle activité. Faites-la ajouter à votre contrat avant de réaliser vos premières prestations.
Création d'entreprise : comment choisir le bon statut juridique ?
Panorama des formes juridiques courantes
Quel régime fiscal et social pour vous ?
Les aides à la création à ne pas manquer
Cas particuliers selon le statut juridique
Selon votre statut juridique, une adjonction d’activité n’entraîne pas exactement les mêmes démarches ni les mêmes conséquences. SARL, EURL, SAS, SASU, micro-entreprise ou entreprise individuelle : chaque forme a ses particularités. Votre choix peut aussi avoir des effets sur votre fiscalité et sur les règles applicables à la nouvelle activité.
En entreprise individuelle et en micro-entreprise : une simple déclaration modificative
En entreprise individuelle ou en micro-entreprise, il n'y a pas de statuts constitutifs au sens d'une société. Pas de document fondateur à modifier. La démarche se résume à remplir et déposer une déclaration modificative au guichet unique de l'INPI.
Après validation, le code APE de votre entreprise est automatiquement mis à jour et votre extrait d'immatriculation reflète la nouvelle activité.
Si vous êtes un micro-entrepreneur exerçant plusieurs activités, des règles spécifiques s'appliquent selon la nature et la combinaison des activités déclarées, notamment sur les plafonds de chiffre d'affaires à ne pas dépasser.
Un cas supplémentaire s'ajoute parfois : si vous déclarez une activité artisanale, une inscription au répertoire des métiers est requise ; si vous déclarez une activité commerciale, une inscription au Registre du Commerce et des Sociétés s'impose. Dans ces deux situations, la démarche reste simple mais implique une étape supplémentaire sur la plateforme du guichet unique.
Enfin, si l'ajout d'activité vous amène à dépasser les seuils du régime micro, notre comparatif EURL ou micro-entreprise peut vous aider à choisir la structure la plus adaptée à votre nouvelle configuration.
En SARL, EURL, SAS et SASU : l'objet social au cœur de la démarche
L'objet social, tel qu'il est rédigé dans vos statuts constitutifs, délimite légalement les activités que votre société est autorisée à exercer. Avant toute démarche d'adjonction, vous devez le consulter attentivement.
Deux scénarios sont possibles.
Scénario 1 : l'objet social couvre déjà la nouvelle activité. Votre société peut l'exercer immédiatement. Il suffit de mettre à jour la déclaration au guichet unique pour que le code APE soit actualisé. Aucune modification des statuts n'est nécessaire.
Scénario 2 : l'objet social ne couvre pas la nouvelle activité. La modification des statuts est obligatoire avant toute déclaration. C'est cette procédure que détaillent les sections suivantes.
En SARL à plusieurs associés, la modification de l'objet social est votée en assemblée générale extraordinaire à la majorité des deux tiers des parts détenues par les associés présents ou représentés (pour les SARL créées après le 3 août 2005).
En SAS, ce sont vos statuts qui fixent les règles de majorité et la forme de la décision.
En SASU comme en EURL, l'associé unique décide seul. Dans tous les cas, la décision est constatée par écrit : un procès-verbal d'assemblée ou une décision de l'associé unique.
Objet social trop restrictif : l'erreur à anticiper dès la création
Beaucoup d'entrepreneurs découvrent que leur objet social est trop restrictif au moment où ils veulent ajouter une activité. Trop tard pour éviter les frais de modification.
Exemple : une SASU créée pour la réalisation de prestations de conseil en informatique et qui souhaite ajouter de la formation en ligne. Le libellé "conseil en informatique" ne couvre pas nécessairement la formation, même dans le domaine numérique. Le greffe peut refuser de valider l'exercice de cette activité sans modification préalable des statuts.
La solution préventive est de rédiger un objet social suffisamment large dès la création, pour englober les activités envisagées à 3 ou 5 ans, sans pour autant être si vague que l'administration le considère indéterminé.
Chez Dougs, ma recommandation systématique est la suivante : rédigez un objet social qui couvre non seulement votre activité principale actuelle, mais aussi les activités complémentaires que vous pourriez vouloir exercer dans les prochaines années. Un peu de prévoyance à la création vous évite des frais inutiles et des délais au pire moment.
Faire une adjonction d’activité en ligne : quelles démarches ?
L’adjonction d’activité se fait désormais principalement en ligne, avec des démarches centralisées et plus faciles à suivre. Selon votre situation, vous pouvez effectuer vous-même la formalité sur le guichet unique ou passer par une plateforme spécialisée qui prépare et transmet le dossier à votre place. Cette digitalisation réduit les échanges papier, simplifie l’envoi des justificatifs et permet généralement un traitement plus rapide lorsque toutes les informations demandées sont correctement renseignées.
Les justificatifs à réunir selon votre statut
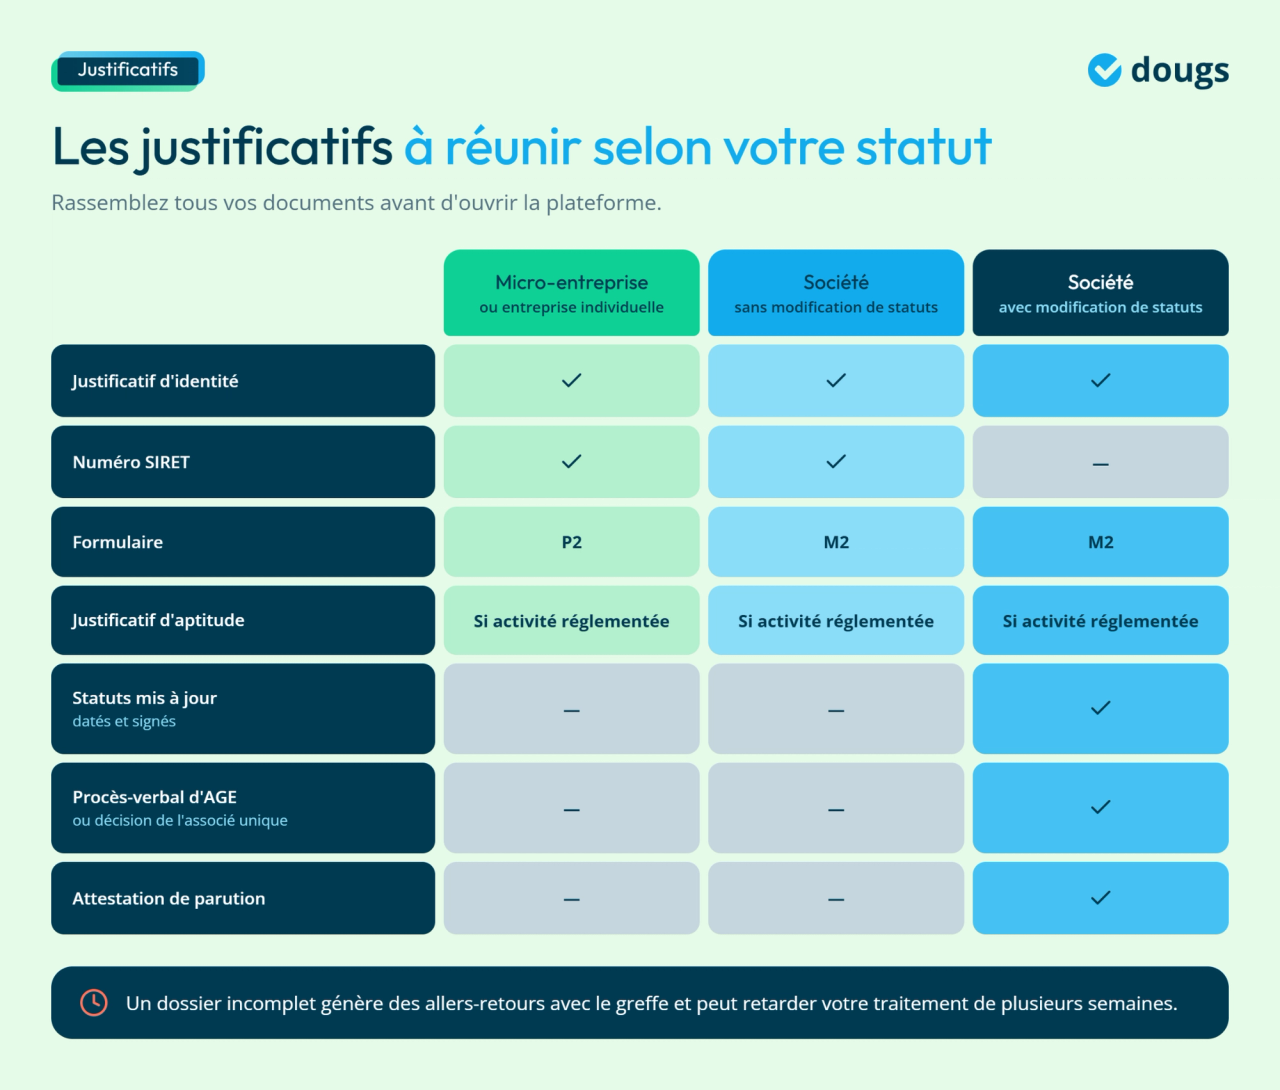
Avant d'ouvrir la plateforme, rassemblez tous vos documents. Un dossier incomplet génère des allers-retours avec le greffe qui peuvent retarder votre traitement de plusieurs semaines. Je le constate régulièrement : cette simple précaution fait gagner un temps considérable.
Pour une micro-entreprise ou une entreprise individuelle :
- Justificatif d'identité en cours de validité ;
- Numéro SIRET de l'entreprise existante ;
- Si l'activité est réglementée : le justificatif d'aptitude correspondant (diplôme, certification ou carte professionnelle selon le cas. La liste complète est disponible sur service-public.gouv.fr) ;
- Le formulaire P2, accessible directement dans votre espace sur la plateforme de l'INPI, pré-rempli avec vos informations existantes.
Pour une société sans modification de statuts :
- Justificatif d'identité du dirigeant ;
- Numéro SIRET existant ;
- Formulaire M2, qui est le formulaire de déclaration de modification d'entreprise applicable aux sociétés ;
- Si l'activité est réglementée : le justificatif d'aptitude correspondant.
Pour une société avec modification de statuts :
- Statuts mis à jour, datés et signés par le dirigeant ou les associés ;
- Procès-verbal de l'assemblée générale extraordinaire ou décision de l'associé unique ;
- Attestation de parution, qui est le justificatif prouvant que la modification a été publiée dans un journal officiel habilité ;
- Formulaire M2 ;
- Justificatif d'identité du dirigeant ;
- Si l'activité est réglementée : le justificatif d'aptitude correspondant.
La modification des statuts : procès-verbal, mise à jour et dépôt au greffe
Pour les sociétés qui doivent modifier leur objet social, voici les 6 étapes à suivre dans l'ordre :
- Étape 1 : Rédiger la décision. Les associés réunis en assemblée générale extraordinaire, ou l'associé unique par décision seul, approuvent la nouvelle rédaction de l'objet social. En EURL ou SARLU, l'associé unique décide seul. En SAS ou SASU, les règles de vote sont celles définies dans vos statuts.
- Étape 2 : Formaliser le procès-verbal. Le document mentionne la date, les participants ou l'associé unique, l'ancien texte de l'objet social, le nouveau texte approuvé et le résultat de la décision. Ce procès-verbal d'assemblée générale extraordinaire est conservé dans le registre de la société.
- Étape 3 : Mettre à jour les statuts constitutifs. Les statuts sont réécrits en intégrant le nouvel objet social. Chaque exemplaire est daté et signé.
- Étape 4 : Publier une annonce légale. Dans un journal d'annonces légales habilité dans le département du siège social, vous faites paraître un avis de modification. Le coût de cette publication varie selon le département et la longueur du texte. À vérifier directement auprès du journal choisi. La publication vous remet une attestation de parution.
- Étape 5 : Déposer le dossier complet en ligne. Depuis le 1er janvier 2023, ce dépôt se fait exclusivement via le guichet unique de l'INPI. Les pièces justificatives sont téléversées directement sur la plateforme, et le calcul ainsi que le paiement en ligne des frais de greffe sont entièrement intégrés à la fin de la démarche. Fixés par décret, ces montants varient selon la nature de votre formalité et le tribunal compétent ; vous pouvez consulter la grille tarifaire complète sur la page des tarifs des formalités d'entreprises de l'INPI avant de valider votre dossier.
- Étape 6 : Mise à jour de l'extrait K-BIS. Après validation par le greffe du tribunal de commerce, votre extrait K-BIS est automatiquement mis à jour avec le nouvel objet social et les activités déclarées.
L'immatriculation complémentaire au RCS ou au répertoire des métiers
Certaines configurations déclenchent une inscription dans un registre supplémentaire, sans créer une deuxième entreprise.
Si vous ajoutez une activité commerciale à une activité artisanale ou libérale, une inscription complémentaire au Registre du Commerce et des Sociétés s'impose. À l'inverse, si vous ajoutez une activité artisanale à une activité commerciale ou libérale, c'est une immatriculation au répertoire des métiers qui est requise. Dans les deux cas, il s'agit de la même entreprise, avec le même numéro SIRET, inscrite dans un registre supplémentaire pour signaler la nature mixte de son activité.
La plateforme du guichet unique vous guide lors de la saisie et identifie automatiquement si l'activité déclarée impose cette étape supplémentaire. Une distinction reste cependant à connaître : la mise à jour du code APE est automatique après validation, tandis que l'immatriculation complémentaire est une étape distincte que vous devez initier séparément.
Procédures en ligne et digitalisation : la plateforme du guichet unique INPI
La digitalisation ne se limite pas au dépôt de votre demande : elle facilite aussi le suivi de l’adjonction d’activité et centralise les échanges liés à la formalité. Vous pouvez également confier la préparation et le suivi du dossier à une plateforme spécialisée, afin de limiter les erreurs susceptibles de ralentir son traitement. Une démarche bien préparée peut ainsi gagner en fluidité, de la constitution du dossier jusqu’à sa validation.
Accéder au guichet unique INPI et sélectionner l'option "adjonction d'activité"
Pour déclarer une adjonction d'activité, accédez au Guichet unique des entreprises sur la plateforme officielle formalites.entreprises.gouv.fr. Connectez-vous à votre espace personnel avec FranceConnect ou vos identifiants INPI, puis saisissez le numéro SIREN ou SIRET de votre entreprise pour lancer la modification.
Dans le menu des démarches, sélectionnez l'option de modification pour l'adjonction d'activité, en veillant à ne pas la confondre avec le changement d'activité principale afin d'éviter l'écrasement de votre activité existante.
La plateforme détecte automatiquement votre forme juridique via le SIRET et affiche le formulaire correspondant.
Déposer son dossier en ligne, étape par étape
Voici le déroulé complet du dépôt :
- Compléter le formulaire : renseignez le libellé de la nouvelle activité, sa nature (commerciale, artisanale ou libérale) et le code NAF correspondant. La plateforme vous propose plusieurs codes selon le libellé que vous saisissez.
- Joindre les pièces justificatives numérisées selon votre statut et la nature de l'activité.
- Pour les sociétés avec modification de statuts : téléversez le procès-verbal d'assemblée générale extraordinaire, les statuts mis à jour signés et l'attestation de parution.
- Vérifier le récapitulatif avant envoi définitif. Le libellé que vous validez à cette étape est celui qui figurera sur votre extrait d'immatriculation officiel : relisez-le attentivement.
- Régler les frais de greffe (pour les sociétés uniquement) directement en ligne par carte bancaire.
- Conserver l'accusé de réception : il contient le numéro de dossier qui vous permet de suivre l'avancement du traitement par le greffe.
Les erreurs fréquentes et les délais de traitement
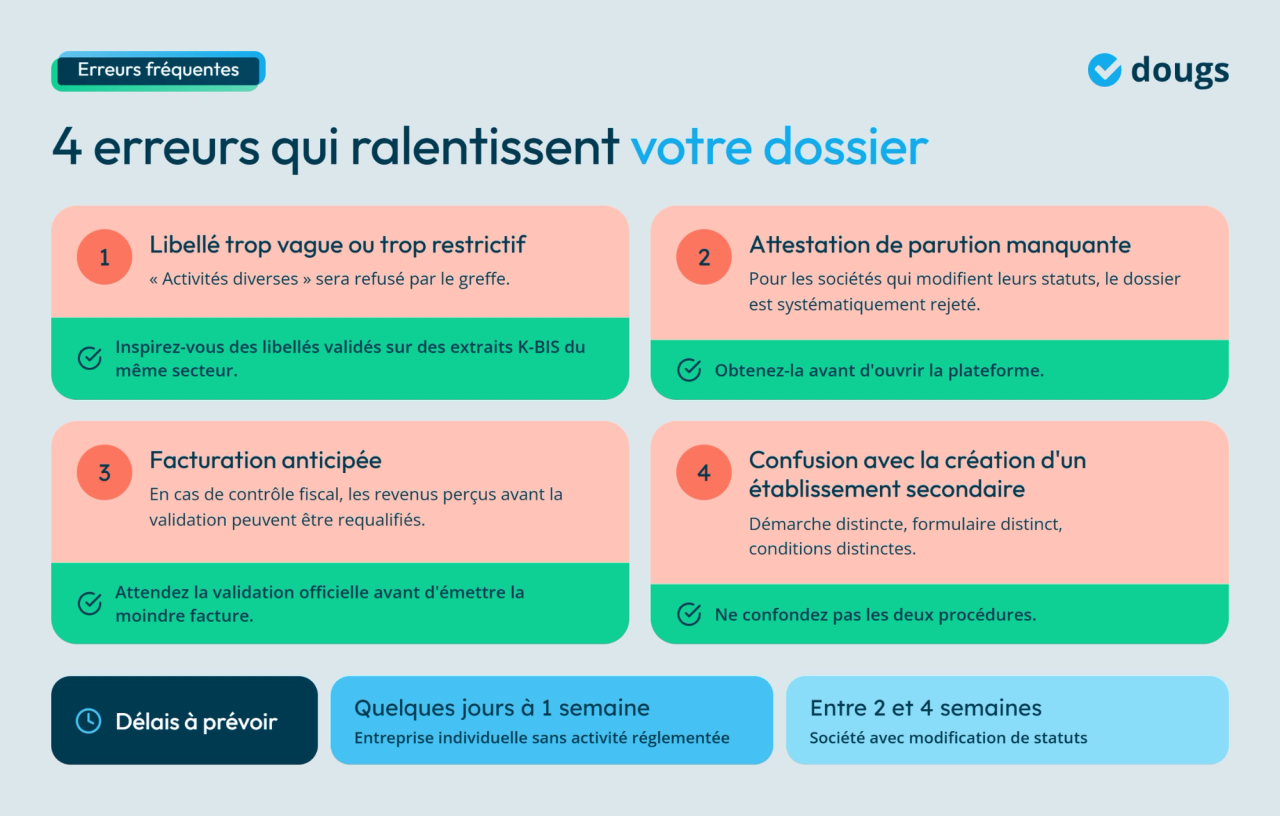
Voici les quatre erreurs les plus courantes dans les dossiers d'adjonction d'activité :
- Libellé trop vague ou trop restrictif : "activités diverses" sera refusé par le greffe. Un libellé trop précis vous contraint à une nouvelle modification à la moindre évolution. Inspirez-vous des libellés validés sur des extraits K-BIS du même secteur.
- Attestation de parution manquante : pour les sociétés qui modifient leurs statuts, le dossier est systématiquement rejeté sans cette pièce. Obtenez-la avant d'ouvrir la plateforme.
- Facturation anticipée : vous ne pouvez pas émettre de factures pour une activité non encore officiellement validée. En cas de contrôle fiscal, les revenus perçus avant la date de validation peuvent être requalifiés. Je le vois régulièrement : des entrepreneurs qui commencent à facturer pendant que leur dossier est en cours. La patience de quelques jours vaut mieux qu'un redressement.
- Confusion avec la création d'un établissement secondaire : démarche distincte, formulaire distinct, conditions distinctes. Ne pas confondre les deux procédures.
Pour ce qui est des délais, comptez quelques jours à une semaine pour une entreprise individuelle sans activité réglementée. Pour une société avec modification de statuts, la procédure globale dure entre deux et quatre semaines selon la charge du greffe compétent.
Coût et mise à jour des documents officiels
Une adjonction d’activité entraîne des frais dont le montant dépend des formalités nécessaires et de l’accompagnement choisi. Aux frais administratifs peuvent s’ajouter des honoraires si vous confiez les démarches à un professionnel ou à une plateforme spécialisée. Une fois la modification enregistrée, les documents officiels de l’entreprise sont actualisés, avec notamment la nouvelle activité portée sur l’extrait Kbis lorsque l’entreprise en possède un.
Frais de greffe et publication d'une annonce légale : les montants à prévoir
Pour un micro-entrepreneur ou une entreprise individuelle, l'adjonction d'activité coûte peu : il n'y a ni statuts à modifier, ni annonce légale. Selon la nature de l'activité ajoutée (notamment une activité commerciale ou artisanale), des frais réglementés peuvent toutefois être demandés lors de la formalité. Le montant exact s'affiche avant le paiement sur le guichet unique (à vérifier selon votre situation).
Pour une société sans modification de statuts (lorsque la nouvelle activité est déjà couverte par l'objet social existant), des frais de greffe limités s'appliquent pour la mise à jour de la déclaration. Le montant exact est à vérifier sur infogreffe.fr, car il varie selon le tribunal compétent.
Pour une société avec modification de statuts, trois postes de coûts s'accumulent :
- Les frais de greffe pour la modification statutaire. À vérifier sur infogreffe.fr selon votre tribunal.
- Le coût de la publication de l'annonce légale dans un journal habilité. Ce montant varie selon le département du siège social et la longueur du texte publié.
- Les honoraires d'un juriste ou d'un expert-comptable pour la rédaction du procès-verbal et la mise à jour des statuts, si vous souhaitez être accompagné. Cet accompagnement reste optionnel mais fortement recommandé pour éviter les rejets de dossier.
La mise à jour du K-BIS, en revanche, est gratuite et automatique depuis la dématérialisation complète des formalités en 2023.
Conséquences fiscales selon la nature de l'activité ajoutée
L'ajout d'une activité de nature différente peut modifier votre régime fiscal. C'est l'un des impacts les plus sous-estimés, et l'un des plus coûteux à découvrir après coup.
Ajouter une activité commerciale à une activité libérale peut faire basculer d'une imposition en BNC (Bénéfices Non Commerciaux, le régime des professions libérales) vers un régime mixte BNC et BIC. Les règles comptables et déclaratives sont alors distinctes pour chaque catégorie de revenus.
Sur la TVA : si votre activité principale bénéficiait d'une exonération, l'ajout d'une activité commerciale peut entraîner un assujettissement partiel à la TVA sur cette nouvelle activité. Ce point connaît des exceptions selon les professions. Une vérification au cas par cas s'impose.
Sur les cotisations sociales : une nouvelle activité peut déclencher une affiliation à une caisse de retraite différente ou modifier le calcul des cotisations existantes, selon que l'activité ajoutée relève du même régime social ou d'un autre.
Avant d'ajouter une activité de nature différente de l'activité principale, je recommande toujours de simuler l'impact fiscal avec un expert. Une heure de conseil en amont peut éviter plusieurs mois de correction administrative.
Auto-entrepreneur : gratuité de l'ajout et déclaration en micro-BIC ou micro-BNC
En micro-entreprise, ajouter une activité ne coûte rien, mais la façon de déclarer les revenus change selon la nature des activités cumulées.
Les activités commerciales (vente de marchandises, prestations de services à caractère commercial) relèvent du régime micro-BIC. L'abattement forfaitaire appliqué est de 71 % sur le chiffre d'affaires pour les activités d'achat-vente, et de 50 % pour les prestations de services commerciales.
Les activités libérales (professions intellectuelles réglementées ou non réglementées) relèvent du régime micro-BNC. L'abattement forfaitaire est de 34 % sur le chiffre d'affaires.
Si vous cumulez les deux types d'activités, vous déclarez chaque chiffre d'affaires séparément sous le régime qui lui correspond. L'URSSAF calcule les cotisations sociales distinctement pour chaque catégorie.
Un point d'attention supplémentaire : en micro-entreprise, les charges réelles ne sont pas déductibles, tout est forfaitaire. Si vos charges réelles dépassent l'abattement applicable, passer au régime réel peut s'avérer plus avantageux financièrement.
Changer ou ajouter une activité suit une procédure précise : cette vidéo en donne les cinq étapes.

EN RÉSUMÉ
L'adjonction d'activité n'est pas une démarche anodine, mais elle reste accessible à tout entrepreneur qui anticipe correctement les étapes. Voici les six réflexes à avoir :
- Identifiez d'abord la nature exacte de la nouvelle activité : commerciale, artisanale ou libérale. Vérifiez si elle figure parmi les activités réglementées sur service-public.fr.
- Vérifiez votre objet social si vous dirigez une société : couvre-t-il déjà cette activité, ou faut-il le modifier avant toute démarche ?
- Anticipez les conséquences fiscales d'un changement de régime (passage BNC et BIC, assujettissement à la TVA, impact sur vos cotisations sociales) avant de vous lancer.
- Rassemblez l'ensemble des pièces justificatives avant de vous connecter à la plateforme du guichet unique : un dossier incomplet génère des semaines de retard.
- Déposez votre dossier complet sur la plateforme et attendez la validation officielle avant d'émettre la moindre facture au titre de votre nouvelle activité.
- Consultez un expert si votre situation est mixte, si votre objet social nécessite une révision ou si vous hésitez sur les conséquences fiscales d'un ajout d'activité de nature différente.
FAQ
Non. Facturer une activité non encore officiellement déclarée expose à un risque de requalification fiscale en cas de contrôle. L'administration peut contester la validité des factures émises avant la date de validation du dossier par le greffe.
En pratique, les délais sont courts pour un micro-entrepreneur ou une entreprise individuelle : quelques jours à une semaine. Pour une société avec modification de statuts, prévoyez entre 2 et 4 semaines de délai global. L'attente est raisonnable et le risque facilement évitable.
Non, dans la grande majorité des cas. L'adjonction d'activité permet d'ajouter une nouvelle activité à la structure existante, sans en créer une autre. Vous conservez le même numéro SIRET et la même entité juridique.
Une seconde structure peut se justifier dans des situations précises : activités légalement incompatibles au sein d'une même entité, souhait de cloisonner les risques financiers entre les deux activités, ou optimisation fiscale via une holding. Hors ces configurations particulières, l'adjonction d'activité est plus simple, plus rapide et moins coûteuse.
Pas systématiquement. En micro-entreprise, vous restez affilié à la Sécurité sociale des indépendants : ajouter une activité artisanale à une activité commerciale (ou l'inverse) ne change pas de caisse, mais chaque activité est soumise à son propre taux de cotisations. Seul l'ajout d'une activité libérale réglementée relevant d'une caisse de retraite spécifique (par exemple certaines professions affiliées à la CIPAV) peut entraîner une affiliation différente : vérifiez-le avant de vous lancer.
Pour les dirigeants de société, le statut social du dirigeant lui-même ne change pas avec l'adjonction d'activité. En revanche, si la nouvelle activité modifie la nature globale de la société (passage d'une activité civile à une activité commerciale, par exemple), de nouvelles obligations peuvent apparaître. Ce point est à analyser au cas par cas selon la configuration de votre société.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 Nahima Zobri
 David Bernier