


Cassandra Marquez
 14 min.
Tout savoir sur la facturation électronique pour un restaurant
Vous entendez parler de facturation électronique et vous imaginez déjà devoir sortir une facture entre deux services, en plein rush du midi ? Cette crainte revient souvent chez les restaurateurs que j'accompagne, et elle repose en grande partie sur un malentendu.
Non, vous n'aurez pas à facturer chaque table. Dans cet article, je vous explique ce qui change réellement pour votre restaurant avec la facture électronique : la réception des factures de vos fournisseurs, la facturation de vos clients professionnels et la transmission de vos données de vente à l'administration. Vous verrez aussi comment votre logiciel de caisse va prendre en charge une bonne partie de ces démarches à votre place.
Vous pouvez aussi tester dès maintenant notre logiciel de facturation électronique gratuit pour anticiper ces changements sans stress.
EN BREF
Votre restaurant est concerné par la facturation électronique, mais l'essentiel de vos habitudes de service ne change pas.
- Depuis septembre 2026, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs, quelle que soit la taille de votre établissement.
- L'addition remise à un client particulier ne change pas : vous n'avez pas à la transformer en facture électronique.
- Si vous facturez des professionnels (séminaires, comités d'entreprise, etc.), vous devrez émettre vos factures au format électronique à partir de septembre 2027, comme la majorité des restaurants classés petites ou moyennes entreprises.
- La transmission de vos données de vente à l'administration, aussi appelée e-reporting, suit ce même calendrier de septembre 2027 et se fait une fois par mois pour l'ensemble de vos ventes de la période, pas jour après jour.
- Votre logiciel de caisse va évoluer pour intégrer ces nouvelles obligations automatiquement.
Votre restaurant est-il concerné par la facturation électronique ?
Avant de voir comment tout cela va s'organiser au quotidien, il faut répondre à une question essentielle : votre établissement entre-t-il dans le champ de la réforme de la facturation électronique ?
Oui, votre restaurant est concerné, quelle que soit sa taille ou son statut. La facturation électronique s'applique à toute entreprise assujettie à la taxe sur la valeur ajoutée (TVA), y compris si vous ne facturez pas de TVA à vos clients.
Ce qui change selon la taille de votre établissement
Votre date d'entrée en application ne dépend pas de votre statut juridique, mais de la taille de votre restaurant. Cette taille se mesure grâce à trois critères réglementaires :
- votre effectif ;
- votre chiffre d'affaires annuel ;
- votre total de bilan ;
qui permettent de classer chaque entreprise dans l'une de ces 4 catégories :
| Catégorie | Effectif | Chiffre d'affaires annuel ou bilan | Réception des factures fournisseurs | Émission et e-reporting |
|---|---|---|---|---|
| Micro-entreprise | Moins de 10 salariés | 2 millions d'euros maximum | Depuis le 1er septembre 2026 | À partir du 1er septembre 2027 |
| Petite ou moyenne entreprise (PME) | Moins de 250 salariés | 50 millions d'euros de chiffre d'affaires maximum ou 43 millions d'euros de bilan maximum | Depuis le 1er septembre 2026 | À partir du 1er septembre 2027 |
| Entreprise de taille intermédiaire (ETI) | Moins de 5 000 salariés | 1,5 milliard d'euros de chiffre d'affaires maximum ou 2 milliards d'euros de bilan maximum | Depuis le 1er septembre 2026 | Dès le 1er septembre 2026 |
| Grande entreprise | Au-delà de ces seuils | Au-delà de ces seuils | Depuis le 1er septembre 2026 | Dès le 1er septembre 2026 |
La très grande majorité des restaurants indépendants se classent en micro-entreprise ou en PME. Pour ces catégories, la réception des factures fournisseurs au format électronique est obligatoire dès le 1er septembre 2026, comme pour tout le monde. En revanche, l'émission de factures électroniques vers vos propres clients professionnels n'est exigée qu'à partir du 1er septembre 2027, un an après les grandes entreprises et les entreprises de taille intermédiaire.
Vous voulez en savoir plus sur le calendrier de la facturation électronique ? Consultez notre article dédié.
Le cas des food trucks, franchises et structures multisites
Ni la mobilité d'un food truck ni l'appartenance à une franchise ne changent la méthode de classement. Ce sont toujours l'effectif, le chiffre d'affaires et le bilan qui déterminent votre catégorie.
- Un food truck géré par une seule personne remplira très probablement les critères de la micro-entreprise, mais ce n'est pas automatique, il faut vérifier ses propres chiffres comme pour n'importe quel restaurant.
- Dans une franchise, chaque établissement constitue généralement une entité juridique distincte disposant de son propre numéro SIREN. C'est donc la taille de ce restaurant qui est prise en compte, et non celle du réseau ou de l'enseigne. Un petit restaurant franchisé peut donc avoir une échéance différente de celle du siège de la franchise.
Pour résumer cette première partie, votre restaurant est concerné par la réforme quelle que soit sa forme, mais la date à laquelle vous devrez émettre vos propres factures électroniques dépend de sa taille réelle, pas de son statut juridique ni du réseau auquel il appartient éventuellement. Voyons maintenant ce que cela signifie au moment où un client règle son repas.
Allez-vous devoir facturer chaque client pendant le service ?
C'est la question qui inquiète le plus les restaurateurs quand ils découvrent cette réforme, alors répondons-y sans détour.
Non, vous n'aurez pas à éditer une facture électronique pour chaque personne attablée. Tout dépend de la nature de votre client : particulier ou professionnel.
Cette distinction change complètement ce que vous devez faire, ou ne pas faire, au moment de l'encaissement.
Pour vos clients particuliers, le ticket de caisse ne change pas
Rien ne change dans votre façon de servir vos clients particuliers. Vous continuez à leur remettre un ticket de caisse ou une addition classique, exactement comme aujourd'hui.
La loi vous oblige seulement à émettre une note, c'est-à-dire un document équivalent à une facture simplifiée, dans deux cas précis :
- le montant dépasse 25 € toutes taxes comprises (TTC) pour une prestation ;
- le client vous la demande explicitement.
Cette obligation existait déjà avant la réforme et elle ne se transforme pas en facture électronique. Ce que la réforme ajoute réellement, ce n'est pas un document à remettre au client, c'est une transmission ultérieure de vos données de vente à l'administration, sujet que nous détaillons juste après cette partie.
Pour vos clients professionnels, la vraie facture électronique s'applique
Dès que votre client est une entreprise assujettie à la TVA, vous devrez lui adresser une facture électronique. Cette situation reste minoritaire dans un restaurant mais elle existe bel et bien :
- un comité d'entreprise qui règle des repas pour ses salariés ;
- une société qui organise un séminaire chez vous ;
- une prestation de traiteur facturée à une entreprise.
Dans ces cas, vous ne pourrez plus envoyer votre facture par courriel ou la remettre en main propre. Elle devra transiter par une plateforme agréée.
Une plateforme agréée est un intermédiaire numérique validé par l'administration fiscale. Elle transmet votre facture entre vous et votre client professionnel. Sans cette plateforme, votre facture ne sera pas considérée comme conforme.
Votre facture devra aussi respecter un format structuré, c'est-à-dire un fichier lisible automatiquement par les logiciels et non un simple document visuel comme un PDF classique. Trois formats sont acceptés par la réforme :
- le Factur-X : un format hybride, il contient à la fois un visuel PDF que vous pouvez ouvrir et lire comme aujourd'hui, et des données cachées dans le même fichier, exploitables automatiquement par les logiciels comptables ;
- l'UBL (Universal Business Language) : un format entièrement numérique, sans visuel PDF, uniquement composé de données structurées destinées à être lues par des logiciels ;
- le CII (Cross Industry Invoice) : fonctionne sur le même principe que l'UBL. Il repose uniquement sur des données structurées, mais selon une autre norme internationale, davantage utilisée dans les grands systèmes d'échange entre entreprises.
Pour la plupart des restaurants, cette obligation d'émission s'applique à partir du 1er septembre 2027.
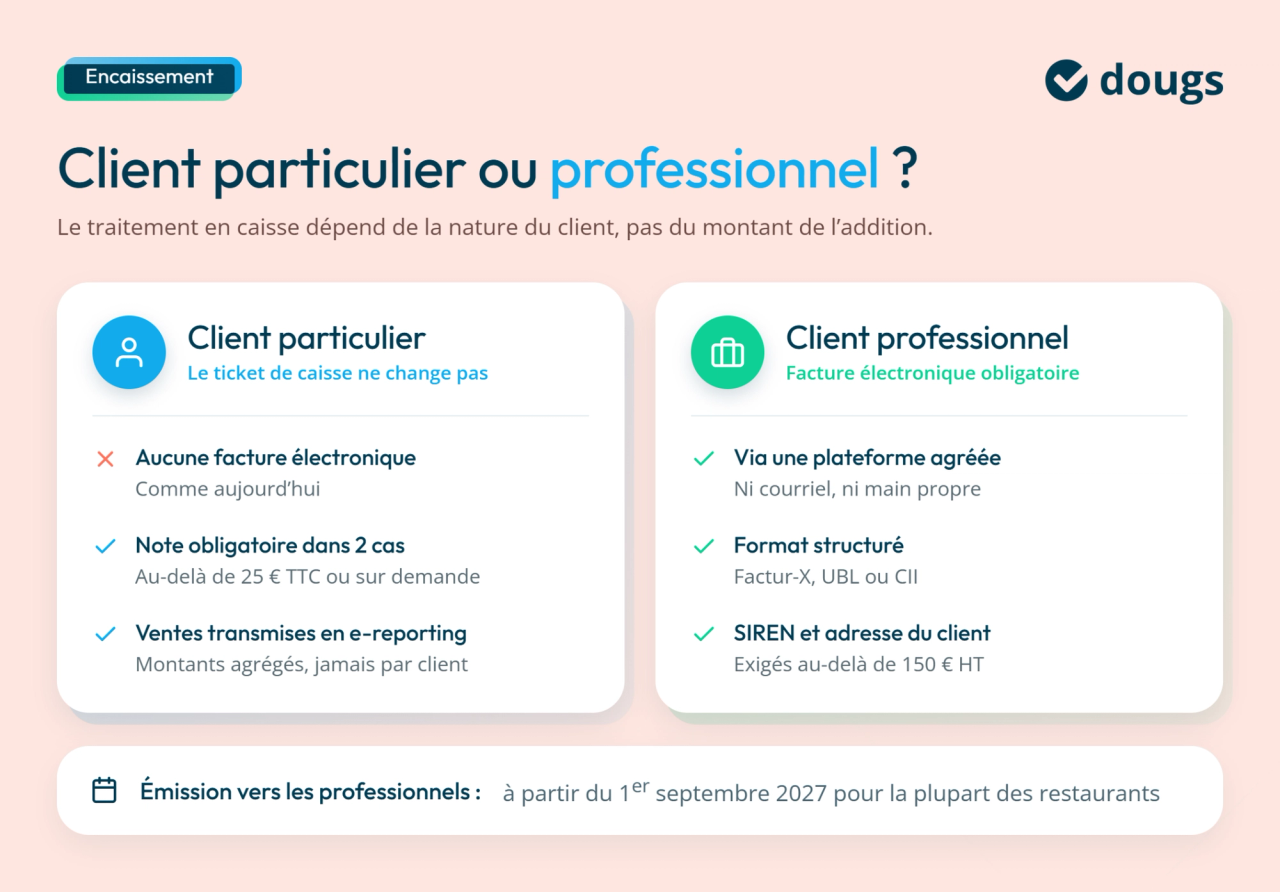
Pour faire simple, vous distinguez donc deux mondes bien séparés dans votre quotidien : l'addition de vos clients particuliers, qui ne bouge pas, et la facturation de vos rares clients professionnels, qui elle devra passer par le circuit électronique de la réforme.
Il reste une question que beaucoup de restaurateurs se posent encore : que devient alors le chiffre d'affaires réalisé avec les particuliers, si aucune facture électronique ne circule à leur sujet ?
Ressource à télécharger
Toutes les réponses sur la facturation électronique
Auto-entrepreneur, LMNP, SCI... : êtes-vous concerné ?
Facturation via Shopify, Amazon, Malt : que devez-vous faire ?
Comment vous mettre en conformité ?
Qu'est-ce que l'e-reporting va changer pour vous ?
L'e-reporting désigne l'obligation de transmettre à l'administration fiscale un résumé de vos ventes réalisées avec des particuliers, sans lui envoyer de facture individuelle par client.
Concrètement, votre logiciel de caisse ou votre plateforme agréée se charge d'envoyer ces données à votre place, à intervalles réguliers plutôt qu'en temps réel.
Ce que vous devez transmettre
Vous ne transmettez jamais d'informations sur vos clients eux-mêmes, seulement des montants agrégés. Les données envoyées comprennent, pour chaque journée d'activité :
- le nombre de transactions réalisées ;
- le montant total hors taxe de vos ventes, par taux de TVA appliqué ;
- le montant de TVA correspondant à chaque taux.
Aucun nom de client, aucun détail sur ce qui a été commandé n'est transmis à l'administration.
Dans la majorité des cas, ces informations proviennent directement de votre caisse enregistreuse, à partir du ticket Z, c'est-à-dire le récapitulatif que votre caisse produit chaque soir pour résumer les ventes de la journée. Vous n'avez donc rien à calculer ni à saisir vous-même, votre système de caisse fait ce travail automatiquement.
À quelle fréquence et à partir de quand ?
Voici l'idée reçue à corriger en premier : vous n'avez pas à déclarer votre chiffre d'affaires tous les jours. Les données sont bien agrégées jour par jour à l'intérieur du fichier transmis, mais l'envoi lui-même est beaucoup moins fréquent.
La plupart des restaurants indépendants relèvent du régime réel simplifié d'imposition, un régime de TVA qui allège le nombre de déclarations à remplir dans l'année par rapport aux grandes entreprises. Pour ce régime, la transmission de vos données de vente a lieu une fois par mois, entre le 25 et le 30 du mois suivant la période concernée.
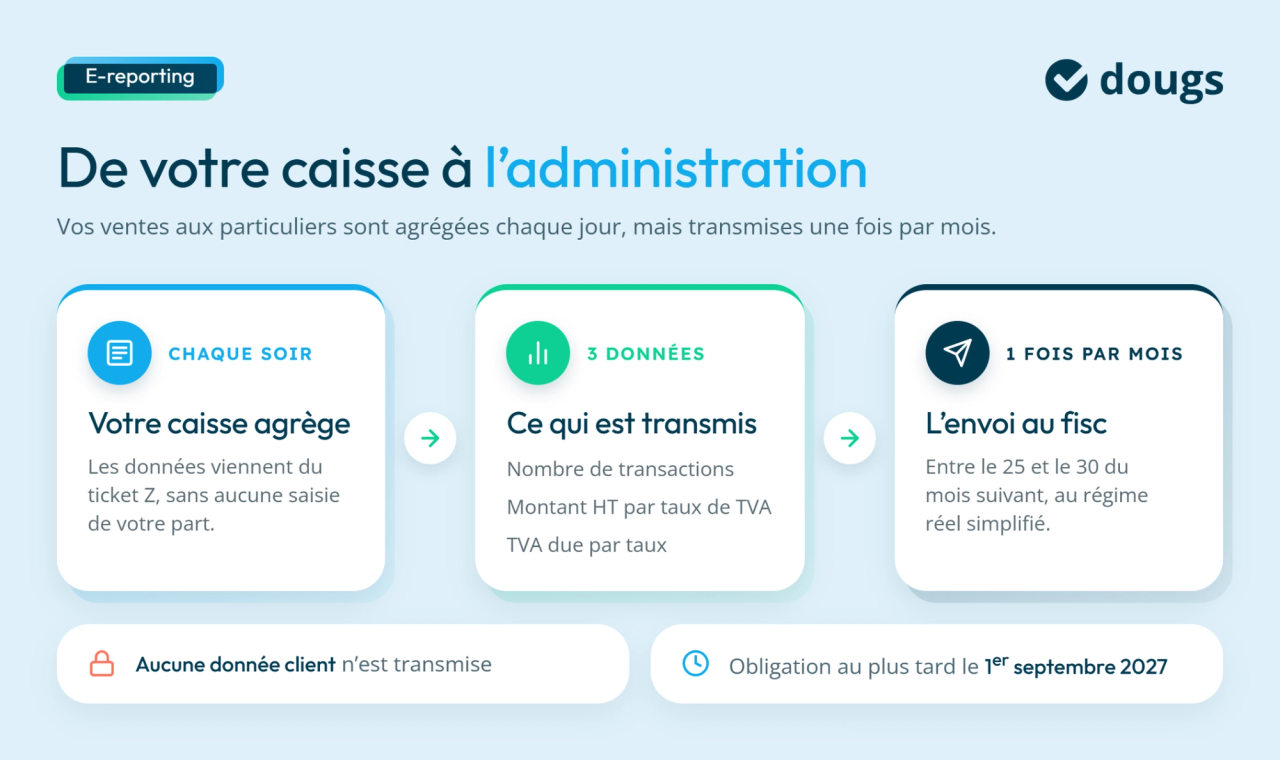
Cette obligation entre en vigueur au plus tard le 1er septembre 2027 pour les restaurants classés PME ou micro-entreprises, comme l'émission de vos factures électroniques vers vos clients professionnels.
Ce que je conseille souvent : étant donné que l'e-reporting n'arrivera qu'en septembre 2027, prenez le temps de choisir le bon partenaire qui vous accompagnera plutôt que de vous précipiter sur la première solution venue.
À retenir : l'e-reporting ne vous demande pas de facturer vos clients particuliers ni de transmettre vos ventes chaque jour. Votre caisse agrège vos données quotidiennement, mais l'envoi à l'administration reste mensuel, à partir de septembre 2027 pour la plupart des restaurants. Voyons maintenant comment votre système de caisse va s'adapter pour gérer tout cela sans effort de votre part.
Comment votre système de caisse va-t-il évoluer ?
Votre logiciel de caisse doit déjà respecter des règles de sécurité strictes, indépendamment de cette réforme. La facturation électronique vient s'ajouter à ces règles existantes, sans les remplacer.
Cela signifie deux choses pour vous :
- vous devez d'abord vérifier que votre logiciel de caisse actuel reste conforme ;
- puis anticiper de nouvelles fonctionnalités qui vont vous simplifier la facturation de vos clients professionnels.
La certification NF525, un prérequis déjà existant
Votre logiciel de caisse doit déjà être certifié. Cette obligation ne vient pas de la réforme de la facturation électronique. Depuis 2018, toute entreprise assujettie à la TVA qui encaisse des paiements de particuliers via un logiciel doit utiliser un système sécurisé, empêchant toute modification frauduleuse des données enregistrées.
Cette conformité se prouve par une certification délivrée par un organisme accrédité, la plus connue étant la certification NF525, une autre équivalente étant délivrée par le Laboratoire national de métrologie et d'essais (LNE). Sans ce certificat, vous vous exposez à une amende de 7 500 € par logiciel non conforme, selon l'article 1770 duodecies du code général des impôts.
Cette exigence a été renforcée récemment : les simples attestations fournies par l'éditeur du logiciel ne suffisent plus, seule une certification par un organisme accrédité est désormais reconnue. Je vous recommande donc de demander directement à votre éditeur de logiciel de caisse une preuve de cette certification, plutôt que de supposer qu'elle existe simplement parce que vous utilisez une solution connue du marché.
Vers la génération automatique de facture via QR code pour les clients professionnels
Pour vos clients professionnels, une nouvelle fonctionnalité est en train d'apparaître sur le marché : la lecture d'un QR code pour collecter automatiquement les informations nécessaires à une facture conforme.
Bien évidemment, cette fonctionnalité ne remplace pas votre plateforme agréée, elle facilite seulement une étape en amont. Votre logiciel de caisse pourra à terme scanner un QR code stocké sur le smartphone de votre client, contenant son numéro SIREN. Votre logiciel générera alors la facture avec les bonnes informations, avant de l'envoyer via votre plateforme agréée, exactement comme vos autres factures électroniques. Autrement dit, le QR code évite une saisie manuelle, mais ne dispense en aucun cas de l'obligation de faire transiter la facture par une plateforme agréée.
Cette fonctionnalité répond surtout à un point de friction bien réel : une entreprise cliente doit vous transmettre plusieurs informations pour que votre facture soit valable, dont son numéro SIREN et son adresse de facturation. La collecte de ces informations reste toutefois moins stricte en dessous d'un certain montant.
Pour les notes de restaurant inférieures à 150 € hors taxes (HT), ces informations complètes ne sont pas exigées avec la même rigueur qu'au-delà de ce seuil. Au-delà de 150 € HT, vous devez impérativement les recueillir pour établir une facture électronique conforme.
En pratique, votre logiciel de caisse doit déjà respecter des règles de sécurité strictes indépendamment de la réforme, sous peine d'amende. Ce qui est nouveau, ce sont des fonctionnalités à venir comme la lecture de QR code, pensées pour vous éviter la collecte manuelle d'informations lorsque vous facturez un client professionnel. Voyons maintenant ce que cette transition va vous coûter, et surtout ce qu'elle peut vous rapporter.
Quels sont les bénéfices concrets à en tirer ?
Au-delà de la conformité, la facturation électronique vous fait gagner du temps et vous donne une meilleure visibilité sur votre activité.
Trois bénéfices concrets ressortent particulièrement pour un restaurant :
1. Moins de saisie manuelle, moins d'erreurs
Vos factures fournisseurs arrivent directement au format structuré, c'est-à-dire lisibles automatiquement par vos outils. Cela veut dire :
- l'intégration automatique en comptabilité de vos achats, sans ressaisie manuelle des montants ;
- l'automatisation des tâches chronophages comme le classement ou la vérification des factures ;
- moins de risques d'erreurs de saisie qui pourraient fausser votre résultat.
Pour un restaurant qui reçoit chaque semaine des dizaines de factures de fournisseurs, ce gain de temps n'est pas négligeable.
2. Une gestion de la TVA facilitée
Comme vos données de facturation transitent par une plateforme agréée et remontent jusqu'à l'administration fiscale via le portail public de facturation (PPF), l'infrastructure centrale de l'État qui centralise ces informations, la gestion de la TVA s'en trouve simplifiée.
À terme, l'administration prévoit un pré-remplissage automatique de vos déclarations de TVA à partir de ces données, ce qui limite les oublis et les erreurs de calcul.
3. Un pilotage plus simple pour les groupes multisites
Si vous gérez plusieurs établissements, cette centralisation des données prend encore plus de sens. Une gestion multisites et franchises bénéficie directement de rapports consolidés et d'un tableau de bord en temps réel, réunissant les informations de tous vos restaurants au même endroit.
Vous gagnez aussi en traçabilité des flux financiers, un point qui facilite autant votre pilotage interne que la lutte contre la fraude fiscale à l'échelle du secteur.
Bref, cette réforme vous fait gagner du temps sur la gestion de vos factures fournisseurs, prépare le terrain pour une TVA préremplie et centralise vos données si vous gérez plusieurs établissements. Voyons maintenant comment vous organiser pour être prêt le moment venu.
Comment vous préparer dès maintenant ?
Vous n'avez pas besoin de tout changer du jour au lendemain. Quatre étapes suffisent pour avancer sereinement d'ici les prochaines échéances, idéalement en vous appuyant sur votre expert-comptable pour sécuriser chaque décision.
Les étapes concrètes pour vous mettre en conformité
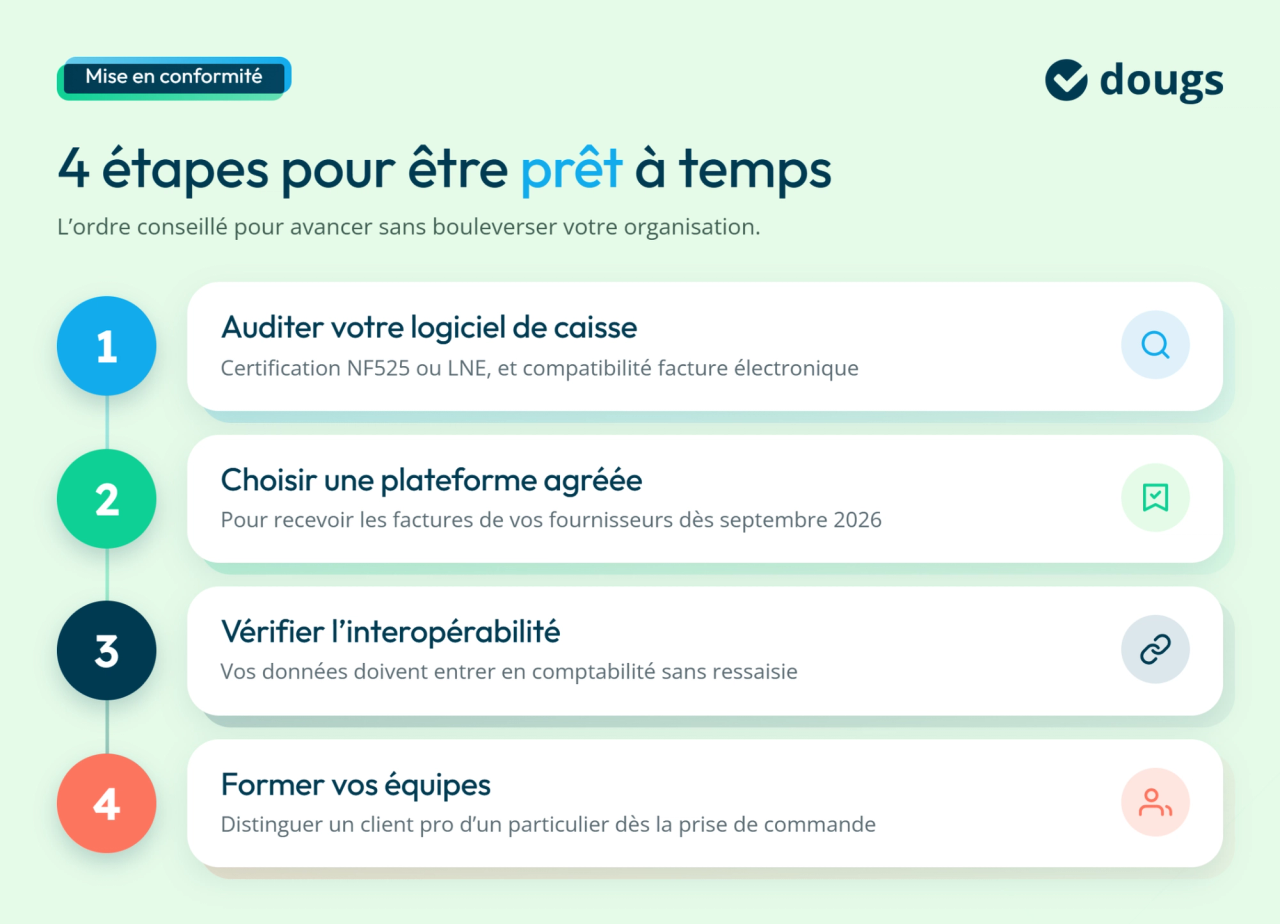
Voici l'ordre dans lequel je vous conseille d'avancer :
- Étape 1 : faire un audit de votre outil de facturation actuel : vérifiez si votre logiciel de caisse est déjà certifié NF525 et s'il propose une compatibilité avec la réception et l'émission de factures électroniques ;
- Étape 2 : choisir une plateforme agréée pour être en mesure de recevoir les factures de vos fournisseurs dès septembre 2026 ;
- Étape 3 : vérifier l'interopérabilité avec votre cabinet d'expertise comptable, c'est-à-dire vous assurer que les données transmises par votre plateforme s'intègrent directement dans votre comptabilité sans ressaisie ;
- Étape 4 : former vos équipes à ces nouveaux outils, notamment si vous facturez régulièrement des clients professionnels.
Un point mérite une attention particulière : l'archivage électronique à valeur probante. Vos factures électroniques devront être conservées dans des conditions garantissant qu'elles n'ont pas été modifiées après leur émission, une obligation que votre plateforme agréée prend normalement en charge automatiquement.
Pourquoi être accompagné par un expert-comptable change la donne
Vous pouvez mener ces démarches seul, mais un accompagnement vous évite bien des erreurs sur un sujet encore nouveau pour tout le monde.
Un expert-comptable connaît le calendrier de mise en œuvre dans le détail et peut vous orienter vers une plateforme agréée compatible avec vos outils actuels, sans que vous ayez à comparer seul des dizaines d'offres techniques.
Cet accompagnement est particulièrement utile pour la transmission automatique de vos données de vente. Votre expert-comptable peut vérifier que les informations envoyées à l'administration correspondent bien à votre activité avant qu'une erreur ne se transforme en anomalie fiscale.
Ce qu'il faut retenir, c'est que se préparer à cette réforme ne demande pas de bouleverser votre organisation du jour au lendemain. Un audit de votre outil actuel, le choix d'une plateforme agréée, une bonne interopérabilité avec votre comptabilité et une équipe formée suffisent à aborder les échéances sans stress, idéalement avec un accompagnement professionnel à vos côtés.
EN RÉSUMÉ
La réforme de la facturation électronique touche votre restaurant sans bouleverser votre service en salle.
- Le vrai travail se joue en coulisses, sur trois fronts.
- Vérifiez d'abord que votre logiciel de caisse est bien certifié NF525 ou LNE auprès de votre éditeur.
- Assurez-vous ensuite qu'il est connecté à une plateforme agréée, ou choisissez-en une si ce n'est pas encore le cas, pour transmettre vos futures factures électroniques et vos données d'e-reporting.
- Identifiez enfin vos clients professionnels pour anticiper l'émission de leurs factures.
- Le principal point de vigilance reste de ne pas attendre la dernière minute malgré l'échéance encore lointaine.
Les experts Dougs peuvent auditer votre situation et vous orienter vers une plateforme adaptée à votre volume d'activité, pour aborder cette transition étape par étape plutôt que dans l'urgence.
FAQ sur la facturation électronique pour un restaurant
Oui, même sans facture à émettre pour vos clients particuliers, vous devez recevoir les factures électroniques de vos fournisseurs dès septembre 2026 et transmettre vos données de vente via l'e-reporting à partir de septembre 2027.
Cela dépend de deux vérifications distinctes. Si votre logiciel de caisse est déjà certifié NF525 ou LNE, une simple mise à jour suffit souvent.
Mais, si vous facturez des clients professionnels, vous devrez en plus passer par une plateforme agréée compatible avec votre outil actuel, en vérifiant sa facilité d'utilisation et sa capacité à gérer votre volume de factures.
Sensibilisez surtout vos serveurs à distinguer un client particulier d'un client professionnel dès la prise de commande, puisque cette identification détermine le traitement en caisse.
La formation reste légère, l'essentiel du travail technique étant pris en charge par votre logiciel.
Trois interlocuteurs complémentaires peuvent vous accompagner dans cette transition. Votre expert-comptable pour la mise en conformité, votre éditeur de logiciel de caisse pour l'aspect technique, et votre organisation professionnelle qui diffuse souvent des guides pratiques.
Pour sélectionner une plateforme ou un logiciel de facturation électronique adapté à la restauration, il est essentiel de vérifier qu’il répond aux besoins spécifiques du secteur, comme la gestion des commandes, l’intégration avec les systèmes d’encaissement et de caisse, ainsi que la conformité aux normes en vigueur.
L’ergonomie, la simplicité d’utilisation et le support technique sont également des critères importants à prendre en compte.
Pour vos clients professionnels, la facturation électronique structurée (formats CII, Factur-X, UBL) est souvent requise, tandis que pour les particuliers, les tickets de caisse et billets de frais sont privilégiés.
L'utilisation d'une plateforme agréée facilite la déclaration électronique adaptée à chaque type de client.
Le coût dépend surtout de trois éléments : la certification de votre logiciel de caisse si elle n'est pas déjà en place, l'abonnement à une plateforme agréée si vous facturez des clients professionnels, et les fonctionnalités choisies comme l'archivage ou la gestion automatisée des mentions légales.
Certains éditeurs facturent à l'usage selon votre volume de factures, d'autres proposent un abonnement fixe.
Cassandra Marquez