
Par Patrick Maurice, Cofondateur et CEO

10 min.


EN BREF
- Reprendre sans apport personnel reste possible en combinant plusieurs sources de financement.
- La rentabilité de l’entreprise et la crédibilité du projet sont déterminantes pour convaincre les financeurs.
- Les aides et l’accompagnement professionnel facilitent la reprise sans remplacer un montage financier solide.
SOMMAIRE
Vous voulez reprendre une entreprise, mais vous n’avez pas d’apport personnel ? Beaucoup de repreneurs renoncent à ce stade, alors que des solutions existent pour financer votre projet de reprise.
Persuadés qu’une banque refusera automatiquement leur dossier, certains abandonnent des projets pourtant rentables. D’autres se tournent dans l’urgence vers des financements mal maîtrisés, au risque de fragiliser la trésorerie de l’entreprise reprise dès les premiers mois. Avant de vous lancer, encore faut-il avoir tranché entre créer ou reprendre une entreprise.
Je suis Patrick Maurice, expert-comptable chez Dougs, et j'accompagne au quotidien des entrepreneurs dans leurs projets de création d'entreprise en ligne comme de reprise. Dans cet article, je vous explique comment convaincre une banque, quelles solutions mobiliser pour compléter votre apport, et quelles aides peuvent soutenir votre projet.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Peut-on vraiment reprendre une entreprise sans apport ?
Reprendre une entreprise sans apport est possible. Ce que la banque regarde d’abord, c’est la rentabilité de l’entreprise reprise et la solidité de votre plan de financement.
Que signifie réellement une reprise sans apport ?
Reprendre une entreprise sans apport ne signifie pas forcément que vous investissez zéro euro.
Dans la pratique, cette expression désigne surtout un repreneur qui ne dispose pas de l'apport personnel habituellement demandé par les banques, généralement compris entre 20 et 30 % du coût global de l'opération.
Cette situation n'empêche pas de reprendre une entreprise. En revanche, elle impose de construire un montage financier plus élaboré. Selon le projet, vous pourrez compléter le financement grâce à un crédit-vendeur, un prêt d'honneur, des investisseurs ou d'autres dispositifs d'accompagnement, que je détaillerai plus loin.
Pourquoi les banques ne regardent-elles pas uniquement votre apport ?
Contrairement à une idée reçue, les banques ne prennent pas leur décision sur le seul montant de votre apport personnel.
Elles analysent avant tout la rentabilité de l'entreprise reprise, sa capacité à générer de la trésorerie, la cohérence de votre plan de financement ainsi que votre capacité à mener le projet à bien. Un dossier bien préparé inspire souvent davantage confiance qu'un apport élevé associé à un projet peu crédible.
L'absence d'apport personnel constitue donc un défi, mais elle peut être compensée par un projet cohérent et un financement bien structuré.
Comment convaincre une banque de financer votre reprise ?
Étude de marché, étude de la concurrence, plan d'affaires (business plan), prévisionnel financier et plan de financement démontrent la viabilité de votre projet auprès des partenaires financiers.
Construire un dossier de reprise crédible
Votre dossier doit montrer que vous maîtrisez chaque étape de votre reprise.
Vous devez élaborer un business plan qui présente votre stratégie de reprise, votre cible de clientèle, votre stratégie marketing et les perspectives de développement de l'entreprise. Ce document s'appuie sur une étude de marché et une analyse de la concurrence afin de démontrer que votre projet repose sur un marché porteur.
Le prévisionnel financier, quant à lui, chiffre les résultats attendus, les besoins de trésorerie et la capacité de l'entreprise à rembourser l'emprunt.
Les banques apprécient particulièrement les dossiers réalistes, reposant sur des hypothèses cohérentes plutôt que sur des objectifs de croissance trop optimistes.
L'accompagnement d'un expert-comptable est un véritable atout pour fiabiliser le prévisionnel et construire un plan de financement crédible. Selon la complexité de l'opération, l'appui d'un avocat fiscaliste peut également être utile, pour sécuriser le montage juridique et fiscal de la reprise.
Anticiper tous les besoins de financement
Je vois souvent des repreneurs concentrer tous leurs efforts sur le prix d’achat et oublier la trésorerie nécessaire après la reprise : stocks, recrutements, transition avec l’ancien dirigeant.
Une fois la cession réalisée, l'entreprise doit continuer à fonctionner, financer son activité et parfois investir rapidement. Votre plan de financement doit donc intégrer l'ensemble des besoins liés à la reprise, notamment :
- le besoin en fonds de roulement (BFR) ;
- les investissements à prévoir ;
- les frais de reprise ;
- une trésorerie de sécurité.
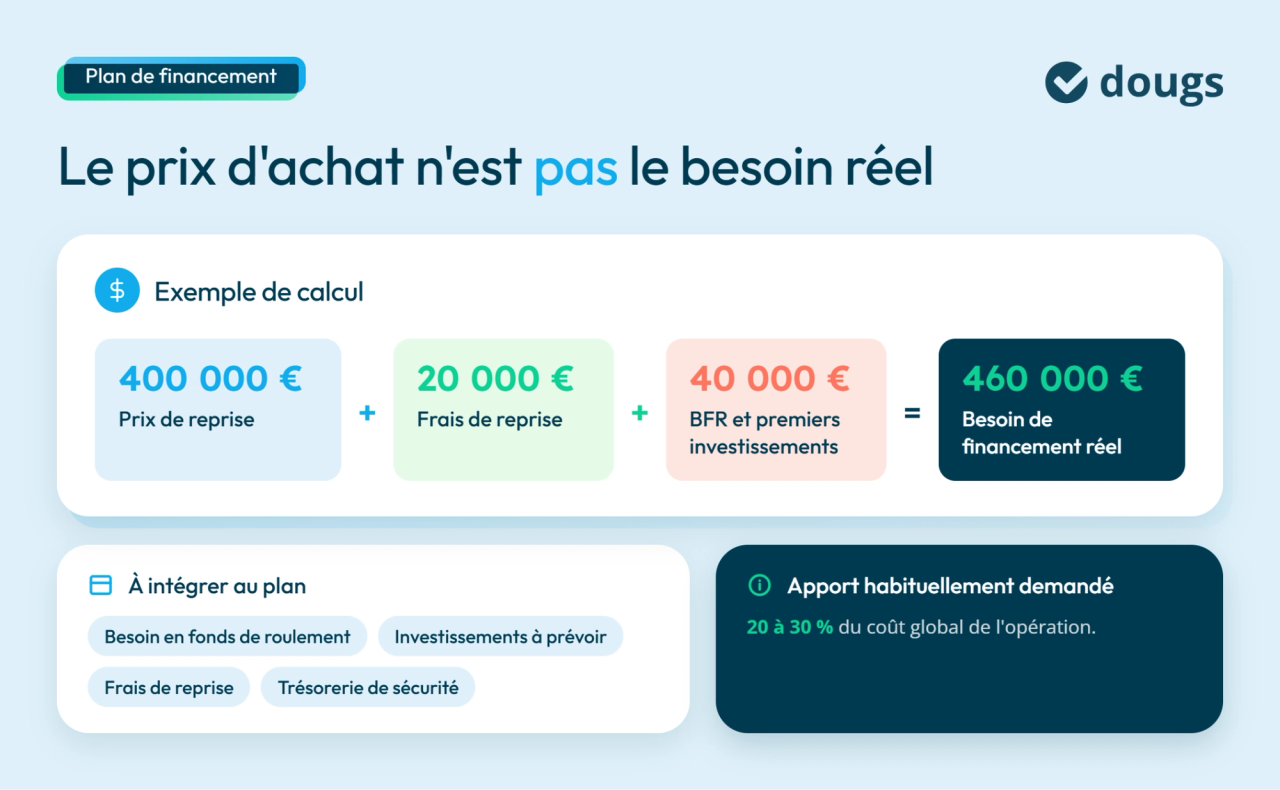
Exemple : vous reprenez une entreprise pour 400 000 €. Si vous devez prévoir 20 000 € de frais de reprise et 40 000 € pour financer le BFR et les premiers investissements, votre besoin de financement réel atteint 460 000 €.
Aides à la création d'entreprise
Les aides financières
Les leviers fiscaux
Les dispositifs d'accompagnement
Quelles solutions permettent de compléter votre apport ?
Lorsque votre apport personnel est insuffisant, plusieurs solutions peuvent compléter votre financement. Il peut s'agir d'un crédit-vendeur, d'un prêt d'honneur, du financement participatif, d'investisseurs ou encore de la location-gérance.
Le crédit-vendeur, l’earn-out et le prêt d'honneur
Avec le crédit-vendeur, le cédant (le vendeur de l’entreprise) accepte d’être payé en plusieurs fois plutôt qu’en totalité le jour de la vente. Pour la banque, cet engagement montre que le vendeur croit en la capacité du repreneur à mener le projet à bien. Pour sécuriser ce paiement, le vendeur peut demander un cautionnement ou, s’il cède un fonds de commerce, bénéficier du privilège du vendeur, qui lui donne priorité sur le prix du fonds, à condition de le faire inscrire au greffe dans les 30 jours suivant la vente.
La clause d’earn-out va dans le même sens : une partie du prix n’est versée au vendeur que si l’entreprise atteint certains objectifs après la cession. Vous payez donc moins au moment de la reprise.
Le prêt d'honneur est un prêt personnel accordé sans intérêt ni garantie personnelle par des réseaux d'accompagnement, comme Initiative France ou Réseau Entreprendre. Son montant varie selon les réseaux et la nature du projet. Même s'il ne finance généralement pas la totalité de la reprise, il renforce vos fonds propres et rassure les banques, qui y voient un signe de confiance dans la viabilité de votre dossier.
Faire appel à des investisseurs ou au financement participatif
Vous pouvez faire entrer des investisseurs (apports de proches, aussi appelés « love money », business angels, fonds d'investissement ou associés) au capital de l'entreprise. En présence de plusieurs partenaires, un pacte d’associés organise la gouvernance et les conditions de sortie du capital.
D'autres solutions selon votre projet
La location-gérance consiste à louer le fonds de commerce et à l’exploiter contre un loyer, sans en payer le prix tout de suite. Associée à une promesse de vente, elle vous laisse le temps de tester l’activité avant le rachat.
La reprise à la barre consiste à racheter une entreprise en difficulté avec l’accord du tribunal, souvent à prix réduit, sous réserve d’une préparation rigoureuse.
Enfin, Bpifrance propose des prêts dédiés à la transmission, comme le Prêt Croissance Transmission. Accordés sans garantie, ils s’ajoutent au prêt bancaire et ne financent qu’une partie de l’opération. Ils visent surtout les reprises de PME d’une certaine taille.
| Solution | Principal intérêt |
|---|---|
| Crédit-vendeur | Réduit le financement bancaire à mobiliser |
| Prêt d'honneur | Renforce les fonds propres du repreneur |
| Investisseurs (love money, business angels, fonds) | Apportent des capitaux au projet |
| Financement participatif | Complète le plan de financement |
| Location-gérance | Permet de tester l'activité avant l'achat |
| Prêts transmission Bpifrance (exemple : Prêt Croissance Transmission) | Complète le financement d'une transmission |
| Clause d’earn-out | Réduit le prix à payer le jour de la cession |
La holding de reprise : un montage adapté à certains projets
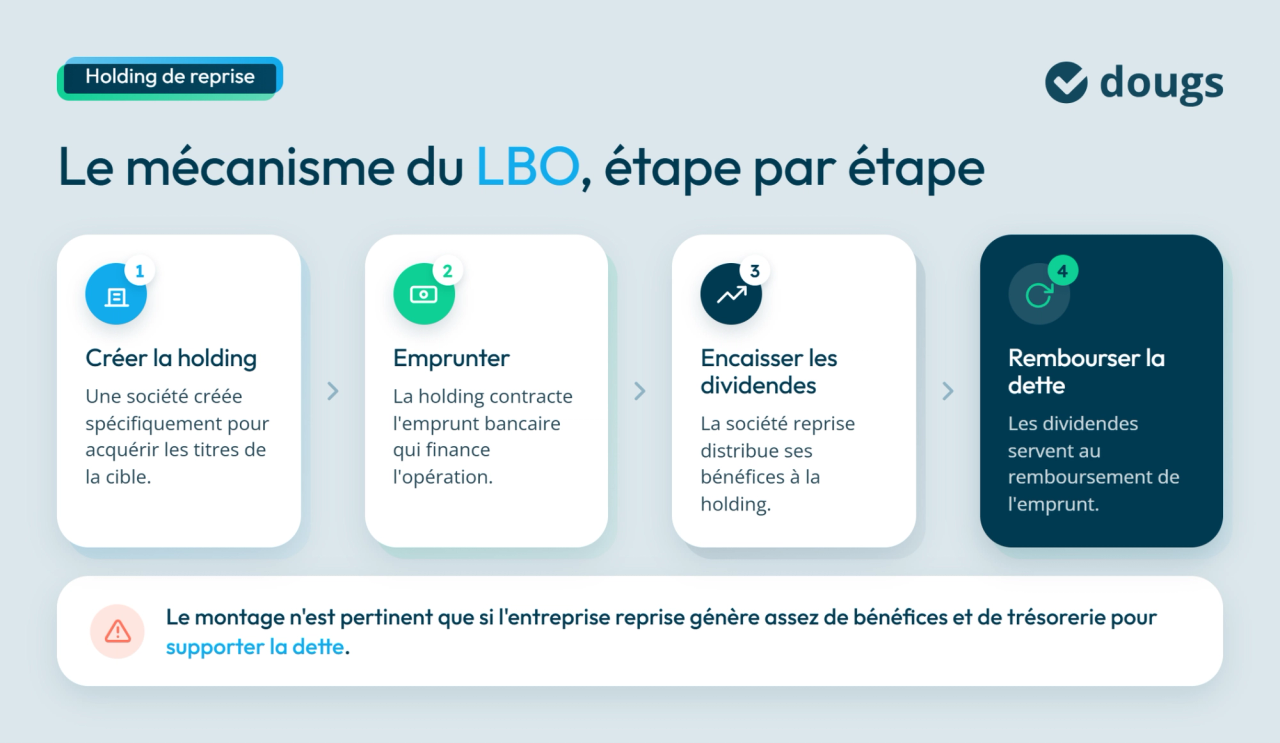
La holding de reprise est un montage juridique utilisé lors du rachat de parts sociales ou d'actions. Elle emprunte pour financer l’acquisition, puis rembourse grâce aux dividendes versés par la société reprise. Ce mécanisme, souvent appelé LBO (leveraged buy-out), est particulièrement adapté aux entreprises suffisamment rentables pour générer de la trésorerie.
Comment fonctionne une holding de reprise ?
Vous commencez par créer une holding, dédiée au rachat des titres de la société cible. Elle contracte un emprunt auprès de la banque afin de financer l’opération. Une fois la reprise réalisée, les dividendes distribués par l’entreprise peuvent contribuer au remboursement de la dette.
Ce type de montage facilite l'entrée de nouveaux investisseurs ou la préparation de futures opérations de croissance externe.
Quels sont les points de vigilance ?
Une holding ne remplace jamais un projet économiquement viable.
Je vois régulièrement des holdings trop endettées : à la première baisse d’activité, la société reprise ne verse plus assez de dividendes pour couvrir les échéances.
Ce montage n'est pertinent que si l'entreprise reprise génère suffisamment de bénéfices et de trésorerie pour supporter le remboursement de la dette contractée par la holding. Dans le cas contraire, l'équilibre financier de l'opération peut être compromis.
Avant d'opter pour cette solution, il est indispensable d'évaluer précisément la rentabilité de l'entreprise reprise, sa capacité à générer durablement des bénéfices distribuables et de la trésorerie ainsi que les conséquences fiscales et juridiques de l'opération.
Comment limiter les risques et protéger votre patrimoine ?
En rachetant les titres d’une société, vous en devenez propriétaire avec tout son passif, y compris les dettes qui n’apparaissent pas encore dans les comptes. Ces dettes restent celles de la société, pas les vôtres. Mais si un passif caché apparaît, c’est la valeur de votre investissement qui baisse. Et si vous vous êtes porté caution, votre patrimoine personnel peut être engagé. Certaines précautions limitent ces risques.
Fonds de commerce ou parts sociales : que reprenez-vous ?
Deux modes de reprise sont possibles :
- Acquérir un fonds de commerce, c'est-à-dire les éléments nécessaires à l'exploitation de l'activité (clientèle, matériel, droit au bail, enseigne, etc.). Racheter un fonds de commerce limite les risques, car vous ne reprenez pas les dettes du vendeur. Ce n’est pas pour autant sans risque. Les contrats de travail des salariés vous sont transférés automatiquement, avec leur ancienneté. Vous pouvez aussi être tenu, avec le vendeur, de payer l’impôt sur les bénéfices de l’année de la vente, dans la limite du prix. C’est notamment pour cela que le prix reste bloqué chez un séquestre pendant quelques semaines après la vente.
- Procéder au rachat de parts sociales ou d'actions. Dans ce second cas, vous reprenez directement la société avec son historique, ses contrats, ses actifs, mais aussi ses éventuelles dettes et engagements.
Sécuriser la reprise avant de signer
Avant la signature, un audit d'acquisition aide à identifier les principaux risques financiers, juridiques, sociaux et fiscaux de l'entreprise.
En cas de rachat des titres, une garantie d'actif et de passif (GAP) protège le repreneur contre la découverte d'un passif antérieur à la cession.
Les banques peuvent aussi exiger un nantissement du fonds de commerce, une hypothèque lorsque des biens immobiliers sont inclus dans l’opération et, très souvent, une caution personnelle. Attention : en vous portant caution, vous engagez vos biens personnels si l’entreprise ne rembourse plus le prêt. La responsabilité limitée de votre société (SARL, SAS ou autre) ne vous protège pas sur ce montant : négociez-en le plafond et la durée.
Mon conseil d’expert
Un repreneur doit prévoir une condition suspensive d'obtention de financement dès les premiers engagements. Lorsque vous signez une lettre d'intention, un protocole d'accord ou un compromis, anticipez le risque de refus bancaire. La condition suspensive d'obtention d'un prêt vous protège, à condition d'être rédigée avec précision (montant du financement recherché, durée, taux maximal acceptable et principales caractéristiques du prêt). Sans une clause adaptée, vous pouvez vous retrouver engagé alors même que le financement nécessaire à l'acquisition n'a pas été obtenu.
Quelles aides peuvent accompagner le repreneur ?
Les aides publiques et les dispositifs d'accompagnement peuvent faciliter une reprise d'entreprise sans apport, même s'ils ne remplacent pas un apport personnel. Selon votre profil, vous pouvez bénéficier de subventions, d'aides de France Travail ou de Bpifrance, ainsi que de l'accompagnement de réseaux spécialisés.
Les aides financières accessibles aux repreneurs
Plusieurs dispositifs peuvent être mobilisés lors d'une reprise d'entreprise.
L’Aide à la création ou à la reprise d’une entreprise (ACRE) permet, sous conditions, de bénéficier d’une exonération partielle de cotisations sociales au début de l’activité. Attention : depuis 2026, l’ACRE n’est plus automatique. Vous devez la demander à l’Urssaf dans les 60 jours qui suivent le début de votre activité. L’exonération est aussi plus faible qu’avant : 25 % des cotisations au maximum.
Si vous êtes demandeur d'emploi, France Travail peut vous accorder :
- l'Aide à la reprise ou à la création d'entreprise (ARCE), qui représente 60 % de vos droits restants au chômage, versés en deux fois. Pour l’obtenir, vous devez avoir obtenu l’ACRE ;
- ou le maintien d'une partie de votre allocation chômage (ARE) pendant le lancement de votre activité.
Ces deux aides ne se cumulent pas : il faut choisir.
Selon votre projet, vous pouvez solliciter un prêt d'honneur, des aides régionales ou départementales ou participer à certains concours destinés aux créateurs et repreneurs d'entreprise.
Les réseaux d'accompagnement et les garanties
En complément des aides financières, plusieurs organismes accompagnent les repreneurs dans la préparation de leur projet.
Les Chambres de commerce et d'industrie (CCI), les réseaux d'accompagnement comme Initiative France ou Réseau Entreprendre, ainsi que la Banque publique d'investissement (Bpifrance) proposent des conseils, des formations et différents dispositifs destinés à faciliter une reprise.
France Active propose aussi plusieurs mécanismes de garantie, comme la Garantie Égalité Femmes, destinée à faciliter l'accès au crédit pour les entrepreneures.
En revanche, il ne faut pas confondre garantie et financement. Une garantie sécurise une partie du risque pris par la banque, mais elle n'offre ni un apport personnel ni une somme directement versée au repreneur.
Mon conseil
Avant de solliciter une banque, faites relire votre dossier par un expert-comptable. Un regard extérieur permet souvent d'améliorer le plan de financement, de fiabiliser le prévisionnel financier et d'identifier les éventuels points de fragilité avant la présentation du projet.
Pour compléter ces conseils de financement, cette vidéo vous présente sept étapes pour choisir une entreprise à reprendre, négocier avec le vendeur et rendre votre projet crédible sans disposer de beaucoup de capital.

EN RÉSUMÉ
Une reprise d’entreprise sans apport reste possible, à condition de préparer un projet rentable, crédible et suffisamment sécurisé.
- Un plan de financement solide est indispensable pour convaincre les financeurs.
- Le business plan, le prévisionnel financier et l’étude de marché démontrent la viabilité du projet.
- Le crédit-vendeur, le prêt d’honneur, les investisseurs ou le financement participatif peuvent compléter le prêt bancaire.
- Un audit, une garantie d’actif et de passif et une caution négociée limitent les risques.
- L’ACRE, l’ARCE, Bpifrance ou les CCI peuvent accompagner la reprise.
Vous souhaitez reprendre une entreprise sans apport ? Les experts-comptables Dougs vous accompagnent pour construire un plan de financement solide, sécuriser votre reprise et maximiser vos chances d’obtenir un financement.
FAQ sur la reprise d'entreprise sans apport
C’est rare : les financeurs attendent presque toujours un engagement du repreneur. Un financement à 100 % reste possible lorsque l’entreprise est très rentable et que d’autres sommes jouent le rôle d’apport, comme un prêt d’honneur ou un crédit-vendeur. Même dans ce cas, le BFR, les frais de reprise et la trésorerie de départ restent à financer.
Oui. Une reprise d'entreprise familiale peut passer par une donation, une transmission progressive des parts ou du fonds, ou un crédit-vendeur consenti par vos parents. En cas de donation de titres, le pacte Dutreil permet d'exonérer de droits 75 % de leur valeur. En contrepartie, les titres doivent être conservés 8 ans au total, et l'un des signataires doit diriger l'entreprise pendant une partie de cette période. Ces montages ont de gros enjeux patrimoniaux et fiscaux : faites-vous accompagner.
Le crédit-bail permet de financer des équipements ou des biens immobiliers professionnels. S'il ne finance pas directement la reprise, il réduit les besoins de financement après l'acquisition.
Cofondateur et CEO
Patrick est cofondateur et CEO de Dougs. Expert-comptable de profession, expert conseil en création et reprise d’activité, il détient le Prix du Meilleur mémoire d'expertise comptable. Entrepreneur passionné, il partage régulièrement ses connaissances en intervenant dans des établissements supérieurs reconnus (X, HEC).

Ces articles peuvent vous intéresser
 Nahima Zobri
 Patrick Maurice
 David Bernier
 David Bernier
 David Bernier
 David Bernier