Nahima Zobri
Head of Tax
 21 min.
Fiscalité de l'EURL : comment bien gérer son entreprise en 2026 ?
Choisir le mauvais régime fiscal pour votre EURL peut vous coûter cher et vous engager pour plusieurs années. Si vous optez pour l’impôt sur les sociétés, par exemple, vous ne pourrez revenir à l’impôt sur le revenu que pendant les cinq premiers exercices.
Le choix mérite donc d’être réfléchi dès la création de votre entreprise unipersonnelle à responsabilité limitée (EURL). IR ou IS ? La réponse dépend notamment de vos bénéfices, de vos autres revenus et de la manière dont vous souhaitez vous rémunérer.
Je vous explique comment comparer ces deux régimes, quels critères prendre en compte pour choisir celui qui correspond à votre situation et quels leviers utiliser pour maîtriser la fiscalité de votre EURL.
Et si vous préférez être accompagné dans vos choix fiscaux et la gestion de votre société, Dougs, expert-comptable en ligne, vous accompagne dans la gestion comptable et fiscale de votre EURL.
EN BREF
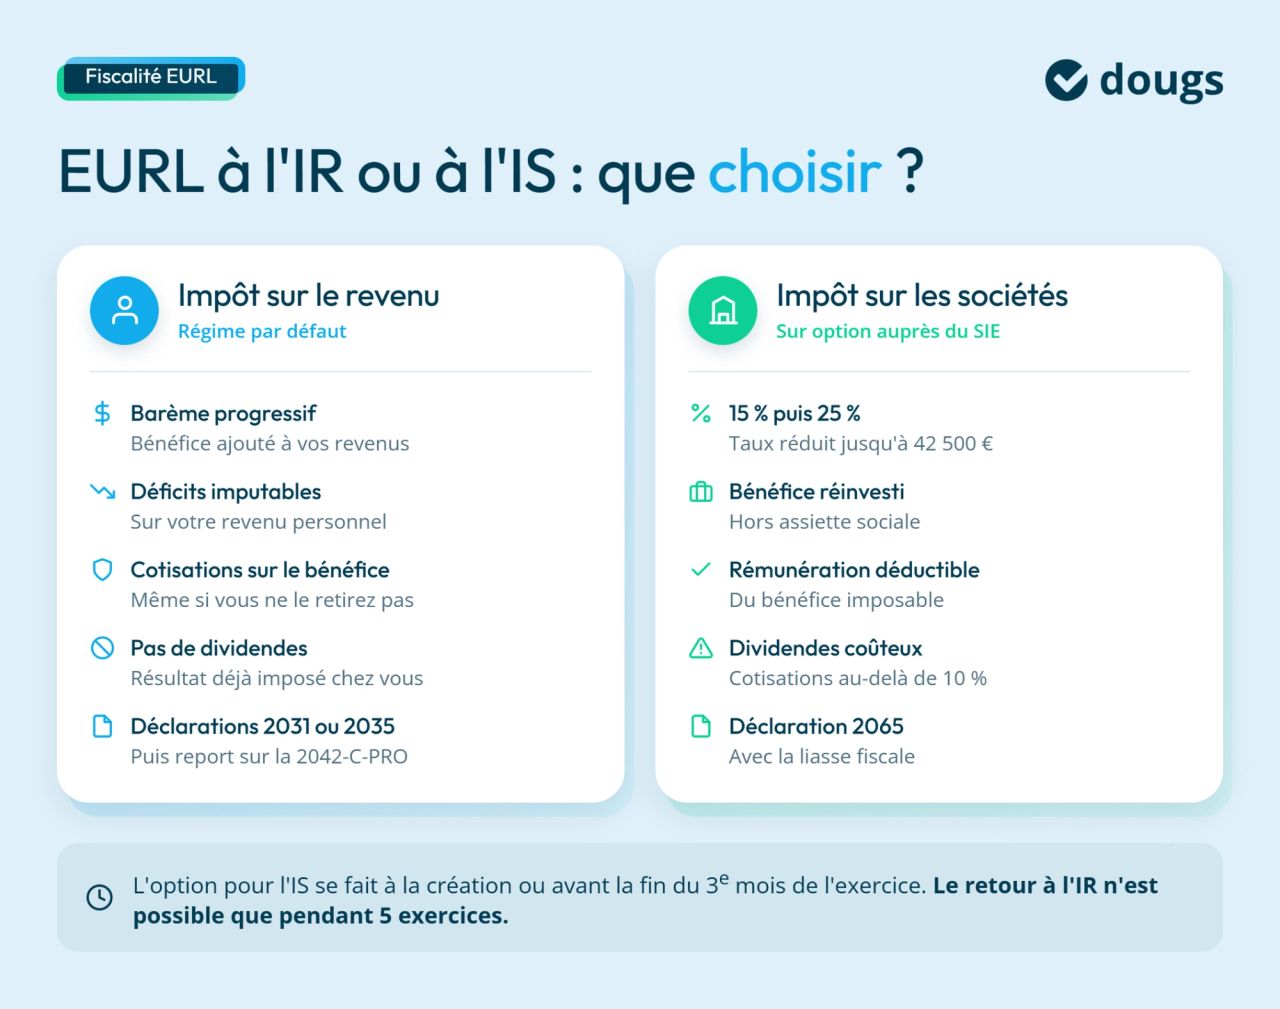
L’EURL est soumise par défaut à l’IR, mais vous pouvez opter pour l’IS si cela s’avère plus avantageux.
- À l’IR, le bénéfice est ajouté à votre revenu personnel : c’est simple, mais cela peut vite augmenter votre taux d’imposition.
- À l’IS, les bénéfices sont imposés à 15% sous conditions, puis à 25%. Les cotisations sociales du gérant associé unique dépendent principalement de sa rémunération et peuvent aussi concerner une partie de ses dividendes.
Le bon choix dépend de votre situation personnelle (revenus, statut, besoins de trésorerie).
Voilà les grandes lignes. Entrons maintenant dans le détail.
Qu'est-ce que la forme juridique EURL ?
Avant de parler d’imposition, revenons aux bases : qu’est-ce qu’une EURL exactement ?
L'EURL est une société commerciale à part entière. Elle reprend toutes les caractéristiques d’une SARL (société à responsabilité limitée), mais avec un seul associé.
L’un des principaux avantages de cette forme juridique est la protection du patrimoine personnel. En cas de dettes, vous ne risquez que le montant que vous avez investi dans l’entreprise (vos apports). Autrement dit, vos biens personnels ne peuvent pas être saisis, sauf en cas de faute grave ou de garantie personnelle donnée à un créancier.
En revanche, vous restez soumis à la plupart des règles applicables à la SARL (rédaction de statuts, dépôt annuel des comptes, tenue d'une comptabilité complète, etc.).
La seule différence, c’est que vous prenez les décisions seul, sans assemblée générale, ce qui simplifie les formalités (moins de réunions à tenir, de documents à produire, etc.).
La fiscalité d'une EURL : un choix stratégique pour le gérant
C’est une étape cruciale, car le régime choisi influence directement vos impôts, vos cotisations sociales et votre mode de rémunération.
Je vais donc vous expliquer quels régimes fiscaux s’appliquent à l’EURL, comment choisir entre l’IR et l’IS, et quels critères retenir pour faire le bon choix.
Quels sont les régimes fiscaux possibles pour une EURL ?
Le régime fiscal d’une EURL dépend principalement de la nature de son associé unique :
- Si vous êtes une personne physique, votre EURL est soumise par défaut à l’IR. Concrètement, les bénéfices réalisés par votre entreprise sont ajoutés à vos revenus personnels et imposés directement à votre nom.
- Si l’associé unique est une personne morale (par exemple une société holding), l'EURL est automatiquement soumise à l’impôt sur les sociétés (IS), sans possibilité de choisir l’IR.
Dans le premier cas, vous pouvez choisir d’opter pour l’IS si ce régime s’avère plus avantageux selon votre situation. Par exemple, si votre bénéfice est élevé, si vous souhaitez réinvestir vos gains dans l’entreprise ou si vous voulez lisser votre imposition sur plusieurs années. Cette option se fait auprès de votre Service des impôts des entreprises (SIE), soit dès la création de l’EURL, soit avant la fin du troisième mois de l’exercice concerné.
Attention ! Ce choix n’est pas anodin. Une fois que vous avez choisi l’IS, vous disposez de 5 exercices pour éventuellement revenir à l’IR. Passé ce délai, votre choix devient irrévocable.
Comment choisir entre l'imposition à l'impôt sur le revenu (IR) et l'impôt sur les sociétés (IS) ?
Le choix entre l’IR et l’IS dépend principalement de votre situation personnelle et de vos objectifs financiers.
Si vous touchez des allocations chômage, soyez attentif ! Une EURL soumise à l’IR peut avoir un impact sur leur montant, voire vous obliger à rembourser une partie des allocations perçues. Car en effet, le bénéfice de l’EURL est considéré comme un revenu d’activité professionnelle.
Ensuite, vous devez vous demander quel régime sera le plus intéressant fiscalement, puisque le taux d’imposition n’est pas le même si votre entreprise est soumise à l’IR ou à l’IS.
Pour faire le bon choix, je vous conseille de calculer votre résultat prévisionnel et de connaître votre taux marginal d’imposition (TMI) c’est-à-dire la tranche d’imposition la plus élevée de votre foyer fiscal.
Je vous le présente en exemple :
Si votre EURL dégage un résultat prévisionnel de 150 000 € et que vous êtes seul au sein de votre foyer fiscal, l’option pour l’IS sera généralement plus avantageuse.
Pourquoi ? Parce que le taux normal de l’IS est de 25%, alors qu’à l’IR, une partie de votre bénéfice peut être imposée à 41 %, selon les revenus de votre foyer fiscal. Mais cette comparaison ne suffit pas : à l’IS, votre rémunération de gérant associé reste soumise aux cotisations sociales et à l’impôt sur le revenu. Il faut donc comparer le coût total des impôts et des cotisations dans les deux régimes.
L’IS peut être intéressant si vous conservez une partie des bénéfices dans votre EURL pour les réinvestir. Son intérêt dépend toutefois de votre rémunération et de la fiscalité de votre foyer.
Voici un tableau récapitulant le barème de l’impôt dû en 2026 sur les revenus 2025 :
| Tranches de revenus (par part) | Taux d’imposition appliqué |
|---|---|
| Jusqu’à 11 600 € | 0% |
| De 11 601 € à 29 579 € | 11% |
| De 29 580 € à 84 577 € | 30% |
| De 84 578 € à 181 917 € | 41% |
| Au-delà de 181 917 € | 45% |
EURL à l’IS : avantages et inconvénients
Si vous choisissez l’impôt sur les sociétés, vous entrez dans un cadre fiscal souvent plus stable, particulièrement intéressant si vous souhaitez réinvestir vos bénéfices dans l’entreprise.
Les avantages de l'EURL à l'IS
L’un des principaux atouts de l’IS, c’est son taux d’imposition fixe.
- Le taux réduit de 15% s’applique jusqu’à 42 500 € de bénéfice, sous certaines conditions.
- Au-delà, le taux normal est de 25%.
En d'autres termes, si vos bénéfices sont importants, l’IS vous permet souvent de payer moins d’impôts que si vous étiez imposé à l’IR, où les tranches peuvent grimper jusqu’à 45%.
Autre point fort : le résultat conservé dans l’entreprise n’entre pas dans l’assiette de vos cotisations sociales. Vous pouvez ainsi laisser une partie des bénéfices dans l’entreprise pour financer du matériel, renforcer votre trésorerie ou préparer un futur investissement.
En revanche, vos cotisations sociales sont calculées sur votre rémunération et, dans certains cas, sur une partie des dividendes que vous percevez.
Les inconvénients de l'EURL à l'IS
L’IS n’a toutefois pas que des avantages.
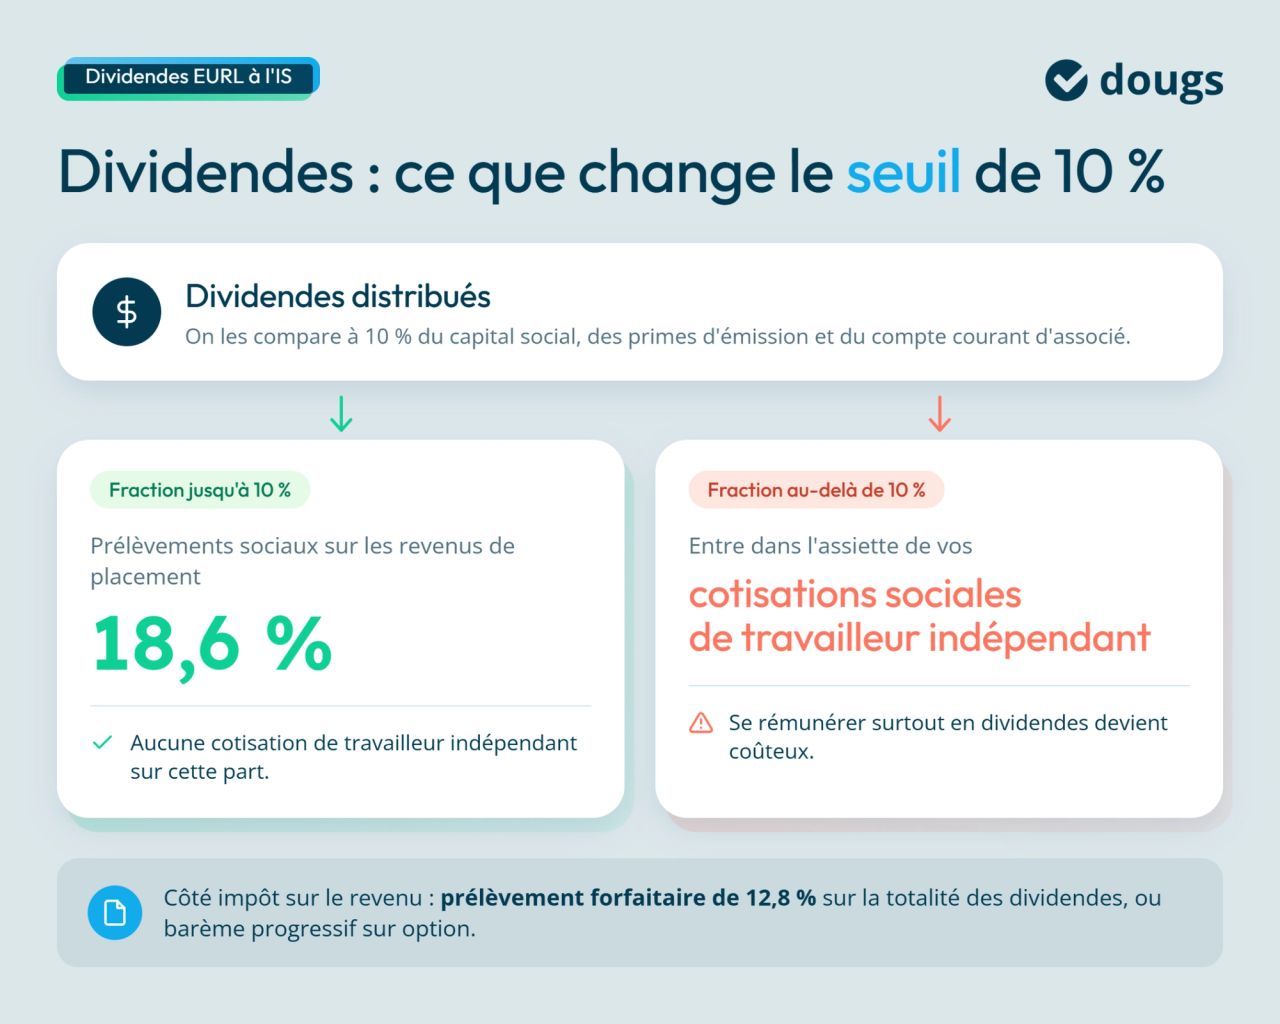
Le principal point de vigilance concerne la prise de dividendes : elle est souvent coûteuse. Au-delà de 10% du capital social, des primes d’émission et du compte courant d’associé (des sommes que vous avez prêtées à votre société et qu’elle vous doit), la fraction concernée des dividendes entre dans l’assiette de vos cotisations sociales.
Si vous comptez principalement percevoir des dividendes, les cotisations sociales applicables à une partie de ces sommes peuvent réduire l’intérêt de ce choix. En tant que gérant associé unique, vous devez également payer des cotisations sociales minimales, même si vous ne vous versez aucune rémunération.
EURL à l’IR : avantages et inconvénients
À l’inverse de l’EURL à l’IS, l’imposition des dividendes en EURL à l’IR est bien plus simple. Ici, le résultat est directement imposé entre vos mains, en tant qu’associé unique. Il est considéré comme déjà distribué. Il n’y a donc pas de taxation supplémentaire sur les dividendes.
Les avantages de l'EURL à l'IR
L’un des grands atouts de l’EURL à l’IR, c’est la possibilité d’imputer les déficits de votre entreprise sur votre revenu personnel. C’est particulièrement intéressant lors des premières années d’activité, quand votre EURL peut être déficitaire : ces pertes viendront réduire votre impôt global, surtout si vous avez d’autres revenus imposables.
Autre avantage : la fiscalité est plus transparente et directe. Vous n’avez pas à jongler entre deux niveaux d’imposition (entreprise et associé), tout passe directement par votre déclaration de revenus.
Les limites de l'EURL à l'IR
À l’IR, votre bénéfice professionnel sert de base au calcul de vos cotisations sociales, même si vous ne retirez pas cette somme de l’entreprise.
De plus, votre rémunération n’est pas déductible du résultat fiscal de l’entreprise. Que vous vous versiez un revenu ou non, le montant du bénéfice reste le même pour le calcul de l’impôt.
Ressource à télécharger
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Comment déclarer les bénéfices selon le régime fiscal choisi ?
Les déclarations à effectuer diffèrent selon le régime fiscal de votre EURL.
À l’IR, vous déposez une déclaration de résultat 2031 ou 2035, puis reportez le bénéfice sur votre déclaration personnelle 2042-C-PRO.
À l’IS, votre société dépose une déclaration 2065 accompagnée de sa liasse fiscale, c’est-à-dire des tableaux qui détaillent sa situation comptable et fiscale.
Les obligations déclaratives pour une EURL à l'IR
Si votre EURL est soumise à l’IR, les bénéfices de votre activité sont rattachés directement à votre revenu personnel.
Mais avant cela, vous devez déposer une déclaration de résultat :
- Si vous exercez une activité commerciale, industrielle ou artisanale, vous devez remplir le formulaire n°2031-SD (régime des BIC).
- Si votre activité est libérale, il s’agira du formulaire n°2035-SD (régime des BNC).
Ces formulaires seront généralement préparés par votre cabinet comptable, sur la base de votre bilan et de la liasse fiscale. Ensuite, le résultat net de votre EURL doit être reporté sur votre déclaration d’impôt personnelle n°2042-C-PRO, dans la catégorie correspondante (BIC ou BNC).
Les obligations déclaratives pour une EURL à l’IS
Si vous avez opté pour l’IS, c’est votre entreprise qui paie l’impôt sur ses bénéfices.
Vous devez déposer la déclaration n° 2065-SD accompagnée de la liasse fiscale correspondant à votre régime d’imposition : les tableaux 2033-A à 2033-G au réel simplifié ou les tableaux 2050 à 2059-G au réel normal.
Ces documents détaillent la situation comptable et fiscale de votre société, notamment son bilan et son compte de résultat.
Si votre exercice se clôture au 31 décembre, la déclaration doit être déposée au plus tard le deuxième jour ouvré suivant le 1er mai. Un délai supplémentaire de 15 jours calendaires est accordé en cas de télédéclaration.
De votre côté, vous devez toujours effectuer votre déclaration personnelle et y indiquer les revenus que vous avez effectivement perçus, notamment votre rémunération de gérant et vos éventuels dividendes.
Côté paiement :
- L’IS est acquitté sous forme d’acomptes au cours de l’exercice, aux échéances prévues ;
- le solde de l’IS est ensuite versé après la clôture de l’exercice.
L'EURL est-elle assujettie à la TVA ?
Oui, si votre activité est commerciale, industrielle, artisanale ou libérale, et que vous réalisez des opérations soumises à la TVA. Par contre, en fonction de votre chiffre d’affaires et de votre activité, vous pouvez relever de deux régimes différents.
Le régime de la franchise en base de TVA
Avec le régime de la franchise en base de TVA, vous ne déclarez ni ne payez la TVA. En contrepartie, vous ne pouvez pas déduire la TVA payée sur vos achats professionnels.
Il s’applique automatiquement si votre chiffre d’affaires ne dépasse pas certains seuils :
- 85 000 € pour les ventes et 37 500 € pour les prestations de services : seuils appréciés au titre de l’année précédente ;
- 93 500 € et 41 250 € : seuils majorés dont le dépassement en cours d’année entraîne la perte de la franchise à compter de la date du dépassement.
Le régime réel normal de TVA
Le régime réel normal de TVA est le régime dont vous relevez si vous ne respectez pas les conditions pour relever du régime de la franchise en base et du régime simplifié. Il impose une déclaration régulière de la TVA collectée et déductible.
La fréquence des déclarations dépend du montant de TVA exigible :
- Si le montant est inférieur à 4 000 €, il s’agira de déclarations trimestrielles ;
- Si le montant est supérieur à 4 000 €, il s’agira de déclarations mensuelles.
Note importante : en 2026, votre EURL peut encore relever du régime simplifié de TVA si elle respecte les conditions requises. Vous versez alors deux acomptes au cours de l’année et déposez une déclaration annuelle de régularisation.
Ce régime disparaîtra toutefois à compter du 1er janvier 2027. Si vous créez votre EURL ou envisagez de changer de régime de TVA en 2026, il peut donc être utile d’anticiper dès maintenant le passage au régime réel normal, qui deviendra la règle pour les entreprises ne bénéficiant pas de la franchise en base.
Quels sont les prélèvements sociaux applicables au gérant d'une EURL ?
Si vous êtes gérant associé unique de votre EURL, vous relevez du régime social des travailleurs indépendants. Depuis 2026, le calcul de vos cotisations repose sur une nouvelle assiette sociale commune aux cotisations et à la CSG-CRDS.
Si votre EURL est à l’impôt sur le revenu
L’assiette est déterminée à partir de votre revenu professionnel avant déduction des cotisations sociales, auquel est appliqué un abattement forfaitaire de 26%.
Si votre EURL est à l’impôt sur les sociétés
L’assiette est déterminée à partir de votre rémunération et des autres éléments soumis aux cotisations sociales, notamment, le cas échéant, la fraction de vos dividendes qui dépasse le seuil de 10%. Un abattement forfaitaire de 26% est ensuite appliqué.
Les cotisations sont généralement prélevées chaque mois, avec la possibilité d’opter pour un paiement trimestriel. Certaines cotisations minimales peuvent rester dues même en l’absence de rémunération.
Comment est imposée la rémunération du gérant d'une EURL ?
Vous savez désormais comment sont calculées vos cotisations sociales. Je vais donc vous expliquer maintenant comment votre rémunération est imposée, car c’est un point souvent source de confusion chez les gérants d’EURL.
Une règle particulière selon le régime fiscal
En EURL, la rémunération du gérant n’est pas traitée de la même manière qu’un salaire classique.
- Si votre EURL est à l’IR, votre rémunération est intégrée dans le résultat fiscal de l’entreprise. Cela veut dire qu’elle n’est pas déductible du bénéfice imposable. En clair, le résultat déclaré à l’administration inclut déjà votre rémunération. Il ne faut donc pas la reporter une deuxième fois dans votre déclaration personnelle, sinon vous risqueriez une double imposition.
- Si votre EURL est à l’IS, votre rémunération est déductible du bénéfice imposable de l’entreprise, sous réserve qu’elle corresponde à un travail effectif et ne soit pas excessive. Elle est ensuite imposée à votre nom selon le régime prévu à l’article 62 du Code général des impôts. Son montant imposable est déterminé selon des règles proches de celles applicables aux traitements et salaires.
Comment optimiser la rémunération du gérant d'EURL ?
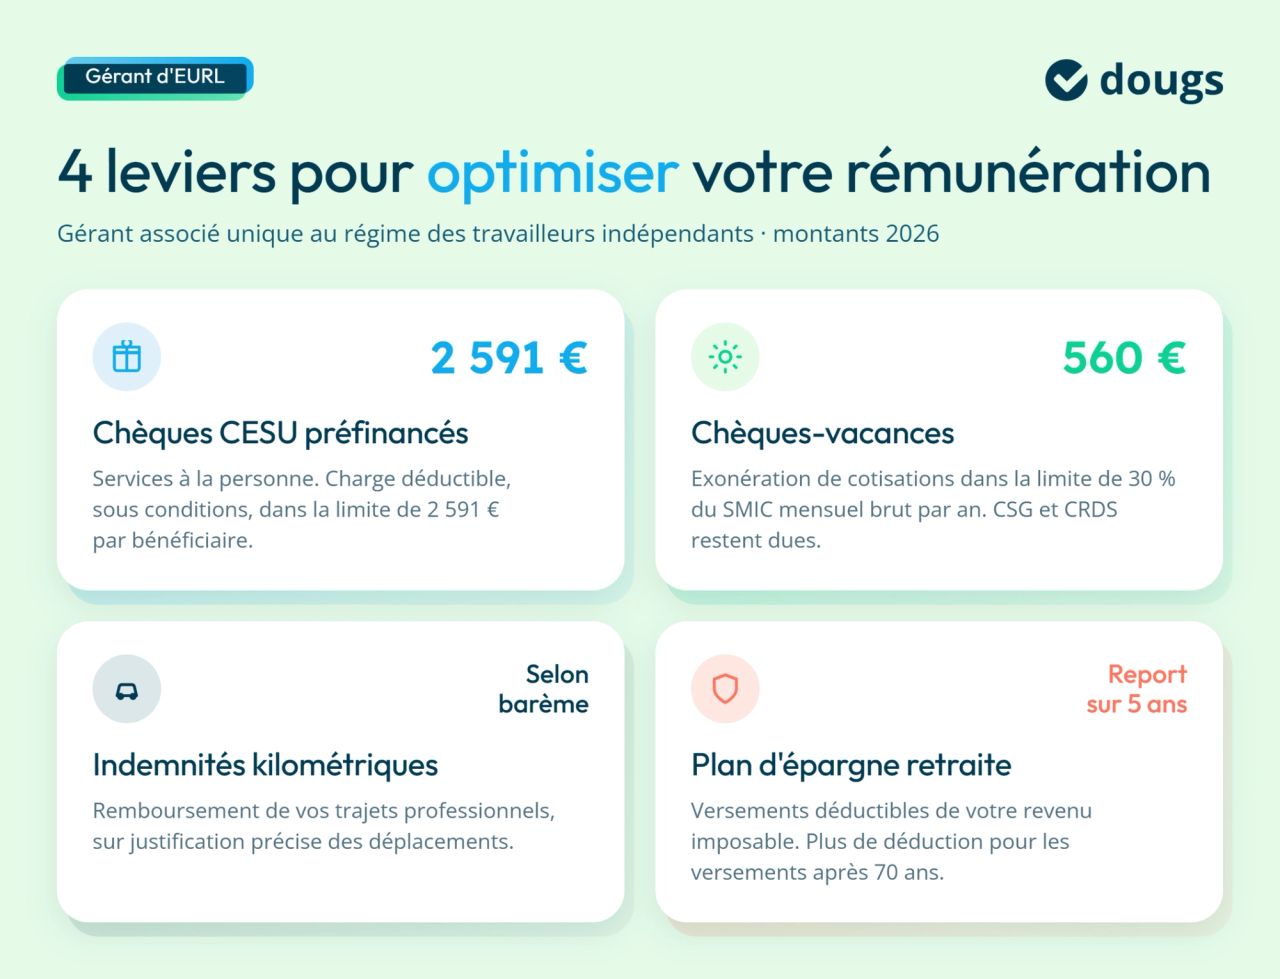
En tant que gérant associé unique relevant du régime des travailleurs indépendants, vous disposez de plusieurs leviers pour améliorer votre rémunération tout en réduisant la pression fiscale.
Voici les principaux outils à connaître :
- Les chèques CESU préfinancés
Les chèques CESU préfinancés peuvent servir à régler des services à la personne, comme la garde d’enfants à domicile, le soutien scolaire ou l’entretien de la maison.
Pris en charge par votre EURL, ils constituent, sous conditions, une charge déductible du résultat fiscal et bénéficient d’un régime social et fiscal favorable dans la limite de 2 591 € par bénéficiaire en 2026.
- Les chèques vacances
Les chèques-vacances peuvent aussi financer une partie de vos dépenses de vacances et de loisirs.
Pour un dirigeant non salarié, leur acquisition bénéficie, sous conditions, d’une exonération de cotisations sociales dans la limite de 30% du SMIC mensuel brut par an, soit 560 € au 1er juin 2026. La CSG, la CRDS et le versement mobilité restent toutefois dus.
Attention, car il faut respecter plusieurs conditions pour bénéficier de ces avantages. Notre article sur les chèques-vacances en donne les détails.
- Les indemnités kilométriques
Si vous utilisez votre véhicule personnel pour les déplacements professionnels de votre EURL, la société peut vous rembourser des indemnités kilométriques, sous réserve de justifier précisément les déplacements effectués et de respecter le barème applicable.
- Le Plan d’Épargne Retraite (PER)
Vous pouvez également alimenter un Plan d'Épargne Retraite pour préparer votre retraite. Les versements volontaires peuvent être déduits de votre revenu imposable, dans la limite du plafond qui vous est applicable.
Depuis 2026, la fraction de votre plafond de déduction non utilisée peut être reportée sur les cinq années suivantes. En revanche, les versements effectués à partir de 70 ans ne sont plus déductibles.
Fiscalité des dividendes en EURL : comment ça marche ?
Après avoir vu comment est imposée la rémunération du gérant, je vous propose de passer maintenant à un autre mode de revenu possible : les dividendes.
Vous vous demandez peut-être s’ils peuvent être un bon moyen de compléter votre rémunération ? Eh bien, tout dépend du régime fiscal choisi pour votre EURL, car la fiscalité des dividendes y est particulièrement lourde.
Le traitement fiscal des dividendes en EURL à l’IS
Lorsque votre EURL est soumise à l’IS, les dividendes que vous percevez supportent une fiscalité particulière.
Sur le plan fiscal, ils sont soumis par défaut au prélèvement forfaitaire de 12,8% au titre de l’impôt sur le revenu. Vous pouvez toutefois opter pour le barème progressif si cette solution est plus avantageuse pour votre foyer fiscal.
Les prélèvements sociaux dépendent ensuite du montant distribué. En 2026, la fraction des dividendes qui ne dépasse pas 10% du capital social, des primes d’émission et des sommes versées en compte courant d’associé est soumise aux prélèvements sociaux sur les revenus de placement, au taux de 18,6%.
La fraction qui dépasse ce seuil de 10% entre dans l’assiette de vos cotisations sociales de travailleur indépendant.
Les dividendes ne constituent donc pas toujours le moyen le plus avantageux de vous rémunérer en EURL : leur intérêt dépend notamment du capital de votre société, de votre compte courant d’associé et du montant distribué.
Et pour une EURL à l’IR ?
Si votre EURL relève de l’impôt sur le revenu, les règles sont totalement différentes. Vous ne pouvez pas vous verser de dividendes à proprement parler.
Pourquoi ? Parce que le résultat de l’entreprise est déjà imposé entre vos mains à l’IR. Ce résultat est considéré comme entièrement distribué fiscalement, même si vous ne le retirez pas immédiatement du compte de l’entreprise.
Résultat :
- Vous ne subissez aucune imposition supplémentaire au moment où vous retirez l’argent.
- Mais vous avez déjà payé l’impôt au moment de la déclaration du bénéfice.
Comment se verser un salaire en EURL ?
Maintenant que vous savez comment sont imposés vos revenus et vos dividendes, voyons comment vous verser une rémunération en pratique.
Car même si on parle souvent de “salaire”, la réalité est un peu différente dans ce type de structure.
La rémunération du gérant : une décision à formaliser
La rémunération du gérant d’EURL doit être décidée par procès-verbal de décision de l’associé unique lors de la nomination du gérant.
Ce document fixe :
- le montant de la rémunération ;
- les modalités de versement (mensuel, trimestriel, etc.) ;
- et les conditions de révision éventuelles.
Chaque année, lors de l’approbation des comptes, l’associé unique doit valider le montant effectivement versé au gérant.
Rémunération, pas “salaire” : la différence à connaître
Lorsque vous êtes gérant associé unique de votre EURL, vous relevez du régime des travailleurs indépendants. Votre rémunération n’est donc pas un salaire au sens classique du terme et vous ne recevez pas de fiche de paie.
Votre rémunération se fait simplement par :
- un virement du compte professionnel de l’EURL vers votre compte personnel,
- ou tout autre mode de règlement autorisé (chèque, virement ponctuel, etc.).
Cette rémunération est ensuite déclarée à la Sécurité sociale des indépendants (SSI), qui calcule vos cotisations sociales en conséquence.
Quelle est la fiscalité appliquée aux plus-values en cas de cession de l'EURL ?
Après avoir parlé de votre rémunération, voyons maintenant ce qui se passe lorsque vous cédez votre EURL. Si vous décidez de vendre vos parts sociales, la différence entre le prix de vente et la valeur d’origine de vos parts (ou “prix d’acquisition”) constitue une plus-value. Et comme tout gain, cette plus-value est soumise à l’impôt, sauf si vous remplissez certaines conditions d’exonération.
Comment est imposée la plus-value ?
Par défaut, la plus-value réalisée lors de la cession des parts est soumise au prélèvement forfaitaire unique (PFU), aussi appelé “flat tax” :
- 12,8% d’impôt sur le revenu ;
- 18,6% de prélèvements sociaux ;
Soit un taux global de 31,4%.
Cependant, vous pouvez choisir d’opter pour le barème progressif de l’impôt sur le revenu, si cela est plus avantageux pour vous. Dans ce cas, la plus-value sera intégrée à vos revenus imposables, selon votre tranche marginale d’imposition, mais les 18,6% de prélèvements sociaux resteront dus.
Les abattements pour durée de détention
Si vous avez acquis les parts avant le 1er janvier 2018 et que vous optez pour le barème progressif, vous pouvez bénéficier d’un abattement pour durée de détention. Cet abattement réduit la part de la plus-value imposable selon la durée pendant laquelle vous avez détenu les titres :
- 50% d’abattement après 2 ans de détention ;
- jusqu’à 85% si votre EURL répond à la définition fiscale d’une PME et que vous détenez les parts depuis au moins 8 ans.
Exemple : vous vendez vos parts avec une plus-value de 50 000 €. Avec un abattement de 85%, seulement 7 500 € seront réellement imposés.
Abattement spécifique en cas de départ à la retraite
Si vous cédez les titres de votre EURL à l’occasion de votre départ à la retraite, vous pouvez, sous conditions, bénéficier d’un abattement fixe de 500 000 € sur la plus-value imposable. Ce dispositif s’applique aux cessions réalisées jusqu’au 31 décembre 2031.
Les exonérations possibles
Le régime des exonérations dépend notamment du régime fiscal de votre EURL.
Si votre EURL relève de l’IR et que vous y exercez votre activité professionnelle, la plus-value réalisée lors de la cession de vos parts peut relever du régime des plus-values professionnelles. Une exonération peut notamment s’appliquer lorsque vous exercez votre activité depuis au moins cinq ans et que la moyenne de vos recettes des deux années précédentes ne dépasse pas certains seuils.
L’exonération est totale lorsque cette moyenne n’excède pas :
- 250 000 € pour les activités de vente de marchandises et certaines activités assimilées ;
- 90 000 € pour les autres activités, notamment les prestations de services.
Elle devient partielle lorsque les recettes sont comprises entre 250 000 € et 350 000 € pour la première catégorie, ou entre 90 000 € et 126 000 € pour la seconde.
Les droits d’enregistrement
Lors de la cession de vos parts sociales, vous devez également vous acquitter de droits d’enregistrement à hauteur de 3% du prix de vente, après application d’un abattement proportionnel au nombre de parts cédées.
Comment préparer la cession ou la transmission de votre EURL ?
Avant de réaliser la cession des parts sociales d’une EURL, il est essentiel que vous et l’acquéreur soyez d’accord sur :
- le prix de cession,
- le nombre de parts concernées,
- et les modalités de paiement.
Ensuite, la procédure de cession se déroule en quatre étapes principales :
- Rédiger l’acte de cession ;
- Modifier les statuts de l’EURL ;
- Enregistrer l’acte auprès des services fiscaux ;
- Déposer le dossier au greffe du tribunal de commerce.
Si vous envisagez de transmettre ou de vendre votre EURL, une bonne préparation fiscale et juridique est indispensable.
Comment se préparer à un contrôle fiscal en EURL ?
Après avoir vu comment gérer la fiscalité, la rémunération et la transmission de votre EURL, parlons d’un dernier sujet tout aussi important : le contrôle fiscal.
C’est une étape que tout chef d’entreprise redoute un peu, mais qui peut très bien se passer si vous savez comment réagir.
Je vais donc vous montrer comment vous y préparer sereinement, quels réflexes adopter en cas de vérification, et quelles erreurs éviter pour rester en règle.
1. Anticiper : la régularité avant tout
La meilleure façon d’aborder un contrôle fiscal, c’est d’être prêt avant même qu’il ne commence. Pour cela :
- Déposez toujours vos déclarations dans les temps (TVA, IS, IR, cotisations sociales…). Des retards répétés sont l’un des premiers signaux qui peuvent déclencher un contrôle.
- Conservez vos justificatifs : factures, relevés bancaires, notes de frais… tout doit être traçable et cohérent avec votre comptabilité.
- Évitez les anomalies dans vos déclarations (incohérences entre TVA et chiffre d’affaires, par exemple).
2. Pendant le contrôle : transparence et communication
Si un inspecteur des impôts vous contacte, gardez votre calme. Le plus important est de collaborer et de répondre dans les délais.
Voici les bons réflexes à adopter :
- Transmettez rapidement les documents demandés (bilans, liasses fiscales, relevés, etc.).
- Si vous avez besoin de temps, prévenez l’inspecteur : dans la majorité des cas, il fera preuve de compréhension.
- Justifiez clairement toute opération inhabituelle (achat important, baisse soudaine du chiffre d’affaires, etc.).
Et surtout, souvenez-vous que vous bénéficiez du droit à l’erreur : si vous êtes de bonne foi, vous pouvez corriger vos déclarations sans pénalité via le site oups.gouv.fr.
3. Les points de vigilance à surveiller
Certaines erreurs reviennent souvent et peuvent attirer l’attention de l’administration fiscale :
- Factures non conformes : veillez à inclure toutes les mentions obligatoires (dénomination, forme juridique, adresse, capital social, numéro SIREN/RCS, TVA…).
- Comptes bancaires à l’étranger non déclarés : c’est une obligation légale.
- Amende de 1 500 € par compte non déclaré,
- voire 10 000 € si le compte est dans un pays à fiscalité privilégiée.
- Notes de frais mal justifiées : assurez-vous que chaque dépense professionnelle est bien documentée.
Ces vérifications simples réduisent souvent le risque de redressement.
4. En cas de doute, faites-vous accompagner
Vous l’aurez compris : un contrôle fiscal ne s’improvise pas. L’essentiel est de comprendre vos obligations, préparer vos justificatifs et être accompagné.
Chez Dougs, nos juristes et fiscalistes spécialisés en EURL sont là pour vous :
- Nous vous aidons à sécuriser vos déclarations,
- à anticiper les contrôles,
- et à corriger les erreurs avant qu’elles ne coûtent cher.
En cas de contrôle, vous n’êtes pas seul : nous vous accompagnons à chaque étape, pour transformer cette épreuve en simple formalité.
Vous êtes sujet à un contrôle fiscal ? Cela peut être impressionnant mais pas de panique, voici quelques conseils pour gérer au mieux cette situation.
EN RÉSUMÉ
La fiscalité d’une EURL repose avant tout sur un choix stratégique entre l’imposition à l’IR et celle à l’IS. Ce choix influence directement le montant de vos impôts, vos cotisations sociales, la rémunération du gérant, ainsi que les opportunités d’optimisation fiscale (exonérations, gestion des dividendes, etc.).
- À l’IR, le bénéfice est ajouté à votre revenu personnel et soumis aux cotisations sociales ;
- à l’IS, il reste dans la société et peut être réinvesti à moindre coût ;
- la TVA doit être déclarée selon le régime choisi (franchise, simplifié ou réel normal) ;
- les déclarations fiscales (2031, 2065, etc.) et la rémunération du gérant doivent être planifiées avec rigueur pour éviter toute erreur ou double imposition.
Chez Dougs, nos fiscalistes et juristes spécialisés vous accompagnent pour faire les bons choix, optimiser votre imposition et sécuriser chaque étape de la vie de votre entreprise.Passez à l’action dès maintenant ! Échangez avec nos experts Dougs, faites le point sur vos obligations fiscales et découvrez comment alléger votre fiscalité en toute légalité.
FAQ sur la fiscalité en EURL
Le choix dépend notamment du niveau de bénéfice, de vos autres revenus et de la manière dont vous souhaitez vous rémunérer. À l’IR, le bénéfice de l’EURL est directement intégré à vos revenus personnels. À l’IS, la société paie l’impôt sur ses bénéfices et votre rémunération est imposée séparément. Le régime le plus avantageux dépend donc de votre situation personnelle et financière.
En EURL à l’IS, les dividendes sont soumis à l’impôt sur le revenu. La fraction qui dépasse 10% du capital social, des primes d’émission et des sommes versées en compte courant d’associé entre également dans l’assiette des cotisations sociales du gérant associé unique. En EURL à l’IR, il n’y a pas de dividendes à proprement parler puisque le bénéfice est déjà imposé directement au nom de l’associé unique.
La principale différence concerne le statut social du dirigeant. En EURL, le gérant associé unique relève du régime des TNS. Ses cotisations sociales sont plus faibles, mais la protection sociale est limitée. En SASU, le président est assimilé-salarié. Ses cotisations sont plus élevées, mais la protection sociale est meilleure.
Sur le plan fiscal, la SASU est soumise par défaut à l’IS, avec option possible pour l’IR. L’EURL, à l’inverse, est soumise par défaut à l’IR, mais peut opter pour l’IS.
Enfin, la SASU offre une plus grande souplesse juridique, tandis que l’EURL reste plus encadrée par le Code de commerce.
L’EURL est tout simplement une SARL unipersonnelle, c’est-à-dire une SARL avec un seul associé. La différence principale entre l'EURL et la SARL est donc qu’elle ne dispose que d’un seul associé alors même que la SARL comporte au minimum deux associés.
Elles diffèrent aussi en ce qui concerne le statut social du gérant. Le gérant associé unique de l’EURL relève du régime des TNS. En SARL, le gérant majoritaire est également TNS, tandis que le gérant minoritaire ou égalitaire rémunéré relève du régime des assimilés-salariés.
Nahima Zobri
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plus