


Nahima Zobri
Head of Tax
 13 min.
Guide complet des impôts et taxes pour les entreprises
Une taxe oubliée peut vite se transformer en rappel d’impôt, en pénalités et en tensions sur votre trésorerie. Le vrai enjeu consiste à savoir quelles taxes concernent réellement votre entreprise et à quel moment vous devez les anticiper.
Impôt sur les bénéfices, taxe sur la valeur ajoutée (TVA), cotisation foncière des entreprises (CFE), taxes liées aux salariés, etc. Vos obligations varient selon votre activité, votre chiffre d’affaires et votre régime fiscal.
Je suis Nahima Zobri, Head of Tax chez Dougs. J’accompagne les entrepreneurs sur leurs problématiques fiscales et je vois régulièrement des dirigeants mélanger ces différents prélèvements alors que chacun répond à ses propres règles.
Je vais vous aider à identifier les principaux impôts et taxes qui concernent votre entreprise, à comprendre quand ils s’appliquent et à repérer les seuils à surveiller en 2026.
Vous voulez vérifier précisément les obligations qui s’appliquent à votre situation ? Faites le point avec Dougs, votre expert-comptable en ligne.
EN BREF
Toutes les entreprises ne sont pas concernées par les mêmes impôts et taxes.
- Les bénéfices de l’entreprise sont imposés à l’impôt sur les sociétés (IS) ou à l’impôt sur le revenu (IR), selon sa forme juridique et son régime fiscal.
- La TVA concerne de nombreuses activités, avec des modalités qui varient selon le chiffre d’affaires et le régime de TVA.
- D’autres prélèvements peuvent s’ajouter, comme la cotisation foncière des entreprises (CFE), la cotisation sur la valeur ajoutée des entreprises (CVAE) ou certaines taxes liées aux salariés et à l’activité.
Voyons maintenant comment fonctionnent ces principaux impôts et dans quelles situations votre entreprise peut être concernée.
Imposition des bénéfices : le point de départ pour les entreprises
Votre bénéfice peut être imposé à l’IS ou à l’IR. Le régime applicable dépend principalement de la forme juridique de votre entreprise et des options fiscales que vous avez choisies.
Comment votre société est-elle imposée à l’IS ?
L’impôt sur les sociétés est un impôt qui s’applique directement sur les bénéfices réalisés par la société. Autrement dit, c’est l’entreprise, en tant que personne morale, qui paie l’impôt.
Vos revenus personnels, comme votre salaire ou vos dividendes, sont ensuite imposés à l’impôt sur le revenu dans votre déclaration personnelle.
Certaines sociétés relèvent en principe de l’IS, notamment les sociétés par actions simplifiées (SAS), les sociétés par actions simplifiées unipersonnelles (SASU) et les sociétés à responsabilité limitée (SARL), sous réserve des options particulières prévues par la loi.
D’autres structures peuvent choisir l’IS. C’est le cas des entreprises individuelles, des entreprises unipersonnelles à responsabilité limitée (EURL) ou des sociétés en nom collectif (SNC).
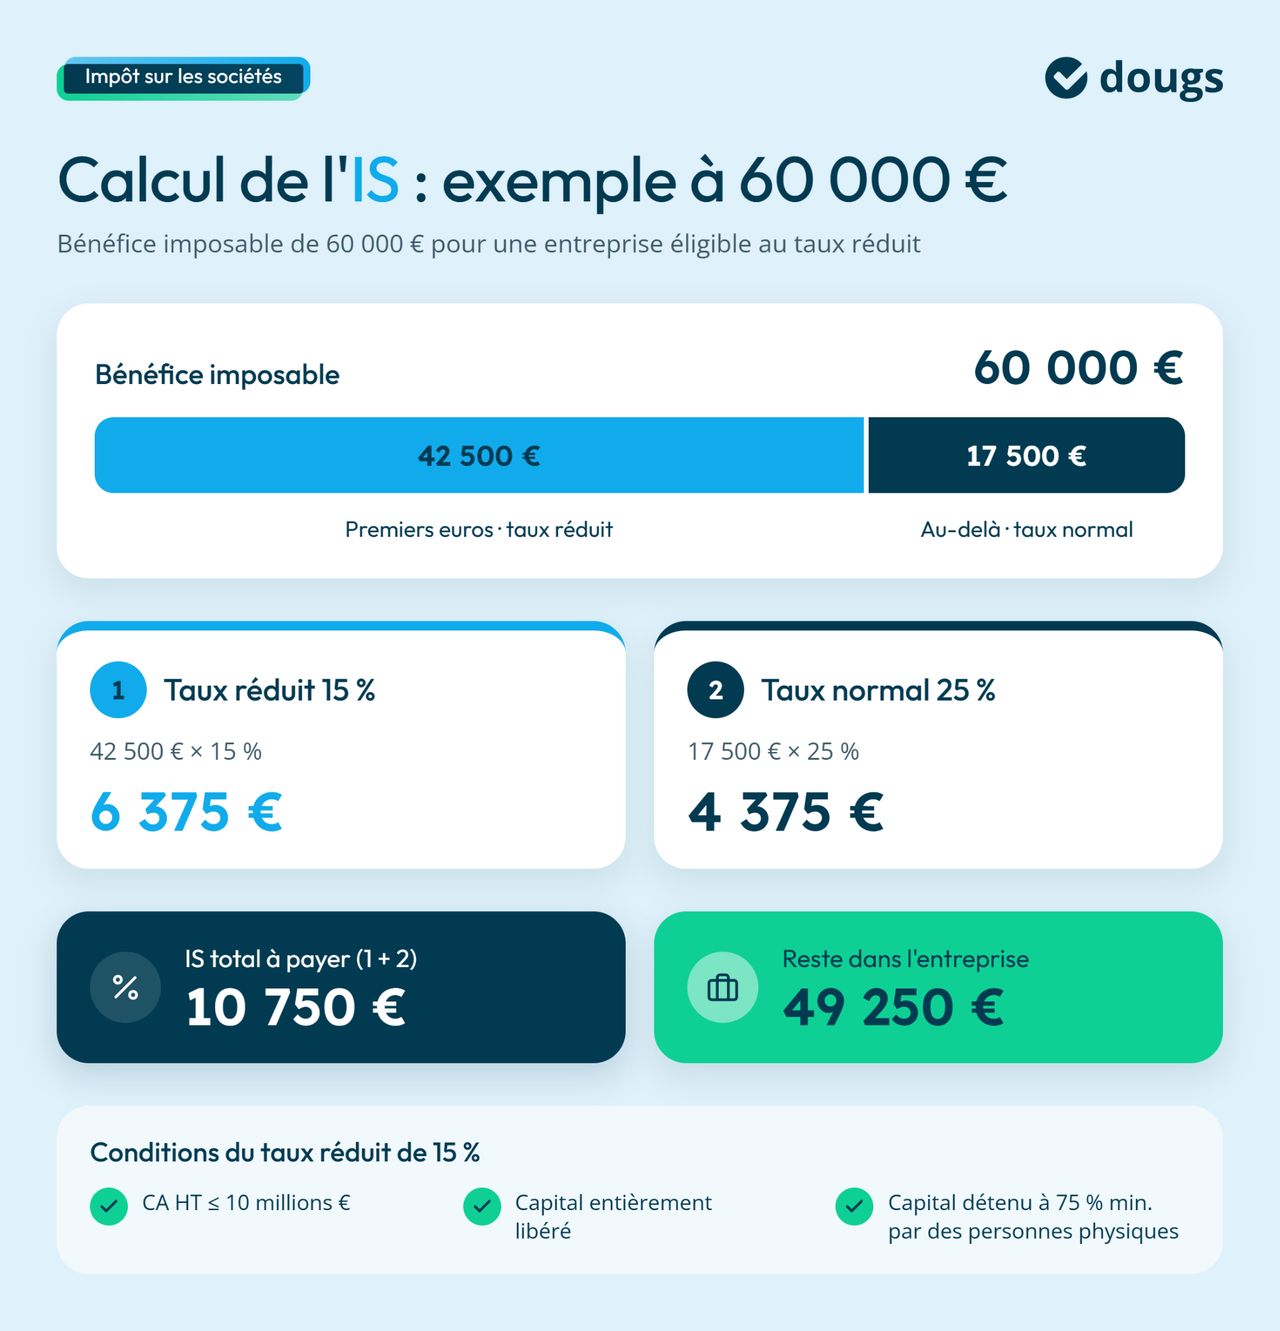
En 2026, le taux normal de l’IS reste fixé à 25 %. Un taux réduit de 15 % s’applique sur les 42 500 premiers euros de bénéfice si votre entreprise remplit les conditions prévues. Son chiffre d’affaires hors taxes doit rester inférieur ou égal à 10 millions d’euros. Son capital doit aussi être entièrement libéré et détenu à au moins 75 % par des personnes physiques.
Si votre entreprise réalise par exemple 60 000 € de bénéfice imposable et remplit les conditions du taux réduit, les 42 500 premiers euros sont taxés à 15 %, soit 6 375 €. Les 17 500 € restants sont taxés à 25 %, soit 4 375 €. Votre entreprise paie donc 10 750 € d’impôt sur les sociétés sur ce bénéfice de 60 000 €.
Il reste alors 49 250 € de bénéfice après IS dans l’entreprise, avant une éventuelle distribution aux associés.
Comment payer l’impôt sur les sociétés ?
L’IS est généralement versé sous la forme de quatre acomptes au cours de l’année, puis d’un solde après la clôture des comptes.
Les échéances sont fixées au 15 mars, 15 juin, 15 septembre et 15 décembre. La date de clôture de votre exercice détermine laquelle de ces échéances correspond à votre 1er acompte. Par exemple, si votre exercice clôture au 31 décembre, votre 1er acompte est dû le 15 mars.
Aucun acompte n’est dû lorsque l’IS du dernier exercice clos est inférieur à 3 000 €.
Ces échéances peuvent représenter plusieurs sorties de trésorerie dans l’année. Elles méritent d’être intégrées à votre prévisionnel plutôt que d’attendre le règlement du solde.
Pouvez-vous choisir l’impôt sur les sociétés ?
Les entreprises normalement imposées à l’IR peuvent opter pour l’IS.
L’option s’exerce auprès du service des impôts des entreprises. Vous pouvez ensuite y renoncer jusqu’au 5e exercice suivant celui au cours duquel l’option a été exercée. Passé ce délai, elle devient irrévocable.
Comment vos bénéfices sont-ils imposés à l’impôt sur le revenu ?
Avec l’impôt sur le revenu, le bénéfice est imposé directement au nom de l’entrepreneur ou des associés.
Pour une entreprise individuelle soumise à l’IR, le bénéfice professionnel est intégré au revenu imposable de l’entrepreneur. Dans une société relevant de l’IR, le bénéfice est imposé directement au nom de l’associé unique ou réparti entre les associés selon leurs droits dans la société.
La différence avec l’IS tient surtout à la personne qui supporte l’impôt. À l’IR, le bénéfice est imposé directement chez l’entrepreneur ou les associés. À l’IS, la société paie elle-même l’impôt sur son résultat.
Quels régimes d’imposition s’appliquent à l’IR ?
Le calcul du bénéfice imposable dépend ensuite de votre activité et de votre régime fiscal.
- Le régime micro applique un abattement forfaitaire sur votre chiffre d’affaires ou vos recettes. Pour les activités classiques, cet abattement est de 71 % pour les activités d’achat-revente, 50 % pour les prestations de services relevant des bénéfices industriels et commerciaux (BIC) et 34 % pour les bénéfices non commerciaux (BNC). Votre impôt porte sur le montant restant.
- Le régime réel en BIC concerne les activités commerciales, artisanales et industrielles. Vous calculez votre bénéfice en déduisant vos charges professionnelles réelles de vos produits.
- La déclaration contrôlée en BNC concerne principalement les professions libérales. Vous déduisez aussi vos dépenses professionnelles réelles de vos recettes.
Par exemple, si vous réalisez 50 000 € de chiffre d’affaires avec une prestation de services relevant des BIC au régime micro, l’abattement de 50 % représente 25 000 €. Votre bénéfice imposable s’élève donc à 25 000 €.
En 2026, le régime micro peut s’appliquer jusqu’à 203 100 € de chiffre d’affaires hors taxes pour les activités de vente de marchandises. Le seuil est de 83 600 € pour les prestations de services en BIC et les activités en BNC.
Si vous dépassez le seuil du régime micro pendant deux années civiles consécutives, vous quittez ce régime à compter de l’année suivante. Vous relevez alors d’un régime réel pour les BIC ou de la déclaration contrôlée pour les BNC.
Pour les BIC, le régime réel simplifié couvre en 2026 les entreprises dont le chiffre d’affaires hors taxes est compris entre 203 100 € et 945 000 € pour les activités de commerce et entre 83 600 € et 286 000 € pour les prestations de services. Au-delà de 945 000 € ou 286 000 €, le régime réel normal s’applique en principe.
Mon conseil en tant qu’expert : je vous conseille de comparer l’IR et l’IS à partir de votre situation complète. Un taux plus faible sur le papier ne signifie pas forcément une fiscalité globale plus avantageuse. Regardez aussi votre niveau de bénéfice, votre rémunération, la part que vous souhaitez conserver dans l’entreprise et votre imposition personnelle.
Pourquoi la TVA fait-elle partie des principales taxes de l’entreprise ?
La TVA concerne une grande partie des entreprises qui vendent des biens ou réalisent des prestations en France. Vous la collectez auprès de vos clients. Vous déduisez ensuite la TVA récupérable sur certains achats professionnels avant de reverser le solde à l’État.
Comment fonctionne la TVA collectée et déductible ?
Lorsque vous facturez de la TVA à un client, vous la collectez pour le compte de l’État. De votre côté, vous pouvez récupérer la TVA payée sur certains achats professionnels lorsque les conditions de déduction sont remplies.
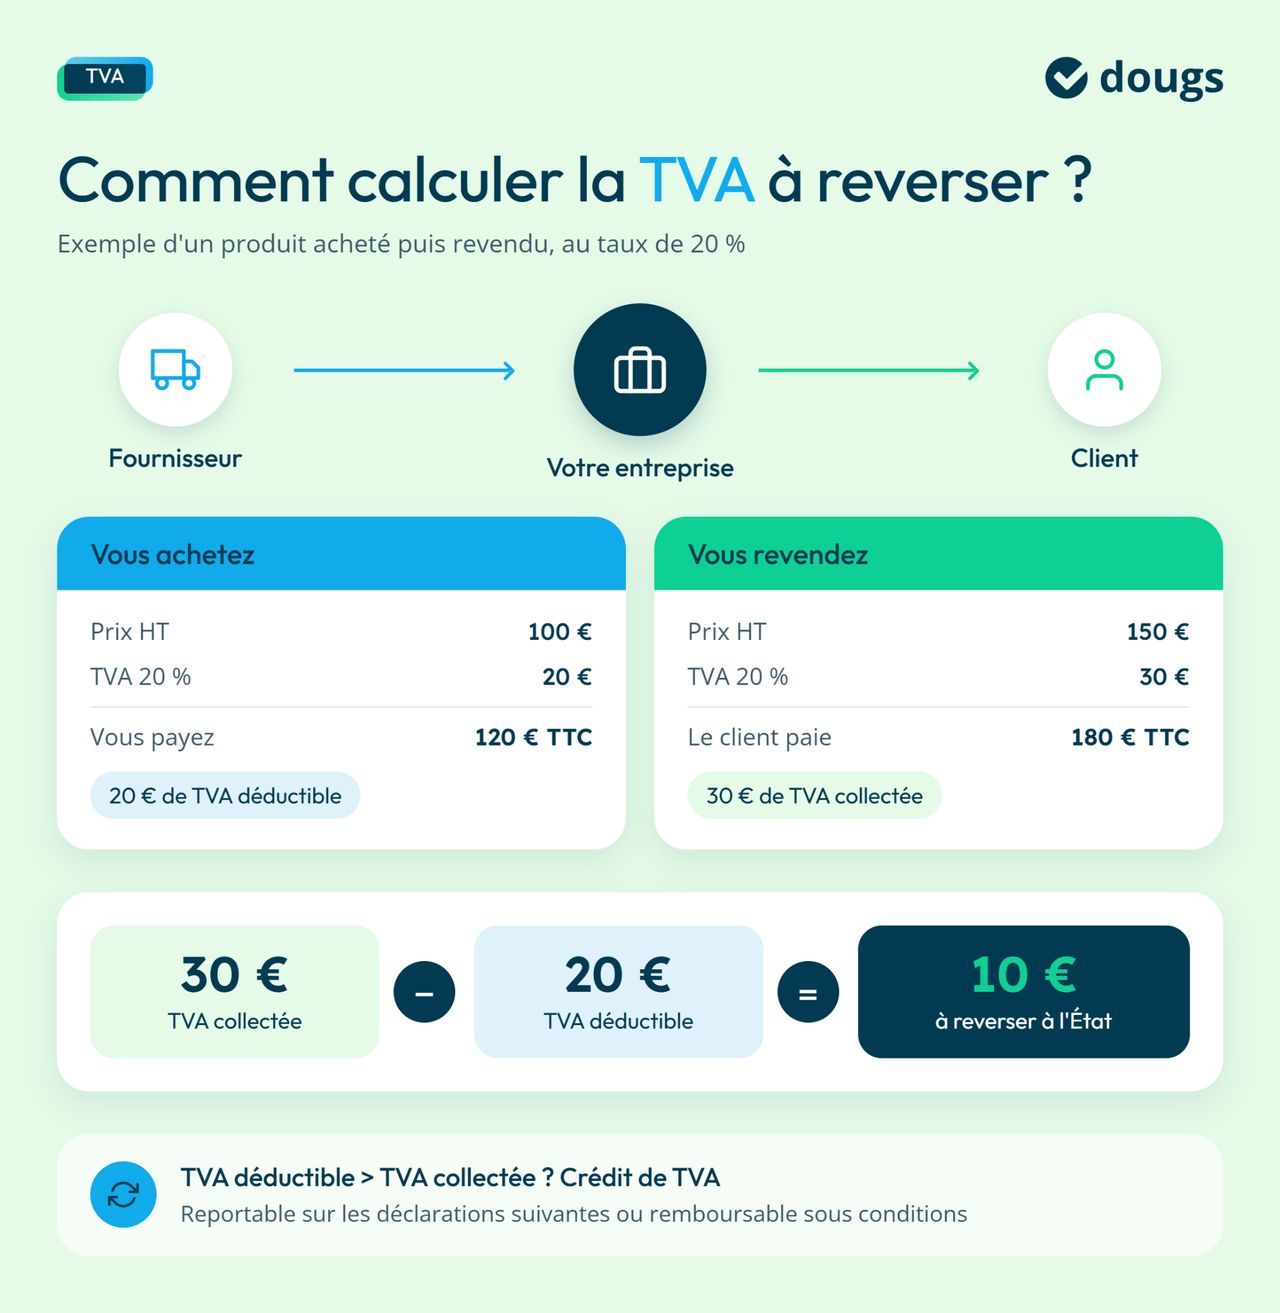
Le calcul repose sur cette formule : TVA collectée - TVA déductible = TVA à reverser.
Imaginons que vous achetiez un produit 100 € HT à un fournisseur. Vous payez 120 € TTC (dont 20 € de TVA). Ensuite, vous revendez ce même produit 150 € HT avec un taux de 20 %, soit 30 € de TVA collectée auprès de votre client.
Au moment de votre déclaration, vous déduisez les 20 € de TVA payés lors de l’achat des 30 € collectés. Vous reversez ainsi 10 € à l’État.
Si votre TVA déductible dépasse votre TVA collectée, vous disposez d’un crédit de TVA. Vous pouvez le reporter sur vos déclarations suivantes ou demander son remboursement lorsque les conditions prévues sont remplies.
Quelle différence entre assujetti et redevable de la TVA ?
Une entreprise est assujettie à la TVA lorsqu’elle exerce de manière indépendante une activité économique entrant dans le champ de cette taxe. Être assujetti signifie donc que votre activité relève des règles de TVA.
Vous êtes redevable de la TVA lorsque vous devez effectivement la facturer à vos clients puis la reverser à l’État.
Vous pouvez de ce fait être assujetti sans facturer de TVA. Cela s’applique aux entreprises bénéficiant de la franchise en base.
Certaines opérations sont également exonérées de TVA alors qu’elles entrent dans son champ d’application. C’est le cas de certaines activités médicales, de certaines opérations de formation ou encore des exportations et livraisons intracommunautaires qui remplissent les conditions prévues.
Quels sont les taux de TVA applicables en 2026 ?
En France métropolitaine, le taux applicable dépend du bien ou du service vendu.
- Le taux normal de 20 % concerne la majorité des biens et prestations de services.
- Le taux réduit de 10 % s’applique à la restauration, au transport de voyageurs, à l’hébergement et à certains travaux de rénovation.
- Le taux réduit de 5,5 % concerne de nombreux produits alimentaires, les livres, certains équipements pour les personnes handicapées et certaines prestations de rénovation énergétique.
- Le taux particulier de 2,1 % vise certains médicaments remboursés par la Sécurité sociale et quelques opérations spécifiques.
Le taux peut varier au sein d’un même secteur. Dans le bâtiment, par exemple, des travaux réalisés dans un logement peuvent relever de 20 %, 10 % ou 5,5 % selon leur nature et les conditions applicables.
Je conseille d’identifier le taux à partir de l’opération réalisée plutôt que de raisonner uniquement à partir de votre secteur d’activité.
La franchise en base de TVA
La franchise en base vous dispense de facturer et de déclarer la TVA tant que votre chiffre d’affaires reste dans les limites prévues.
En 2026, les seuils restent les suivants :
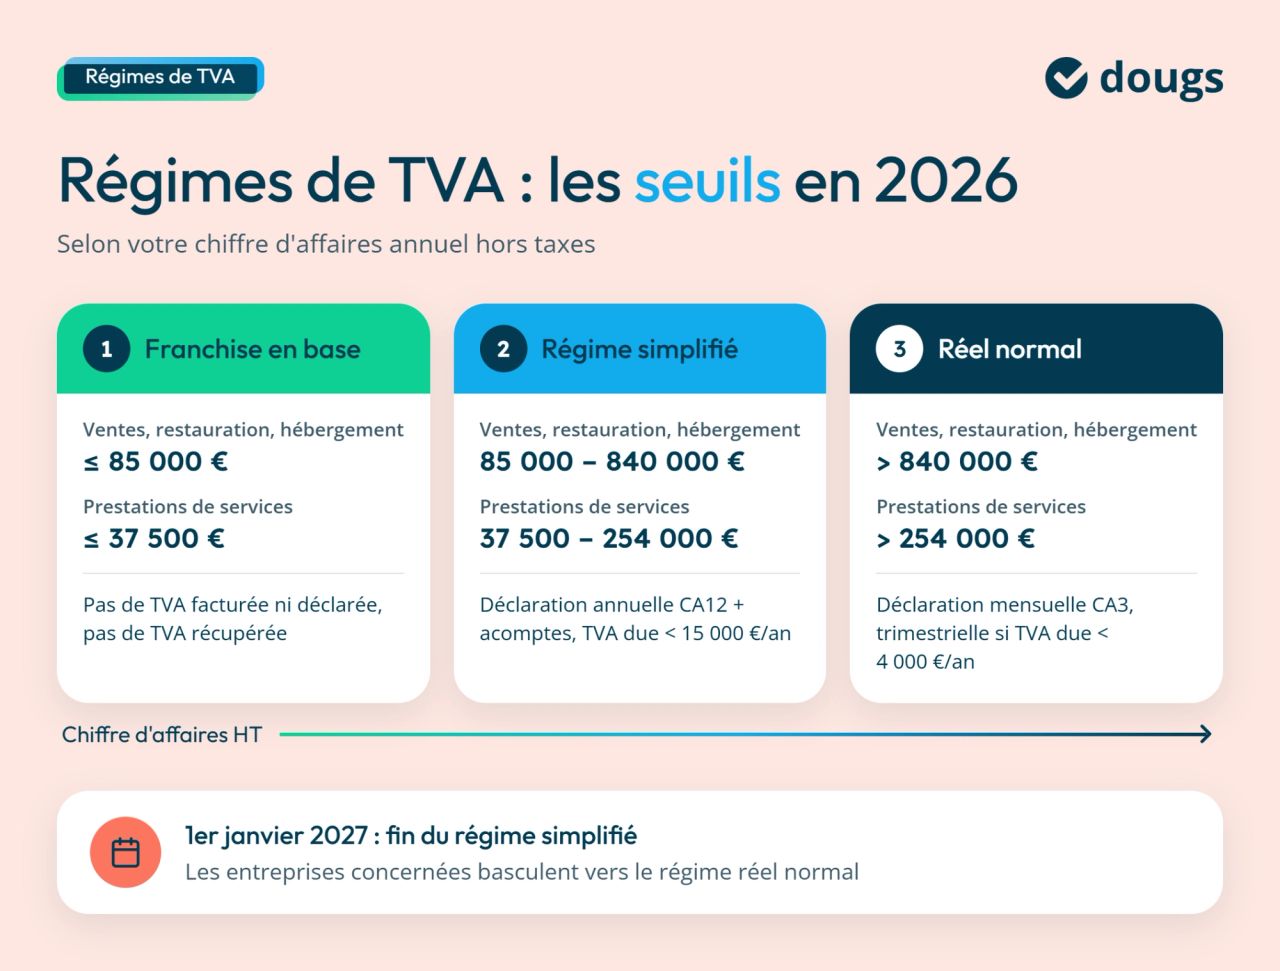
- 85 000 € de chiffre d’affaires réalisé l’année précédente pour les ventes de biens, la restauration et certaines prestations d’hébergement, avec un seuil majoré de 93 500 € pour l’année en cours ;
- 37 500 € pour les autres prestations de services, avec un seuil majoré de 41 250 € pour l’année en cours.
Tant que vous restez dans les conditions de la franchise, vous ne facturez pas de TVA à vos clients et vous n’effectuez pas de déclaration périodique de TVA. Vos factures doivent en revanche comporter la mention prévue pour la franchise en base.
En contrepartie, vous ne récupérez pas la TVA payée sur vos achats professionnels. Ce point peut peser dans votre choix si votre activité nécessite beaucoup d’investissements.
Si vous dépassez le seuil majoré applicable à votre activité au cours de l’année, la franchise cesse pour les opérations réalisées à compter de la date du dépassement.
Quand relevez-vous du régime simplifié de TVA en 2026 ?
Le régime simplifié de TVA existe encore en 2026. Il allège vos obligations par rapport au régime réel normal grâce à une déclaration annuelle.
Il concerne les entreprises dont le chiffre d’affaires hors taxes se situe :
- entre 85 000 € et 840 000 € pour les ventes de marchandises, la restauration et certaines activités d’hébergement ;
- entre 37 500 € et 254 000 € pour les prestations de services.
Le montant de TVA dû sur l’année doit aussi rester inférieur à 15 000 €.
Avec ce régime, vous déposez une déclaration annuelle de régularisation. Pour une entreprise dont l’exercice correspond à l’année civile, il s’agit de la déclaration CA12. Des acomptes sont versés au cours de l’année lorsque les conditions prévues sont remplies.
Attention : ce régime disparaît à compter du 1er janvier 2027.
Quand passez-vous au régime réel normal de TVA ?
Le régime réel normal concerne les entreprises qui dépassent les seuils du régime simplifié. Une entreprise relevant de la franchise en base ou du régime simplifié peut aussi choisir ce régime.
Il s’applique de plein droit lorsque votre chiffre d’affaires annuel hors taxes dépasse :
- 840 000 € pour les activités de vente concernées ;
- 254 000 € pour les prestations de services.
Vous déclarez alors votre TVA chaque mois à l’aide du formulaire CA3. Si le montant de TVA dû sur l’année reste inférieur à 4 000 €, vous pouvez opter pour une déclaration trimestrielle.
Ce rythme demande un suivi plus régulier de votre TVA collectée et déductible. Il vous donne aussi une vision plus fréquente des sommes à reverser ou du crédit de TVA dont vous disposez.
Ressource à télécharger
21 astuces pour réduire votre impôt sur les sociétés
Les leviers fiscaux adaptés à votre situation
Des astuces concrètes dès cette année
Les erreurs coûteuses à éviter
Pourquoi d’autres taxes peuvent-elles s’ajouter selon votre entreprise ?
L’impôt sur les bénéfices et la TVA ne résument pas toute la fiscalité d’une entreprise. Votre implantation, vos salariés, votre chiffre d’affaires ou encore votre activité peuvent déclencher d’autres prélèvements.
Dans quels cas devez-vous payer la CFE ?
La cotisation foncière des entreprises (CFE) est un impôt local dû par les professionnels qui exercent habituellement une activité non salariée en France au 1er janvier de l’année d’imposition.
Elle concerne aussi les micro-entrepreneurs. Une exonération s’applique toutefois lorsque le chiffre d’affaires ou les recettes annuelles ne dépassent pas 5 000 €. L’entreprise est aussi exonérée de CFE l’année de sa création.
Le calcul repose généralement sur la valeur locative des locaux utilisés pour votre activité deux ans auparavant. Pour calculer votre CFE 2026, l’administration regarde en principe les locaux que vous utilisiez en 2024.
Si vous travaillez à domicile ou disposez de locaux dont la valeur locative est faible, une base minimum fixée par votre commune peut s’appliquer.
Le montant final dépend aussi du taux voté par votre commune ou votre établissement public de coopération intercommunale (EPCI).
Quand devez-vous payer la CVAE en 2026 ?
La cotisation sur la valeur ajoutée des entreprises (CVAE) est un impôt local qui concerne les entreprises à partir d’un certain niveau de chiffre d’affaires.
Vous commencez à payer de la CVAE lorsque votre chiffre d’affaires hors taxes dépasse 500 000 €.
Son montant est calculé à partir de la valeur ajoutée produite par votre entreprise, c’est-à-dire, de manière simplifiée, la richesse créée par son activité.
En 2026, le taux est nul jusqu’à 500 000 € de chiffre d’affaires puis augmente progressivement. La suppression progressive de la CVAE reste programmée jusqu’en 2030.
La CFE et la CVAE forment ensemble la contribution économique territoriale (CET). Si leur montant cumulé dépasse 1,531 % de la valeur ajoutée de votre entreprise en 2026, vous pouvez demander un dégrèvement, c’est-à-dire une réduction du montant de CET à payer.
La taxe d’apprentissage
La taxe d’apprentissage concerne les entreprises qui emploient au moins un salarié, disposent d’au moins un établissement en France et sont soumises à l’IS ou à l’IR dans la catégorie des BIC.
Elle sert à financer l’apprentissage ainsi que les formations technologiques et professionnelles. Elle comprend une part principale et un solde.
Depuis 2026, certaines associations, fondations et autres organismes à but non lucratif qui étaient auparavant exonérés peuvent également être soumis à la taxe d’apprentissage lorsqu’ils emploient des salariés.
Les entreprises de 250 salariés et plus peuvent en plus être redevables de la contribution supplémentaire à l’apprentissage (CSA) lorsqu’elles n’atteignent pas le niveau requis d’alternants dans leur effectif.
La taxe sur les salaires : qui est concerné ?
La taxe sur les salaires s’adresse principalement aux employeurs qui versent des rémunérations et dont l’activité est peu ou pas soumise à la TVA.
Elle peut toucher certaines associations, établissements de santé, banques, assurances ou professions exerçant des activités exonérées de TVA.
Son calcul dépend des rémunérations versées. Si une partie seulement de votre activité est soumise à la TVA, la taxe sur les salaires peut ne porter que sur une fraction de ces rémunérations. La part concernée dépend de la proportion de votre chiffre d’affaires qui échappe à la TVA.
Les autres taxes spécifiques selon votre activité
Certaines entreprises supportent enfin des prélèvements très spécifiques à leur activité ou aux biens qu’elles utilisent.
- Les taxes sur l’affectation des véhicules de tourisme peuvent concerner les entreprises qui utilisent certains véhicules de tourisme pour leur activité.
- La taxe générale sur les activités polluantes (TGAP) vise certaines activités et certains produits ayant un impact environnemental. Elle concerne uniquement des entreprises placées dans son champ d’application.
- D’autres taxes sectorielles peuvent exister dans le transport, l’énergie, l’hébergement ou certaines activités réglementées.
Impôt sur les bénéfices, TVA et autres taxes : cette vidéo reprend les bases de la fiscalité des entreprises à ne jamais oublier.
EN RÉSUMÉ
Pour maîtriser la fiscalité de votre entreprise, commencez par identifier votre régime d’imposition, votre situation en matière de TVA et les taxes locales ou spécifiques qui peuvent s’appliquer à votre activité.
Surveillez ensuite votre chiffre d’affaires, vos seuils et vos échéances. Un changement de régime ou un dépassement de seuil peut modifier rapidement vos obligations.
Chez Dougs, nous vous aidons à vérifier les impôts et taxes qui concernent réellement votre entreprise, à sécuriser vos déclarations et à anticiper vos échéances. Vous obtenez ainsi une réponse adaptée à votre activité, votre régime fiscal et votre situation.
FAQ sur les taxes d’entreprise
La plupart des entreprises supportent plusieurs impôts ou contributions, mais la liste varie selon leur activité, leur chiffre d’affaires, leur forme juridique et leur régime fiscal.
Une entreprise peut par exemple être imposée à l’IS ou à l’IR, être redevable de la TVA, payer la CFE ou être concernée par des taxes liées à ses salariés.
Les principales impositions sont l’impôt sur les bénéfices, la TVA lorsque l’entreprise en est redevable et la CFE lorsqu’aucune exonération ne s’applique.
D’autres prélèvements peuvent s’ajouter, comme la CVAE, la taxe d’apprentissage ou la taxe sur les salaires selon la situation de l’entreprise.
Le président d’une SAS ou d’une SASU relève du régime général de la Sécurité sociale lorsqu’il perçoit une rémunération au titre de son mandat. Il supporte alors des cotisations et contributions sociales calculées sur cette rémunération, sans bénéficier de l’assurance chômage au titre de son mandat social. Ces prélèvements sociaux sont distincts des impôts et taxes dus par la société.
Les cotisations sociales ont une nature différente des impôts et taxes. Elles financent l’assurance maladie, la retraite, les prestations familiales et d’autres composantes de la protection sociale.
Pour un entrepreneur, elles représentent malgré tout des prélèvements obligatoires à intégrer dans le calcul du coût de la rémunération ou du revenu professionnel.
La contribution sociale généralisée (CSG) et la contribution au remboursement de la dette sociale (CRDS) sont des contributions sociales. Elles servent au financement de la protection sociale et au remboursement de la dette sociale. Elles peuvent être prélevées sur les revenus d’activité des salariés et des travailleurs indépendants.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plusCes articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 David Bernier
 Émilie Fatkic
 Nahima Zobri