
Par Nahima Zobri, Head of Tax

11 min.


EN BREF
- Les relations entre SPFPL et SEL sont impactées par un arrêt de la Cour de cassation de 2023, soumettant certains dividendes aux cotisations sociales.
- Les SEL permettent aux professions libérales de s'organiser en société, tandis que les SPFPL servent de holdings pour gérer les participations dans ces sociétés.
- Les dividendes versés par une SELAS peuvent être soumis aux cotisations sociales si perçus par un TNS, tandis que ceux versés à une SPFPL bénéficient du régime mère-fille.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Les relations entre SPFPL et SEL (sociétés d’exercice libéral) concernant les dividendes font l'objet d'une attention particulière depuis l'arrêt marquant de la Cour de cassation du 19 octobre 2023. Cette décision a bouleversé la pratique établie en soumettant aux cotisations sociales les dividendes versés par une SEL à une SPFPL. Les professionnels libéraux doivent désormais adapter leurs stratégies de distribution et repenser leurs montages financiers pour optimiser la gestion de leurs revenus tout en respectant le nouveau cadre juridique.
Vos dividendes en SEL ou SPFPL soulèvent des questions ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Définition et fonctionnement des SEL et SPFPL
Qu’est-ce qu’une SEL et une SELAS ?
Les sociétés d’exercice libéral (SEL) permettent aux professions libérales réglementées (experts-comptables, avocats, médecins, etc.) d’exercer leur activité sous la forme d’une société tout en répondant aux règles de leur profession. Les SEL peuvent présenter plusieurs formes : SELARL (à responsabilité limitée), SELAFA (société anonyme), SELCA (commandite par actions) ou enfin SELAS (société par actions simplifiée). Ces sociétés présentent les caractéristiques de leurs homologues de droit commun (SARL, SA, SAS…) La SELAS offre ainsi une grande souplesse statutaire, même si elle doit dans ce cas précis se conformer aux exigences de l’ordre dont le professionnel dépend. Les professionnels exerçant dans la SEL doivent en principe détenir directement, ou via une SPFPL (société de participation financière de professions libérales), une majorité du capital et des droits de vote, voire les 2/3 en fonction de l’ordre dont elles dépendent.
Qu’est-ce qu’une SPFPL ? Quel est l'intérêt d'en créer une ?
Les sociétés de participation financière de professions libérales (SPFPL) sont des holdings dont l’objet principal est de détenir des titres de SEL (sociétés d’exercice libéral). La SPFPL peut être constituée sous forme de SARL, SAS, SA ou SCA. Le choix de la structure est donc une étape importante pour créer sa holding et définir son fonctionnement. Il est également possible d’envisager une holding en SASU lorsqu’elle ne compte qu’un seul associé.
La SPFPL est ainsi présentée comme la holding des professions libérales. Elle n’exerce pas l’activité professionnelle libérale elle-même, mais a pour vocation de porter la détention des participations, faciliter les transmissions et autoriser la remontée de dividendes vers la holding. Elle est ainsi souvent retenue pour les avantages que la holding offre à ses filiales :
- application du régime mère-fille lors de la distribution de dividendes ;
- déduction des intérêts d’emprunts ;
- organisation de plusieurs participations au sein d’une même structure.
Dividendes SELAS et cotisations sociales : ce qu’il faut savoir
Est-ce que les dividendes sont soumis à l’URSSAF ?
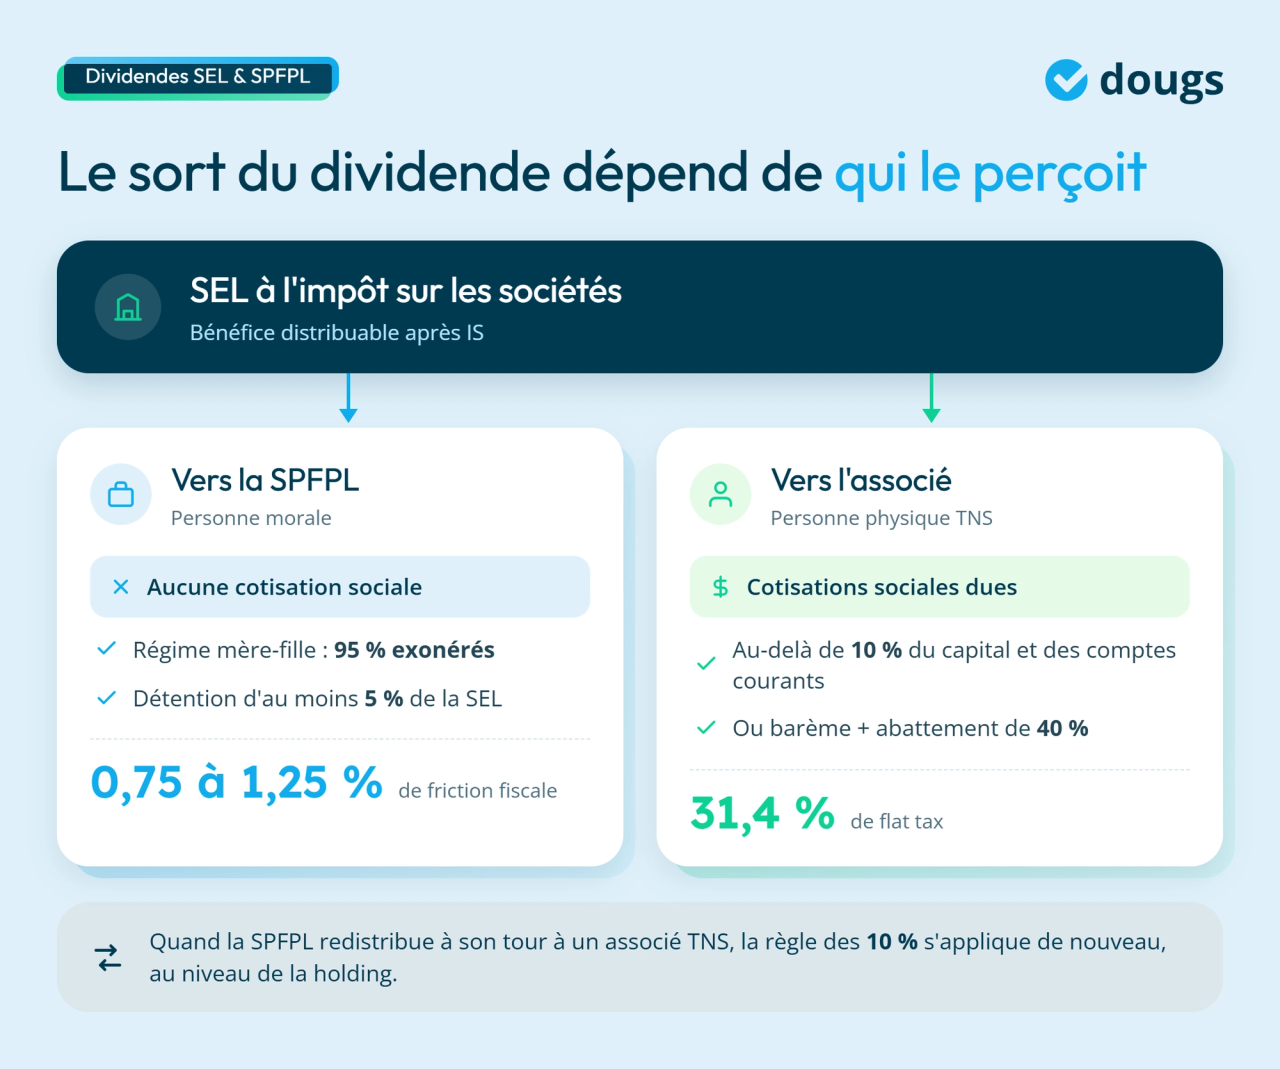
La SPFPL est une personne morale. Lorsque le versement des dividendes est fait par la SEL, ces dividendes ne sont pas soumis aux cotisations sociales car ils ne sont pas appréhendés par une personne physique, quel que soit son statut.
En revanche, la part des dividendes qui est perçue par une personne physique, et donc versée par la SPFPL, est potentiellement soumise aux cotisations sociales, notamment lorsque l’associé relève du régime des TNS (travailleurs non salariés). À ce titre, l’impact du changement de doctrine de l’administration fiscale qui assimile désormais les rémunérations techniques des professionnels associés à des BNC a eu un impact sur les dividendes versés par des SELAS directement à des personnes physiques. Ces dividendes sont désormais soumis aux cotisations sociales pour la part qui dépasse 10 % du capital social et des comptes courants.
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Dividendes SELARL : fonctionnement et impact fiscal
Comment sont imposés les dividendes en SELARL ?
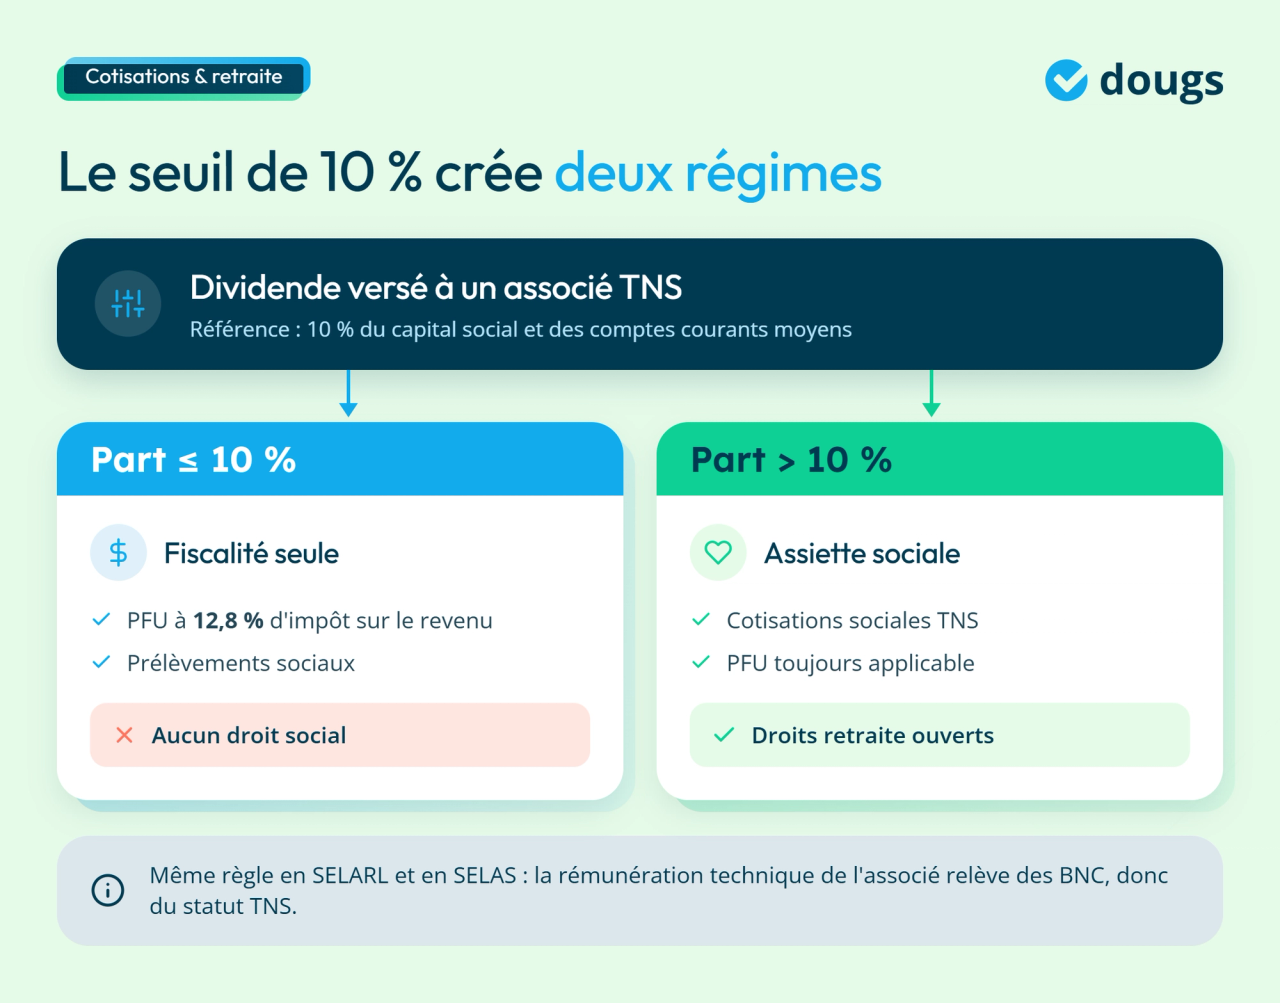
Pour un gérant majoritaire relevant du régime des travailleurs non-salariés (TNS), la fraction de dividendes excédant 10 % du capital social et du solde moyen du compte courant est réintégrée dans l’assiette des cotisations sociales (article L.131-6 CSS). Seule la part inférieure à ce seuil est soumise au PFU de 31,4 % (ou, sur option, au barème progressif + prélèvements sociaux). Jusque-là, aucune surprise puisqu’il s’agit d’une application stricte de la position historique des caisses URSSAF.
Il faut noter que ce régime s’applique désormais de la même manière aux dirigeants de SELAS et aux associés professionnels de SELARL pour lesquels la rémunération technique relève des BNC, impliquant leur affiliation de fait en tant que travailleur non salarié.
Régime fiscal des dividendes en SELARL
Sur le plan fiscal, les associés personnes physiques subissent par défaut le PFU : 12,8 % d’impôt sur le revenu. Ils peuvent opter pour le barème progressif et bénéficier alors de l’abattement de 40 % sur le dividende brut, mais au prix d’une réintégration dans le revenu global. Cette option est annuelle et globale pour tous les revenus de capitaux mobiliers.
Quel que soit le traitement social des dividendes, l’application du PFU est toujours possible, laissant ainsi le choix entre une application des 12,8 % ou une option pour le barème progressif avec un abattement.
Fiscalité des dividendes SPFPL en 2025
Quel est le taux d’imposition sur les dividendes en 2025 ?
Les dividendes distribués par la SPFPL à ses associés personnes physiques peuvent être soumis au PFU, c’est-à-dire imposés à un taux de 12,8 % sur le plan fiscal, indépendamment du traitement social. Les associés personnes physiques peuvent par ailleurs opter pour le barème progressif en bénéficiant d’un abattement de 40 %.
Les dividendes perçus par la SPFPL permettent notamment d’illustrer la fiscalité applicable à une holding patrimoniale. Lorsqu’elle détient au moins 5 % de la SEL (régime mère-fille), elle bénéficie d’une exonération de 95 % pour le calcul de l’impôt sur les sociétés. Seuls ces 5 % sont intégrés dans son résultat imposable.
Dividendes versés par une SPFPL et impact social
Lorsque l’associé de la SPFPL est une personne physique TNS au titre de ses fonctions dans cette société, l’URSSAF réintègre la quote-part de dividendes perçus via la holding dans l’assiette sociale lorsque ce montant excède 10 % de la somme du capital de la SPFPL et des comptes courants moyens. Les sommes qui ne dépassent pas ce seuil sont soumises aux seuls prélèvements sociaux.
Cour de cassation et amendements récents sur les dividendes SPFPL
Jurisprudence et position de la Cour de cassation sur les dividendes SPFPL
Un arrêt de la Cour de cassation du 19 octobre 2023 a confirmé l’intégration des dividendes versés par une SEL au profit d’une SPFPL dans l’assiette des cotisations d’un associé exerçant son activité au sein de la SEL. Cette décision a généré beaucoup d’inquiétude auprès des professionnels exerçant en SEL et ayant opté pour une structuration patrimoniale similaire.
Cependant, il semble que cette décision soit restée isolée et n’ait pas fait l’objet d’une reprise par les différentes juridictions.
Dividendes SPFPL et amendements récents
Malgré le caractère isolé de la décision de la Cour de cassation, il semble que l’intégration des dividendes versés au profit d’une personne morale à l’assiette de cotisations du dirigeant puisse représenter un risque pour le professionnel qui souhaite revoir l’organisation et l’optimisation de son patrimoine professionnel.
À ce titre, il est à noter que la demande émanait des caisses de retraite complémentaire et que les bases de cotisations sont limitées à 4 fois le PASS s’agissant d’un TNS et à 8 fois le PASS s’agissant d’un assimilé salarié. Un professionnel qui ne limite pas volontairement sa rémunération et s’assure de cotiser sur une base supérieure à 4 fois le PASS lorsque le potentiel économique le lui permet, prendrait a priori moins de risque de remise en cause car le plafond des caisses de retraite complémentaires est dépassé, limitant de fait le risque de recours.
Comment éviter l’imposition des dividendes ?
Quelles stratégies pour optimiser la fiscalité des dividendes ?
Lorsqu’un professionnel souhaite optimiser ses revenus grâce à une holding, le recours à une SEL et à une SPFPL peut être envisagé.
Ce montage permet d’augmenter la capacité de réinvestissement en utilisant directement les sommes disponibles après impôt sur les sociétés.
Il contribue également à réduire la friction fiscale et sociale appliquée à ces sommes. Il s’agit donc d’éviter d’avoir recours à de la rémunération, cette dernière générant des cotisations sociales et de l’impôt sur le revenu.
Les dividendes remontés à la holding génèrent une friction fiscale très faible grâce au dispositif fiscal du régime mère-fille, qui exonère 95 % de leur montant. Le taux effectif d’imposition qui leur est appliqué se situe entre 0,75 % et 1,25 % (après IS versé par la fille) contre 31,4 % pour la flat tax lors du versement au profit d’une personne physique.
Ce schéma adapté au réinvestissement est l’équivalent du schéma retrouvé dans les structures d’exercice de droit commun. Il convient cependant de considérer que les associés professionnels exerçant relèvent de leurs différents ordres et qu’en conséquence les règles de fonctionnement de ces sociétés sont déterminées en accord avec les prérogatives de ces institutions. Il peut de fait exister certaines limites au réinvestissement au sein des structures ainsi positionnées.
En pratique, on retient que les investissements doivent relever de la sphère professionnelle.
Les erreurs à éviter pour ne pas être trop taxé
Afin d’éviter une taxation trop lourde, il convient d’étudier soigneusement la structuration de son activité. Le montage adéquat est celui qui permettra de réconcilier vos objectifs avec les données économiques de votre activité et votre situation familiale. Un montage adapté apporte lisibilité, facilité de gestion et efficacité sur le plan fiscal et social.
SEL vs SPFPL : quelle structure est la plus avantageuse ?
La SEL et la SPFPL sont deux structures présentées comme complémentaires et il semble à ce titre maladroit de les opposer. Si l’existence de la seconde suppose celle de la première, l’inverse n’est pas systématique.
Le professionnel libéral peut ainsi décider d’exercer son activité sous la forme d’une SEL sans opter pour la création d’une SPFPL.
Le couple SEL + SPFPL est sans aucun doute la structuration la plus puissante, offrant le plus de potentialités sur le plan patrimonial, fiscal et social. Cependant, c’est seulement à la lecture des objectifs du professionnel que l’expert-comptable pourra conseiller au dirigeant le montage le plus adapté.
Est-ce que les dividendes sont pris en compte pour la retraite ?
Pour l’ensemble des travailleurs non salariés (TNS), la fraction de dividendes soumise à cotisations (au-delà de 10 % du capital social et des comptes courants) génère des cotisations sociales et ouvre donc des droits supplémentaires. À l’inverse, la part uniquement soumise au PFU n’entre pas dans la base de cotisation ; soumise aux prélèvements sociaux, il est important de noter que ces prélèvements constituent une pure perte car il ne leur est attaché aucun droit social.
Quel impact sur la cotisation retraite des professions libérales ?
Une rémunération (article 62 CGI ou traitements/salaires) supporte l’ensemble des charges sociales et génère des droits (retraite, indemnités journalières, etc.). Les dividendes hors assiette sociale n’ouvrent aucun droit mais profitent d’une fiscalité allégée. Il est nécessaire de veiller à l’équilibre au sein de cet arbitrage afin de garantir la protection sociale du dirigeant. Il existe en effet des niveaux de rémunération minimale et optimale qui permettent de cotiser de manière équilibrée et de fixer de façon raisonnable sa rémunération tout en tenant compte du potentiel économique de son activité et de ses projets d’investissement.
Différence entre dividendes et rémunération en matière de retraite
Les dividendes non soumis à cotisations sociales n’emportent aucun droit car les prélèvements sociaux sont des taxes et non des cotisations. Il convient donc de veiller à conserver une rémunération suffisante afin de valider d’une part les trimestres de retraite nécessaires à un départ à l’âge légal, mais également en veillant à cotiser à un niveau satisfaisant pour bénéficier de revenus de remplacement adaptés à son niveau de vie et d’une pension convenable.
Points de vigilance pour les TNS et dirigeants de sociétés
En tant qu’associés professionnels ordinaires, les professionnels libéraux relèvent du statut de TNS pour les rémunérations techniques liées à leur activité. Ils ont donc un statut de travailleurs non salariés (TNS) y compris lorsqu’ils exercent en SELAS. Les dividendes versés seront en conséquence soumis à cotisations sociales lorsque leur montant dépasse 10 % du capital social et de la moyenne des comptes courants. Il convient d’en tenir compte lors de l’assemblée générale afin de projeter l’impact d’une éventuelle distribution de dividendes sur vos cotisations sociales.
Règles légales et obligations fiscales
Le respect des règles et obligations fiscales est très complexe, particulièrement lorsqu’il s’agit d’un professionnel libéral relevant d’une profession réglementée. Il est conseillé d’avoir recours aux services d’un expert-comptable pour respecter les règles comptables applicables à une holding et garantir la conformité de vos déclarations fiscales et sociales.
Stratégies d’optimisation fiscale et conseils pratiques
La définition d’une stratégie adaptée au professionnel libéral suppose en premier lieu la prise en compte de ses objectifs. Elle suppose également de tenir compte de la totalité des paramètres de son activité et de sa situation personnelle. L’expert-comptable est en capacité de vous apporter un conseil global sur ce sujet, en tenant compte de l’actualité fiscale et sociale et en adaptant le montage proposé pour tenir compte des enjeux posés par l’évolution de la doctrine et de la jurisprudence.

EN RÉSUMÉ
- Reconsidérez la structure de votre SEL et SPFPL pour optimiser la gestion des dividendes.
- Évitez de dépasser le seuil de 10 % du capital social pour éviter des cotisations sociales élevées.
- Utilisez le régime mère-fille pour limiter la fiscalité des dividendes remontant à la holding.
- Assurez-vous que votre rémunération reste suffisante pour garantir une protection sociale adéquate.
Et si vous souhaitez passer à l’action sereinement, Dougs peut vous accompagner : conseils personnalisés et optimisation de votre stratégie fiscale.
FAQ : réponses aux questions fréquentes
Suite à l’évolution de la doctrine administrative, les associés professionnels ordinaux sont considérés comme TNS au titre de leur rémunération technique. De ce fait, les dividendes entrent systématiquement dans l’assiette des cotisations sociales lorsqu’ils dépassent 10% du capital social et de la moyenne des comptes courants.
Les dividendes perçus par une SPFPL peuvent bénéficier du régime mère-fille et aucun changement législatif n’est à noter sur ce point. En revanche, une insécurité liée à une décision de Cour de cassation de 2023 oblige tout professionnel à veiller à conserver un niveau de rémunération suffisant dans la SEL afin d’éviter une requalification des dividendes appréhendés par la SPFPL et leur assujettissement consécutif aux cotisations sociales.
Les dividendes perçus par une SPFPL peuvent bénéficier du régime mère-fille et aucun changement législatif n’est à noter sur ce point. En revanche, une insécurité liée à une décision de Cour de cassation de 2023 oblige tout professionnel à veiller à conserver un niveau de rémunération suffisant dans la SEL afin d’éviter une requalification des dividendes appréhendés par la SPFPL et leur assujettissement consécutif aux cotisations sociales.
Les dividendes non soumis à cotisations sociales n’emportent aucun droit car les prélèvements sociaux sont des taxes et non des cotisations. Les dividendes soumis à flat tax ne sont donc pas pris en compte pour la retraite. En revanche, la part soumise à cotisations sociales est susceptible de générer des droits.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 Nathalie Michel
 Nahima Zobri
 Émilie Fatkic