
Par Émilie Fatkic, Expert-comptable

14 min.


EN BREF
- L’exercice comptable mesure le résultat et structure le suivi financier de votre entreprise.
- Sa durée habituelle est de 12 mois, avec des exceptions notamment au démarrage.
- Une clôture adaptée à votre activité facilite l’organisation comptable.
- Un suivi régulier sécurise le calcul de l’impôt et prépare les obligations de fin d’exercice.
SOMMAIRE
Enregistrer une facture sur le mauvais exercice comptable peut gonfler artificiellement votre bénéfice imposable et l’impôt à payer.
Je suis Émilie Fatkic, expert-comptable chez Dougs, et je rencontre chez nos clients des erreurs de rattachement de factures qui faussent leur résultat. J’accompagne les dirigeants dans le choix de leur date de clôture dès la création d’entreprise en ligne, puis dans la vérification des opérations à comptabiliser sur chaque exercice.
Comprendre l’exercice comptable, c’est savoir quelle période vos comptes couvrent, quelles opérations y rattacher et quelles échéances anticiper. Voici les repères pour choisir sa durée et sa date de clôture, puis préparer vos obligations jusqu’au dépôt des comptes avec votre expert-comptable.
Des questions sur l’exercice comptable de votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce qu'un exercice comptable et à quoi sert-il ?
Un exercice comptable est une période pendant laquelle l’entreprise enregistre les opérations liées à son activité. À sa clôture, elle arrête ses comptes afin de déterminer son résultat et d’évaluer sa situation financière.
Une période de référence pour enregistrer l'activité
L’enregistrement comptable consiste à inscrire chronologiquement chaque opération qui affecte le patrimoine de l’entreprise, c’est-à-dire ce qu’elle possède et ce qu’elle doit : achats, ventes, règlements, investissements, emprunts ou salaires.
Effectuée au fil de l’année, la tenue de la comptabilité retrace ces différents mouvements. L’exercice les regroupe ensuite sur une période déterminée afin de produire des informations cohérentes et comparables.
Ces opérations reposent sur les principales bases de la comptabilité à connaître pour gérer une entreprise.
L'article L. 123-12 du Code de commerce impose à tout commerçant de :
- enregistrer chronologiquement les mouvements affectant son patrimoine ;
- contrôler ses éléments d’actif et de passif (ce qu’il possède et ce qu’il doit) au moyen d’un inventaire annuel, c’est-à-dire un recensement de ses biens, stocks, créances et dettes ;
- établir des comptes à la clôture.
Cette période forme ainsi une unité de mesure dans le temps : elle permet de comparer l’activité d’une année à l’autre, tandis que le bilan donne une photographie de l’entreprise à la date de clôture.
À quoi sert l'exercice comptable pour le dirigeant ?
L’exercice comptable sert principalement à :
- mesurer le résultat de l’entreprise : déterminer si elle a réalisé un bénéfice ou une perte sur la période ;
- établir les comptes annuels : produire les documents comptables nécessaires pour présenter la situation financière de l’entreprise ;
- calculer l’impôt sur les bénéfices, à partir du résultat fiscal, c’est-à-dire le bénéfice comptable corrigé selon les règles fiscales ;
- piloter l’activité : suivre l’évolution de la rentabilité, comparer les résultats d’une année à l’autre et prendre de meilleures décisions de gestion. Les soldes intermédiaires de gestion (SIG) peuvent compléter cette analyse en décomposant la formation du résultat.
L’exercice comptable vous donne une vision structurée de la santé financière de votre entreprise. Je vous conseille de l’utiliser comme un véritable outil de pilotage pour anticiper vos prochaines décisions.
Combien de temps dure un exercice comptable ?
La durée d'un exercice comptable est généralement de 12 mois, mais ce n'est pas une règle absolue. Le premier exercice peut être plus court ou plus long et certaines entreprises sont soumises à des règles particulières.
Une durée généralement fixée à 12 mois
La majorité des entreprises retiennent une durée de 12 mois afin de comparer plus facilement leurs données financières d’un exercice à l’autre.
L’exercice comptable peut suivre l’année civile (du 1er janvier au 31 décembre), mais ce n’est pas une obligation : une entreprise peut, par exemple, ouvrir ses comptes le 1er juillet et les arrêter le 30 juin de l’année suivante.
Le bilan d’ouverture présente la situation patrimoniale de l’entreprise au début de l’exercice.
Quelle durée pour le premier exercice comptable ?
Le premier exercice comptable couvre la période comprise entre le début de l’activité et la première date de clôture retenue. Il peut durer moins ou plus de 12 mois, dans la limite de 24 mois. Pour aller plus loin, consultez nos explications sur la durée du premier exercice d’une société.
Pour une société soumise à l’impôt sur les sociétés (IS), la première clôture doit intervenir au plus tard le 31 décembre de l’année suivant celle de sa création.
Par exemple, une société soumise à l’IS créée en mars 2026 peut clôturer son premier exercice au plus tard le 31 décembre 2027, soit environ 22 mois après sa création.
Retenir une période plus longue évite parfois d’établir un premier bilan quelques semaines seulement après la création. Les exercices suivants durent ensuite, en principe, 12 mois, sauf modification formelle de la clôture.
Ces règles sont précisées dans la fiche de Service Public consacrée au choix de la date de clôture de l’exercice comptable.
Existe-t-il des exceptions ?
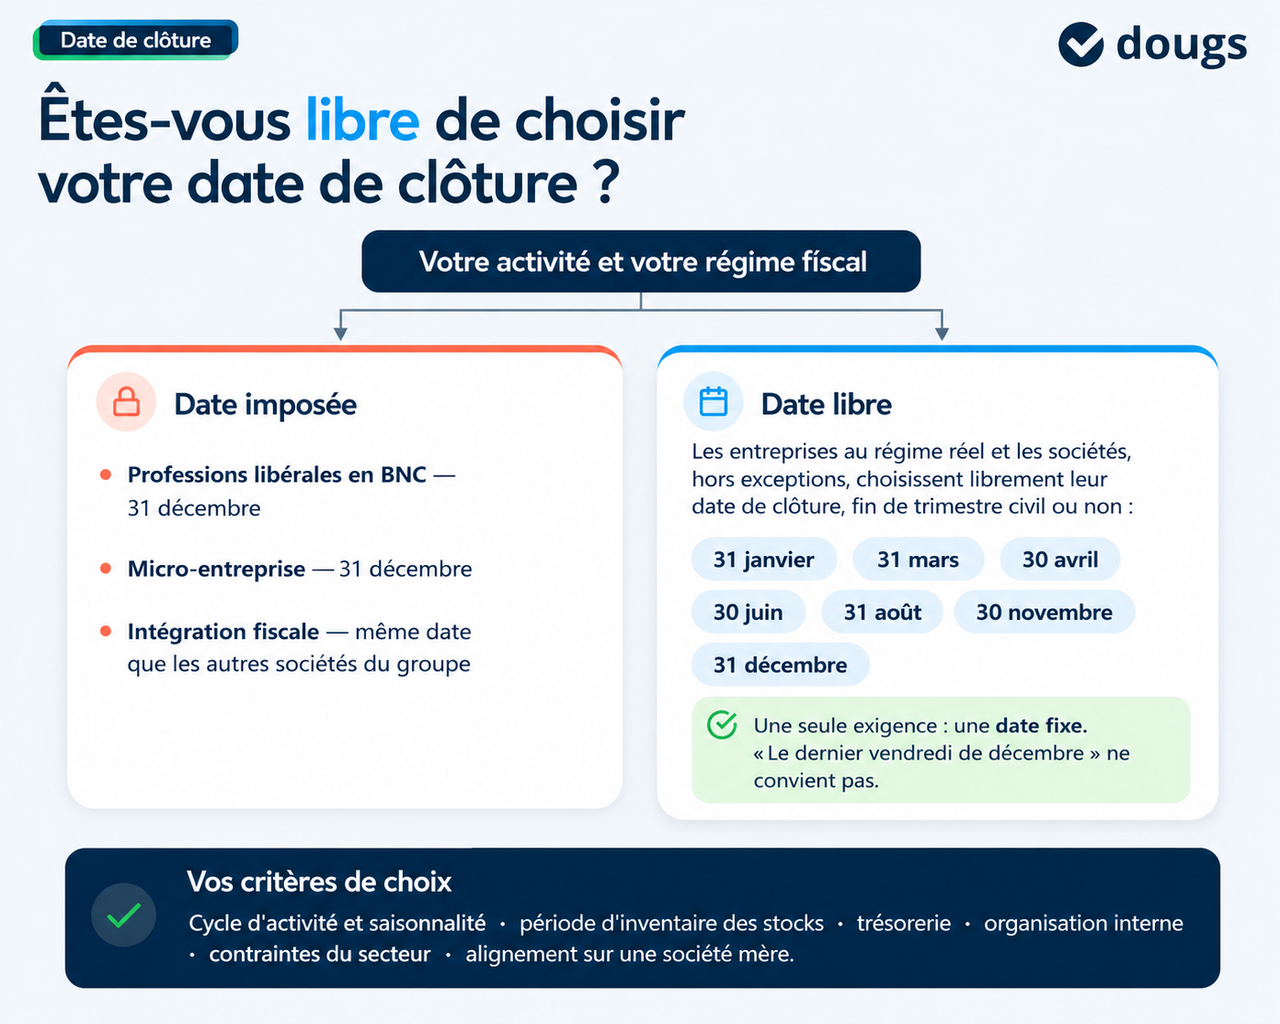
Dans la plupart des cas, l’entreprise peut choisir librement la date de clôture de son exercice comptable. Certaines activités ou certains régimes fiscaux suivent toutefois des règles particulières.
- Les bénéfices non commerciaux (BNC) concernent principalement les professions libérales. Les professionnels soumis à la déclaration contrôlée, un régime fondé sur leurs recettes et leurs dépenses réelles, clôturent obligatoirement leur exercice au 31 décembre.
- Les SCI soumises à l’impôt sur le revenu (IR) suivent un calendrier fiscal basé sur l’année civile pour leurs obligations déclaratives. Retrouvez les principales règles de fiscalité d’une SCI à l’IR.
- Les micro-entrepreneurs ne choisissent pas de date de clôture comptable : leurs déclarations fiscales et sociales suivent l’année civile. Leur comptabilité reste simplifiée, sans établissement de comptes annuels comme un bilan comptable ou une liasse fiscale. Ils restent soumis à des obligations comptables allégées.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Comment choisir la date de clôture de son exercice comptable ?
Choisissez votre date de clôture en fonction du rythme de votre activité, de votre organisation et de vos contraintes fiscales.
Peut-on choisir n'importe quelle date ?
Oui, vous pouvez choisir librement votre date de clôture. Elle correspond généralement au dernier jour d’un mois et doit rester fixe. Une échéance variable, comme « le dernier vendredi de décembre », ne convient pas. Cette liberté connaît néanmoins quelques limites :
- les sociétés d’un même groupe en intégration fiscale, un régime qui permet de calculer un seul impôt sur les sociétés pour tout le groupe, doivent ouvrir et clôturer leurs exercices aux mêmes dates, avec une durée de 12 mois en principe ;
- les sociétés qui établissent des comptes consolidés, regroupant les comptes des sociétés de leur groupe, ont intérêt à arrêter leurs comptes à la même date que le groupe.
En dehors de ces situations, choisir une date adaptée au rythme de votre activité peut faciliter la clôture et le suivi de vos comptes. Je vous présente les critères à examiner.
Quels critères prendre en compte ?
Le choix dépend :
- de votre cycle d'activité, notamment si votre activité est saisonnière ;
- de la période la plus adaptée pour réaliser l'inventaire des stocks ;
- de vos besoins en gestion de trésorerie ;
- de votre organisation interne ;
- des contraintes propres à votre secteur d'activité ;
- de la disponibilité de votre expert-comptable ;
- de la nécessité d'aligner votre date de clôture avec celle d'une société mère, le cas échéant.
Pour un commerce qui réalise une part importante de ses ventes en décembre, une clôture à cette période peut compliquer l’inventaire. Quelques semaines de décalage seront parfois plus adaptées.
Avant de vous décider, comparez les éléments à examiner pour choisir une date de clôture adaptée à votre activité. Cette date déterminera ensuite le calendrier du bilan, du compte de résultat et des déclarations qui suivent.
Quelles opérations rattacher à l'exercice comptable ?
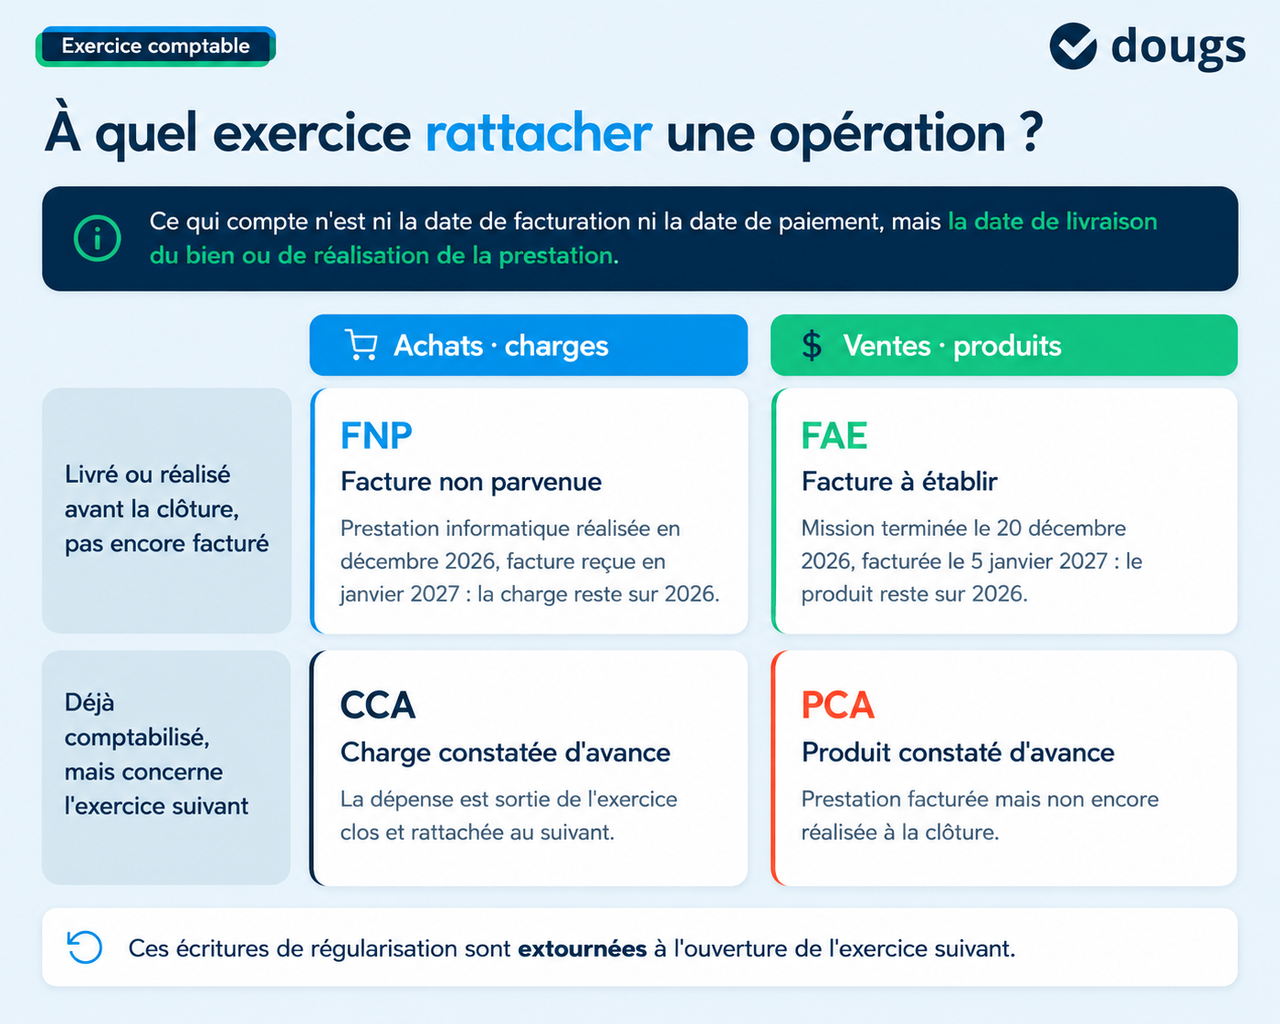
Les charges et les produits doivent être rattachés à l’exercice comptable auquel ils se rapportent, même si la facture ou le règlement intervient à une autre date. Le critère retenu est la date de livraison du bien ou de réalisation de la prestation.
Notre guide « cut off comptabilité » détaille les écritures permettant de rattacher les charges et les produits au bon exercice.
Les achats et les factures non encore reçues
Une marchandise reçue ou une prestation réalisée avant la fin d'exercice appartient à l’exercice en cours, même si le fournisseur n’a pas encore envoyé sa facture. Elle est alors comptabilisée comme une facture non parvenue (FNP).
Exemple : une prestation informatique est réalisée en décembre 2026, mais la facture arrive en janvier 2027. La charge doit être rattachée à l’exercice clos en décembre 2026, car le service a déjà été fourni.
Pour aller plus loin, découvrez comment gérer vos factures non parvenues à la clôture. À l’inverse, une dépense déjà comptabilisée mais qui concerne la période suivante constitue une charge constatée d’avance.
Les ventes réalisées mais pas encore facturées
Le même principe s’applique aux ventes : toute marchandise livrée ou prestation terminée avant la clôture appartient à l’exercice en cours, même si la facture est émise plus tard. Cette opération donne lieu à une facture à établir (FAE).
Exemple : un consultant termine une mission le 20 décembre 2026 mais facture le 5 janvier 2027 ; le produit appartient à l'exercice 2026, car la prestation était achevée avant la date retenue.
Un produit déjà facturé mais relatif à une prestation future constitue, au contraire, un produit constaté d’avance.
Ces écritures de régularisation sont annulées au début de l’exercice suivant afin de ne pas être comptabilisées deux fois. Cette opération, appelée extourne comptable, consiste à enregistrer l’écriture inverse de celle passée lors de la clôture.
Que préparer avant la clôture de l'exercice comptable ?
Avant la clôture, vérifiez vos écritures, rassemblez vos justificatifs et préparez l’inventaire ainsi que les opérations de régularisation.
Vérifier les écritures et réaliser l’inventaire
Les principaux contrôles portent sur :
- le rapprochement bancaire, qui consiste à comparer les opérations enregistrées en comptabilité avec celles figurant sur les relevés bancaires ;
- la vérification des achats et des ventes ;
- la récupération des justificatifs manquants ;
- la correction des erreurs de saisie ;
- le contrôle des créances, c’est-à-dire des sommes dues par les clients, et des dettes de l’entreprise ;
- l’inventaire et la valorisation des stocks ;
- le calcul de l’amortissement comptable ;
- la constitution des provisions, c’est-à-dire des sommes comptabilisées pour anticiper une charge ou un risque probable.
Une mauvaise évaluation des stocks modifie le résultat et la valeur des actifs au bilan. Une méthode cohérente est donc indispensable pour valoriser et comptabiliser correctement les stocks dans le bilan.
Une immobilisation est un bien que l’entreprise utilise durablement, comme un véhicule, un ordinateur ou une machine. Son coût est réparti sur sa durée d’utilisation grâce à l’amortissement comptable. Pour comprendre et calculer l’amortissement comptable d’une immobilisation, vous devez déterminer sa durée et sa méthode d’amortissement.
Anticiper la clôture au fil de l’année
Une comptabilité tenue à jour tout au long de l’année réduit les vérifications de dernière minute. Pour y parvenir, pensez à :
- transmettre les justificatifs dès leur réception ;
- suivre les factures clients impayées ;
- rapprocher régulièrement les mouvements bancaires ;
- identifier les opérations non facturées ;
- effectuer un point avant la clôture.
Ces réflexes accélèrent la préparation des comptes.
Quels documents sont établis à la clôture ?
À la fin de l’exercice, l’entreprise établit principalement le bilan comptable, le compte de résultat et, lorsqu’elle est requise, l’annexe comptable. Ces états financiers forment les comptes annuels.
Le bilan comptable
Véritable photographie du patrimoine à la date de clôture, le bilan comptable comprend deux parties :
- l’actif, qui regroupe les immobilisations, les stocks, les créances et la trésorerie ;
- le passif, qui présente les capitaux propres (l’argent apporté par les associés et les bénéfices conservés), les dettes financières (les emprunts) et les autres dettes (fournisseurs, fiscales et sociales).
Vous pouvez aussi comprendre la composition d’un bilan comptable et l’exploiter pour piloter votre activité.
Le compte de résultat et l’annexe comptable
De son côté, le compte de résultat récapitule l’ensemble des produits (les revenus) et des charges (les dépenses) enregistrés pendant l’exercice comptable afin de faire apparaître un bénéfice ou une perte.
L’étude des différents postes aide à analyser un compte de résultat pour suivre la rentabilité.
L’annexe comptable complète les informations du bilan et du compte de résultat. Des dispenses ou des présentations simplifiées peuvent s’appliquer selon la taille et la situation de l’entreprise.
Quelles obligations suivent la clôture de l'exercice ?
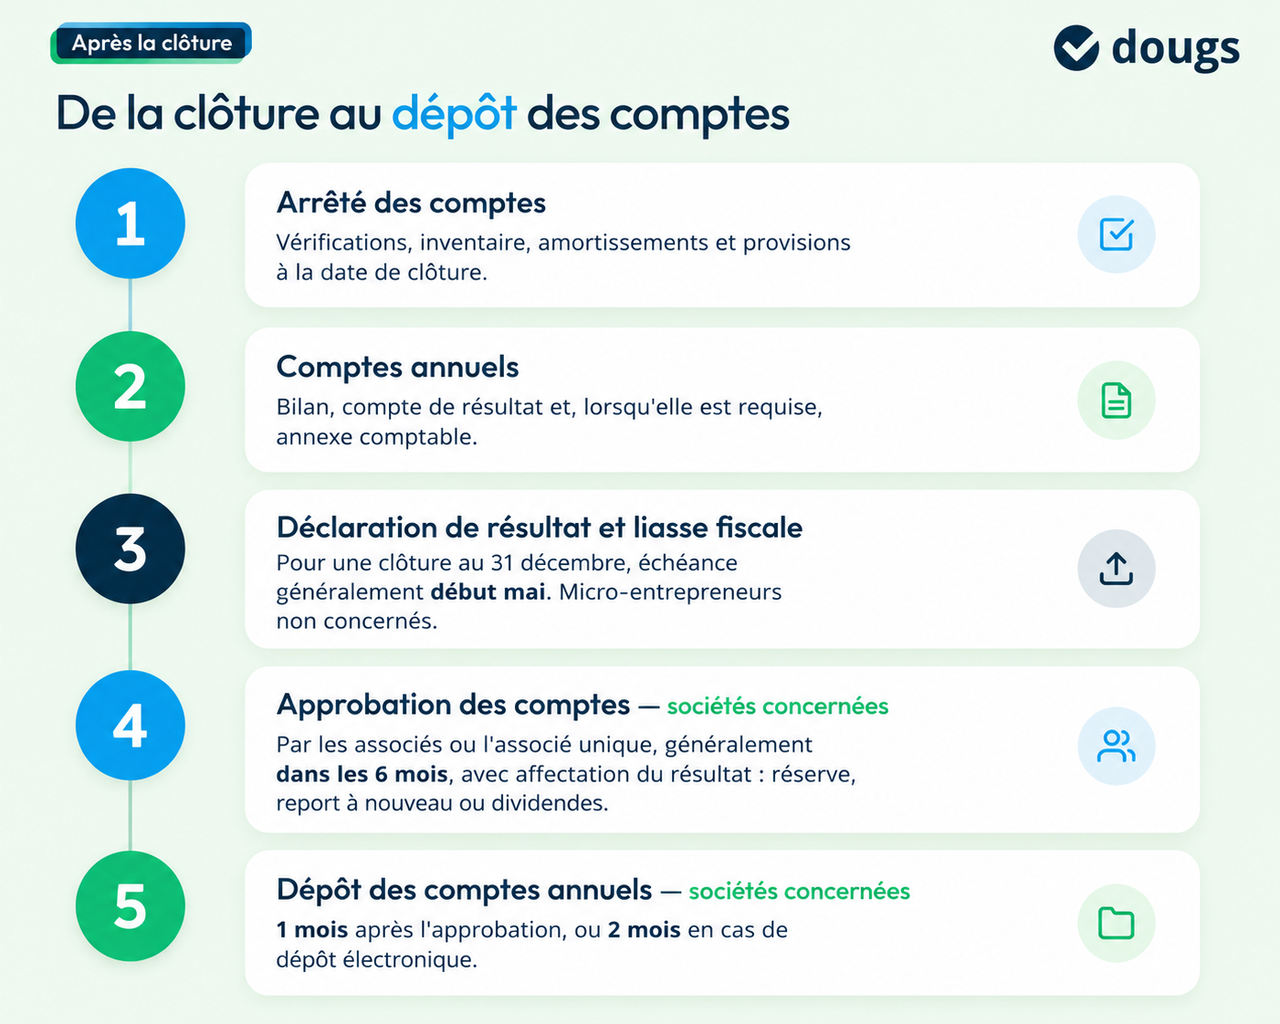
Après la clôture, l’entreprise doit remplir ses obligations fiscales et, pour les sociétés concernées, faire approuver puis déposer ses comptes annuels. Les démarches et les délais varient selon la forme juridique et le régime fiscal.
La déclaration de résultat et la liasse fiscale
La déclaration de résultat communique à l’administration fiscale le bénéfice ou la perte de la période close.
Selon le régime applicable, elle est accompagnée d’une liasse fiscale, c’est-à-dire d’un ensemble de tableaux présentant les données comptables nécessaires au calcul du résultat imposable.
Pour une société à l’impôt sur les sociétés (IS), la déclaration de résultat et la liasse fiscale doivent être déposées au plus tard le deuxième jour ouvré suivant le 1er mai pour une clôture au 31 décembre, ou dans les trois mois suivant une clôture à une autre date. Un délai supplémentaire de 15 jours calendaires est accordé pour la télétransmission dans les deux cas.
Les micro-entrepreneurs ne sont pas concernés. Le contenu de la liasse fiscale varie selon le régime, mais certains points clés permettent de comprendre le rôle de la liasse fiscale.
L'approbation et le dépôt des comptes annuels
Après la clôture de l’exercice, les sociétés concernées doivent faire approuver leurs comptes annuels par les associés ou l’associé unique, généralement dans les six mois. Découvrez comment réussir l’approbation de vos comptes annuels.
Cette décision intervient selon les règles légales et statutaires applicables, généralement lors d’une assemblée générale d’entreprise. Les associés se prononcent également sur l’affectation du résultat, qui peut être placé en réserve, c’est-à-dire conservé durablement dans la société, inscrit en report à nouveau (RAN), c’est-à-dire laissé en attente et reporté sur l’exercice suivant, ou distribué sous forme de dividendes.
Une fois les comptes approuvés, la société doit procéder à leur dépôt auprès du greffe dans les délais prévus : généralement dans le mois suivant l’approbation, ou dans les deux mois en cas de dépôt électronique.
Peut-on modifier la date de clôture d'un exercice comptable ?
Une société peut modifier sa date de clôture lorsqu'elle ne correspond plus à son activité ou à son organisation. Ce changement peut servir à :
- adapter l'exercice à une activité saisonnière ;
- éviter une clôture pendant une période de forte activité ;
- aligner les comptes sur ceux d'une société mère ;
- intégrer un groupe de sociétés.
L’exercice concerné sera alors exceptionnellement plus court ou plus long que 12 mois.
Les formalités varient selon le statut juridique de l’entreprise et peuvent comprendre :
- une décision des associés, souvent prise en assemblée générale extraordinaire (AGE) ;
- une modification des statuts ;
- une déclaration sur le guichet unique, le site de l’INPI qui centralise les formalités des entreprises ;
- une information du service des impôts des entreprises (SIE), lorsque cela est nécessaire.
Pour être valable, la décision doit intervenir avant la date initialement prévue. Ses conséquences sur la prochaine déclaration de résultat doivent également être anticipées.
Suivre son exercice comptable avec le logiciel Dougs
Le logiciel de comptabilité en ligne de Dougs vous permet de suivre votre exercice comptable au fil de l’année et de préparer plus facilement la clôture.
L’outil vous aide à :
- synchroniser vos comptes bancaires ;
- centraliser vos justificatifs et assurer la gestion des factures ;
- classer vos achats et ventes sans ressaisie ;
- suivre votre trésorerie en temps réel ;
- limiter les erreurs de saisie ;
- échanger directement avec votre expert-comptable pour anticiper les régularisations.
Associé à l’accompagnement d’un expert-comptable pour préparer vos comptes, ce suivi régulier facilite le respect des échéances et donne une meilleure visibilité sur votre activité.
Mon conseil d'expert
Je vous conseille de ne pas retenir le 31 décembre par automatisme, uniquement parce qu’il s’agit de la date de clôture la plus courante. Une station de ski qui clôturerait au 31 décembre verrait sa saison partagée entre deux exercices, ce qui rendrait ses comptes difficiles à lire. Privilégiez une date compatible avec votre saisonnalité, votre inventaire et vos périodes de forte activité. Une fois la date fixée, transmettez régulièrement vos justificatifs pour éviter de reconstituer plusieurs mois d’opérations au moment de l'arrêt des comptes.

EN RÉSUMÉ
- Vérifiez que votre date de clôture correspond au cycle de votre activité, plutôt que de retenir le 31 décembre par défaut.
- Confirmez la durée de votre premier exercice dans vos statuts, dans la limite légale de 24 mois.
- Enregistrez régulièrement achats, ventes et mouvements bancaires, sans attendre la fin d'exercice.
- Signalez les opérations non facturées à votre expert-comptable.
- Préparez votre inventaire et vos justificatifs avant l'arrêté des comptes.
- Anticipez déclaration fiscale, approbation et dépôt des comptes, selon les délais propres à votre régime.
Toute modification de cette date doit être décidée et déclarée dans les délais. Les experts-comptables Dougs vous accompagnent pour choisir une date adaptée et préparer chaque exercice comptable en toute sérénité.
FAQ - exercice comptable
Oui, une entreprise peut modifier sa date de clôture après sa création, à condition de respecter les règles applicables à sa forme juridique et d’accomplir les formalités nécessaires. Pour une société, cette décision peut notamment nécessiter une modification des statuts.
Les deux désignent le plus souvent la même période. L'exercice fiscal met l'accent sur le calcul du résultat imposable, l'exercice comptable sur la période d'enregistrement des opérations.
Les erreurs les plus fréquentes consistent à choisir une date de clôture sans tenir compte de son activité, à rattacher une charge ou un produit au mauvais exercice, à attendre la dernière minute pour préparer la clôture de l'exercice ou à modifier cette date trop tard. Une comptabilité tenue régulièrement évite la plupart de ces difficultés.
Une société qui tarde à déposer ses comptes peut recevoir une injonction du président du tribunal, avec parfois une astreinte (pénalité financière) à la clé. Ce retard est différent du défaut de déclaration fiscale qui entraîne d’autres sanctions.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Nahima Zobri